«Петля гибели» и стимулы к государственному дефолту
Ренационализация долга во время кризиса может оказаться стабилизирующим фактором
«Петля гибели», также известная как «связь суверенного банка», рассматривается как один из ключевых факторов, обусловивших развитие европейского долгового кризиса. В последние годы этот феномен вновь привлёк внимание экономистов, поскольку последствия кризиса общественного здравоохранения и российское вторжение в Украину привели к значительному росту уровня государственного долга. В данной статье THE TENGE представляет ключевые выводы исследования Луиса Рохаса и Доминика Талера о роли риска дефолта в формировании и реализации политики, направленной на разрыв этой дестабилизирующей связи. Согласно исследованиям, учёт риска дефолта существенно влияет на выбор и параметры соответствующих мер.
«Петля гибели» отражает взаимосвязь между рисками фискальной устойчивости и финансовой стабильности, которые возникают из-за стресса в государственном и финансовом секторах. В условиях снижения кредитоспособности правительства стоимость государственных облигаций падает, что негативно сказывается на балансах финансовых учреждений, значительная часть активов которых представлена этими облигациями. Ослабление финансовых организаций, в свою очередь, вынуждает государство вмешиваться для стабилизации финансовой системы, что увеличивает его долговую нагрузку и ещё больше ухудшает фискальную устойчивость.
Этот порочный круг может не только усугубить экономические спады, но и спровоцировать кризисы, связанные с паническими настроениями. Динамика таких кризисов характеризуется их внезапным началом и сложностью управления.
Рисунок 1. Петля гибели
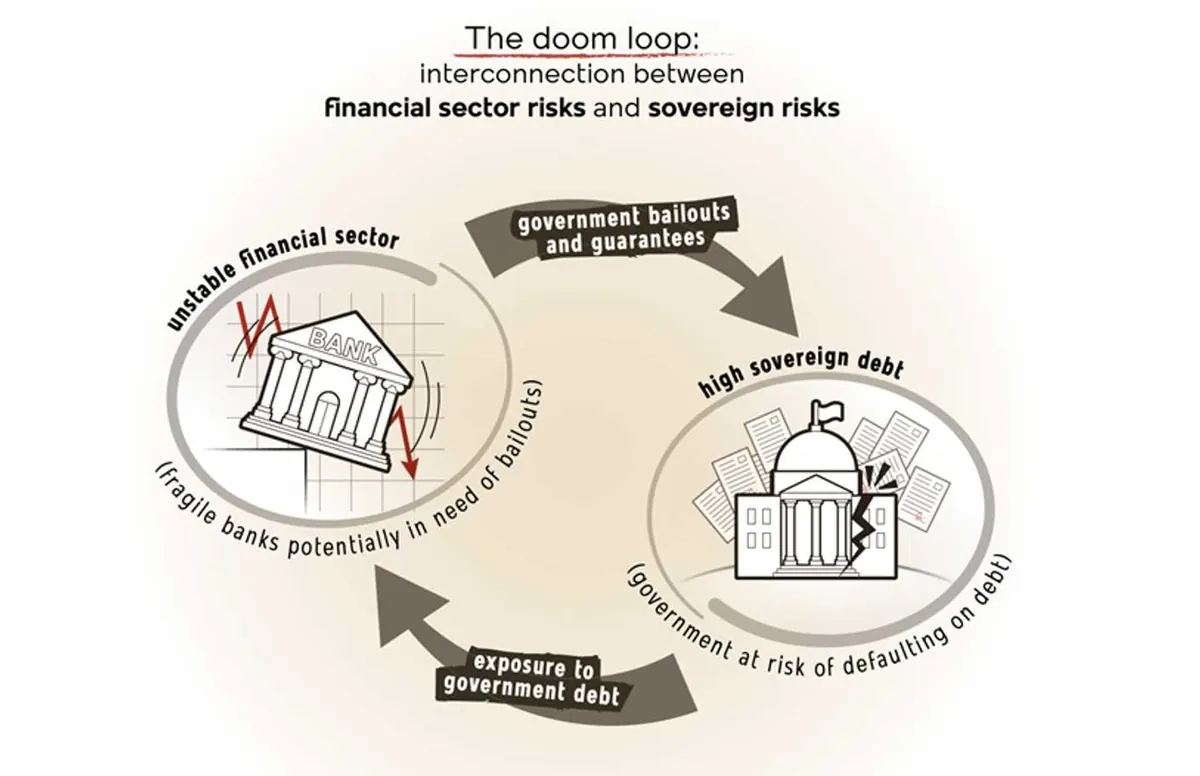
Источник: cepr.org
Для разрыва «петли гибели» ключевая рекомендация сводится к ослаблению взаимосвязи между финансовой системой, включая банки, и государством. Достижение этой цели возможно несколькими способами. Во-первых, снижение зависимости банков от внутреннего суверенного долга через введение регуляторных ограничений. Во-вторых, стабилизация цен на государственные облигации вблизи их фундаментальной стоимости посредством программ центральных банков, таких как покупки облигаций. Эти меры были разработаны на основе уроков, извлечённых из европейского долгового кризиса.
Однако такой подход игнорирует важный аспект: личность кредиторов государства оказывает значительное влияние на его стимулы к дефолту и устойчивость долга. Снижение зависимости банков от внутреннего суверенного долга может ослабить стимулы правительства избегать дефолта двумя ключевыми способами:
- Канал соблазна. Если внутренние банки владеют меньшим объёмом государственных облигаций, большая их доля будет находиться в руках иностранных инвесторов. Поскольку правительства, как правило, менее склонны выполнять обязательства перед иностранными кредиторами, это увеличивает вероятность дефолта.
- Канал обязательств. Если банки защищены от последствий кризиса суверенного долга, негативные последствия суверенного дефолта будут менее значительными. Это также ослабляет стимулы правительства избегать дефолта.
Эти два эффекта подчёркивают потенциальную уязвимость мер, направленных на сокращение подверженности банков внутреннему суверенному долгу, так как они могут подорвать фискальную устойчивость.
Исследование Рохаса и Талера (2024) углубляет понимание этих эффектов, анализируя напряжение между негативными последствиями «петли гибели» и полезными аспектами, связанными со стимулами правительства к дефолту. Используемая модель трёх периодов позволяет учитывать множественные равновесия и стратегическую природу суверенного дефолта, основываясь на подходах, представленных в предыдущих исследованиях.
Результаты анализа демонстрируют, что вмешательства, направленные на разрыв «петли гибели», могут приводить к непредвиденным последствиям, ослабляя устойчивость государственного долга. Кроме того, исследование выявляет неожиданные преимущества неинтервенционистских подходов, которые способны минимизировать риски, связанные с пересечением интересов финансовой системы и суверенного управления.
Непреднамеренные последствия ограничения рисков банков
Ограничение вложений банков во внутренние государственные облигации рассматривается как один из подходов к разрыву «петли гибели». Такая мера позволяет устранить влияние падения цен облигаций на балансы внутренних банков, снижая финансовую уязвимость и предотвращая дальнейшее усиление стресса в финансовой системе.
Однако реализация этой политики сопряжена с существенными рисками и издержками. Во многих странах внутренний финансовый сектор является основным держателем суверенного долга. По данным за 2023 год, внутренние финансовые учреждения удерживали более 50 % суверенного долга в таких странах, как Испания, Италия и Германия.
Ограничение банковской зависимости от государственных облигаций может привести к значительному перераспределению долга от внутренних к иностранным держателям. Такое перераспределение увеличивает фискальные риски, поскольку правительства, как правило, менее склонны обслуживать обязательства перед иностранными кредиторами. Кроме того, перенос долговой нагрузки за пределы национальных границ ослабляет защитные механизмы внутреннего финансового сектора, что может отрицательно сказаться на экономической устойчивости.
Рисунок 2. Состав держателей суверенного долга
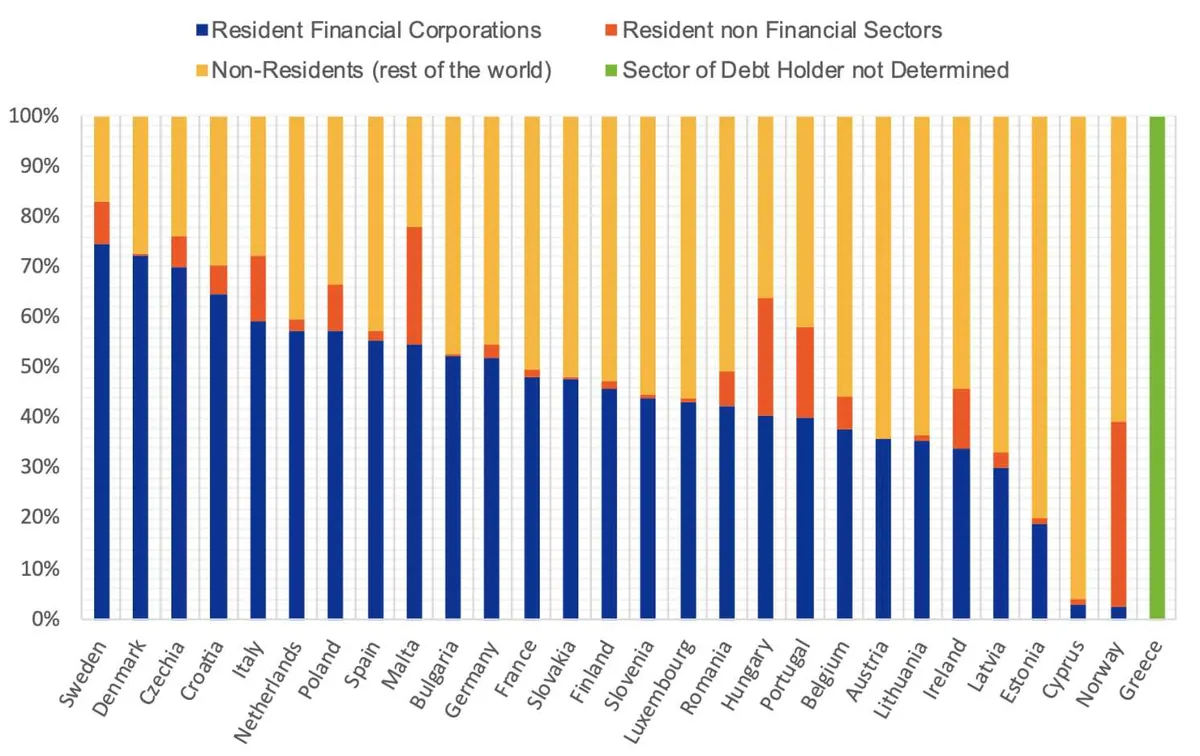
Источник: Евростат
Перераспределение государственного долга от внутренних к иностранным держателям, вызванное ограничением банковских вложений в государственные облигации, оказывает двойственное влияние на вероятность дефолта через так называемые каналы искушения и обязательства.
Во-первых, уменьшение доли облигаций, находящихся в активах отечественных банков, усиливает искушение правительства объявить дефолт. Это объясняется тем, что большая доля долга оказывается в руках иностранных кредиторов, обязательства перед которыми традиционно менее приоритетны для государственных органов.
Во-вторых, снижение зависимости внутреннего финансового сектора от государственного долга ослабляет неявные обязательства правительства по его погашению. Если финансовые учреждения меньше страдают от последствий дефолта, стимулирующие факторы для выполнения долговых обязательств со стороны правительства уменьшаются.
Однако проблема заключается не только в теоретической вероятности дефолта. Даже при отсутствии реального дефолта, увеличение риска фундаментального дефолта, вызванного подобным перераспределением, ведёт к росту премий за риск. Это, в свою очередь, увеличивает затраты на обслуживание долга в обычное время, создавая дополнительное давление на государственные финансы.
Преимущества ренационализации долга во время паники
Во время финансовых потрясений правительства сталкиваются с необходимостью значительных фискальных расходов, таких как меры по спасению финансовых институтов, что требует дополнительного выпуска государственных долговых обязательств. Если новый долг преимущественно покупается иностранными инвесторами, риск суверенного дефолта возрастает. Это связано с усилением соблазна для правительства объявить дефолт по внешним обязательствам, что может спровоцировать новую «петлю гибели».
В противоположность этому, если внутренние банки приобретают дополнительные государственные обязательства, риск дефолта существенно не увеличивается. Более того, поддержка внутреннего рынка позволяет стабилизировать цены на суверенный долг, предотвращая их падение в ответ на действия правительства. В результате «петля гибели» фактически теряет свою разрушительную силу, ослабляя взаимосвязь между финансовым и суверенным стрессом.
Хотя ренационализация долга часто воспринимается как потенциальная проблема из-за усиления внутренней взаимозависимости между государством и финансовым сектором, представленный анализ указывает на её важные стабилизирующие свойства. Эти изменения в структуре инвесторов могут оказаться полезными и не должны ограничиваться чрезмерным регулированием. Напротив, они заслуживают детального изучения и учёта в стратегиях управления государственным долгом, особенно в периоды экономической нестабильности.
Инструмент защиты трансмиссии
В ответ на рост доходности европейских государственных облигаций в начале кризиса COVID-19, сопровождавшийся опасениями возрождения «петли гибели», Европейский центральный банк (ЕЦБ) запустил Инструмент защиты трансмиссии (TPI). Этот механизм позволяет ЕЦБ осуществлять вторичные покупки суверенных облигаций в юрисдикциях, где наблюдается ухудшение условий финансирования, не обусловленное фундаментальными экономическими показателями (ЕЦБ, пресс-релиз от 21 июля 2022 года).
Такие нефундаментальные колебания цен на государственные облигации, вызванные паникой, лежат в основе феномена петли гибели. В данной структуре TPI действительно может выступить эффективным инструментом для её предотвращения, ограничивая потенциальные убытки финансовых учреждений и снижая необходимость значительных фискальных спасений. Это, в свою очередь, препятствует перераспределению фискального риска в финансовую систему.
Однако успешное применение TPI требует взвешенного подхода для предотвращения риска самореализующихся панических распродаж. В гипотетической ситуации, где частные инвесторы массово продают облигации конкретного государства, падение их цены может достичь уровня, при котором ЕЦБ будет вынужден вмешаться, стабилизируя рынок через покупки. Хотя такая интервенция снижает убытки банков от потенциального дефолта, она также ослабляет стимулы правительства к выполнению своих долговых обязательств через канал обязательств.
Кроме того, если часть убытков от дефолта, понесённых ЕЦБ, перераспределяется между государствами-членами, это снижает стимулы правительства к погашению долга через канал искушения. В результате вероятность дефолта возрастает. В случае, если ЕЦБ приобретает облигации по ценам выше фундаментальной стоимости, исходя из более высокого риска дефолта, рациональные инвесторы могут инициировать распродажу, превращая изначальную панику в самоисполняющееся пророчество.
Избежать таких последствий возможно путём установления нижнего предела цены облигаций на уровне, значительно ниже их фундаментальной стоимости. Однако чрезмерно низкий порог вмешательства может быть недостаточно эффективным для предотвращения первоначальной паники, связанной с петлёй гибели. Таким образом, выбор оптимального уровня ценового порога становится сложной задачей, требующей баланса между предотвращением паники и минимизацией долгосрочных рисков.
Ключевую роль в достижении этого баланса играют механизмы распределения рисков между национальными центральными банками и остальной Евросистемой. Чем меньше степень перераспределения рисков, тем шире диапазон допустимых пороговых значений для интервенций ЕЦБ, что упрощает калибровку TPI. Этот подход подчёркивает необходимость гибкой и скоординированной политики в условиях системных рисков.
Оригинал: https://the-tenge.kz/articles/petlya-gibeli-i-gosdefolt