От глобализации к управляемой фрагментации
Как тарифы США перестраивают мировые производственные цепочки
Эпоха гиперглобализации уступила место более фрагментированной и политизированной модели мировой торговли. В данной статье THE TENGE представляет исследование Лауры Альфаро и Дэвина Чора, в котором используются детализированные данные по импорту США за период 2013-2025 годов для анализа масштабов, темпов и структуры перераспределения торговых потоков. Несмотря на заметное сокращение прямого импорта из Китая, авторы фиксируют продолжение роста общего объёма товарного импорта США при весьма ограниченной диверсификации за пределами узкого круга ключевых торговых партнёров. Введение тарифов на китайские товары привело как к полному прекращению импорта отдельных товарных позиций, так и к существенному сокращению объёмов продолжающихся поставок. Данные за 2025 год указывают на дальнейшее ускорение перераспределения импорта США в пользу стран, для которых были объявлены более низкие тарифные ставки.
Эпоха «гиперглобализации», определявшая развитие мировой торговли в начале XXI века, была вытеснена более раздробленной торговой политикой (Gross, 2017) под воздействием решений, принятых первой и второй администрациями Дональда Трампа. С 2018 года первая волна американских тарифных мер стала серьёзным шоком, прежде всего для американо-китайских экономических отношений, когда Китай был выбран основной целью применения статьи 301 для коррекции «несправедливых торговых практик». К концу 2019 года средние тарифы США на китайские товары выросли примерно на 20 процентных пунктов (Bown, 2021; Chor and Li, 2024). После возвращения Трампа на пост президента в 2025 году последовала ещё более масштабная волна тарифных заявлений. Так называемые пошлины «Дня освобождения», в случае их полной реализации, предполагают повышение тарифов для всех торговых партнёров США, при этом дополнительные ставки могут варьироваться от минимум 10 до более чем 50 процентных пунктов.
В этих условиях глобальные компании и национальные правительства сталкиваются с крайне сложной задачей адаптации к среде, где тарифная политика США становится всё более изменчивой и трудно прогнозируемой. Цена этих решений чрезвычайно высока: выбор поставщиков и стратегические решения, принимаемые бизнесом и государствами сегодня, способны трансформировать глобальные цепочки создания стоимости на многие годы вперёд.
Первая волна тарифов 2018-2019 годов уже привела к заметным структурным сдвигам в импорте США, сместив акцент с Китая в сторону других стран. Этот процесс был охарактеризован как «Великое перераспределение» (Alfaro and Chor, 2023a, 2023b), способное глубоко нарушить устоявшиеся глобальные цепочки поставок. Если ранее данные тенденции рассматривались как формирующиеся и во многом предварительные, то теперь накопленный массив информации позволяет говорить о них как о свершившемся и устойчивом процессе. В работе Alfaro and Chor (2025) представлена обновлённая оценка масштабов, темпов и структуры этого «Великого перераспределения» на основе детализированных данных по импорту США за 2013-2025 годы. Авторы ставят два ключевых вопроса: каковы кратко- и среднесрочные последствия тарифной волны 2018-2019 годов с учётом более длинного временного горизонта наблюдений и что показывают последние данные о первых эффектах тарифных заявлений, сделанных в «День освобождения».
Исследование дополняет обширный массив эмпирических работ, посвящённых последствиям торговой войны между США и Китаем. В предыдущих исследованиях были подробно задокументированы эффекты для двусторонних торговых потоков (Fajgelbaum et al., 2020), а также процессы переориентации торговли с участием третьих стран (Fajgelbaum et al., 2024; Iyoha et al., 2024). В более широком контексте полученные результаты встраиваются в дискуссию о том, свидетельствуют ли наблюдаемые процессы о глубокой геополитической фрагментации мировой торговли (Aiyar et al., 2023; Gopinath et al., 2025), или же речь идёт о перераспределении потоков внутри всё ещё относительно интегрированной глобальной экономической системы.
Шесть фактов о Великом перераспределении
1. Разрыв связей с Китаем, но (пока) не с остальным миром
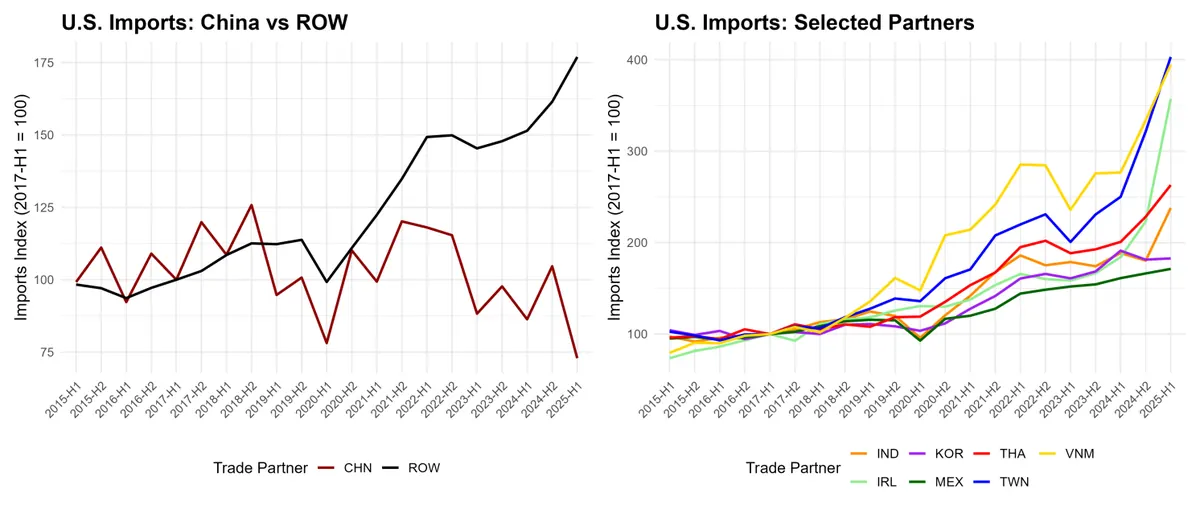
В период с 2017 по 2024 год совокупный товарный импорт США увеличивался в среднем на 5,7 % в год в номинальном выражении, что существенно превышает среднегодовой темп роста в 0,8 %, зафиксированный в предшествующие четыре года. Это ускорение происходило на фоне устойчивого сокращения прямого импорта из Китая (см. левую панель рисунка 1). Одновременно с этим наблюдался заметный рост поставок от других торговых партнёров, прежде всего из Вьетнама и Мексики, а в последние годы также из Тайваня. Такая динамика указывает на то, что происходящие изменения в структуре торговли США носят характер скорее избирательного «отрыва» от Китая, чем всеобъемлющего отказа от глобализации как таковой. Иными словами, речь идёт о перераспределении торговых потоков между странами-поставщиками, а не о сокращении вовлечённости США в мировую торговлю в целом (Antràs, 2021; Baldwin, 2022; Goldberg and Reed, 2023; Conteduca et al., 2025).
Рисунок 1. Изменения в импорте США по основным торговым партнёрам, первое полугодие 2015-2025 гг.
Источник: cepr.org
Примечание. На основе данных Бюро переписи населения США представлены полугодовые средние значения номинального импорта; значения индекса взяты за первое полугодие 2017 года (= 100). Выбранные торговые партнёры, изображённые на правой панели, — это семь стран с наибольшим ростом доли импорта США на рынке в период с 2017 по 2024 год.
2. Ограниченная диверсификация в пуле партнёров по импорту из США
США действительно диверсифицировали структуру своих поставок, сократив зависимость от Китая, в результате чего Мексика и Канада опередили его по доле в прямом импорте в американскую экономику. Однако более детальный анализ показывает, что перераспределение долей на рынке импорта США носит весьма ограниченный по географии характер. Практически все изменения произошли внутри группы из двадцати крупнейших торговых партнёров страны, тогда как совокупная доля государств, не входящих в этот «топ-20», с 2017 года осталась почти неизменной. За весь рассматриваемый период лишь одна экономика — Нидерланды — смогла войти в число двадцати крупнейших поставщиков на рынок США. Это указывает на высокую инерционность глобальных торговых связей и устойчивость уже сложившейся структуры международного разделения труда.
3. Продолжающееся снижение доли прямого импорта Китая
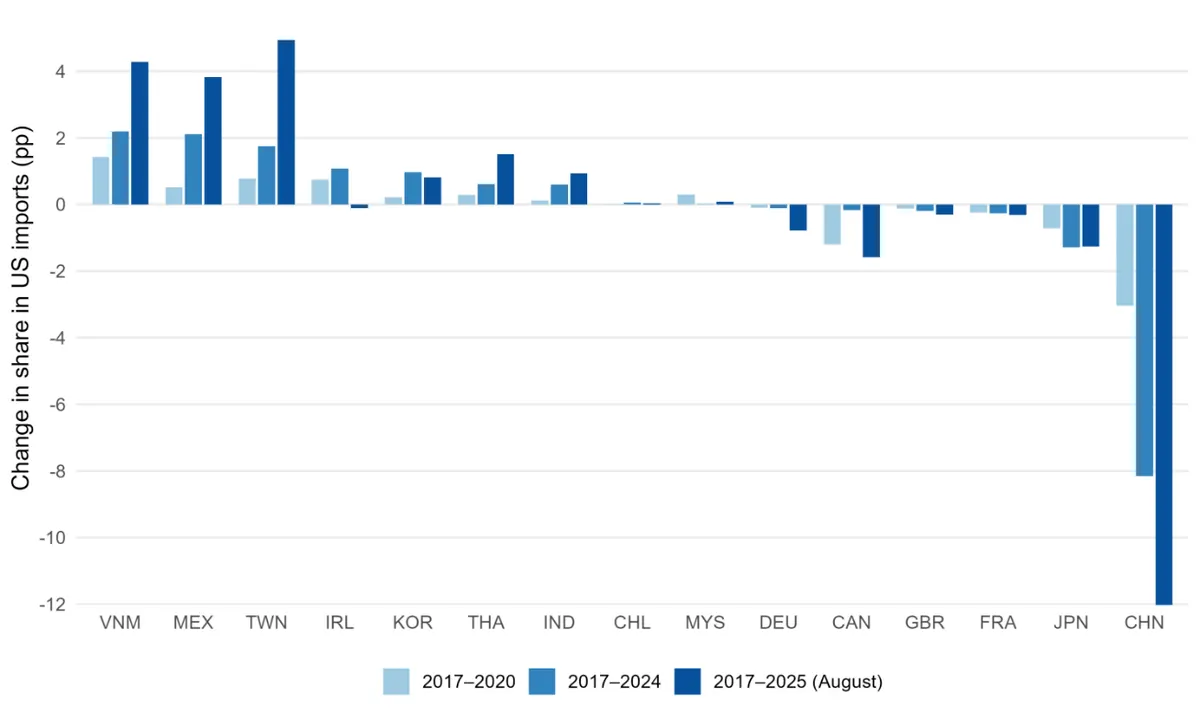
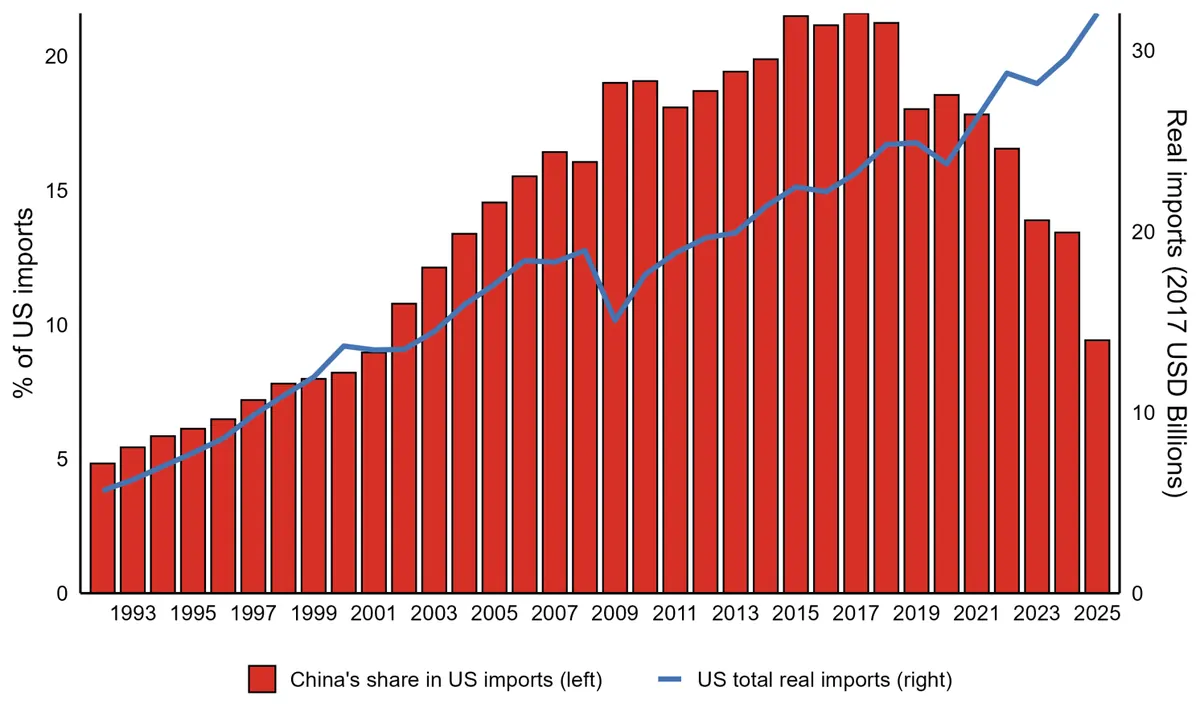
Доля Китая в импорте США достигла своего пика в 2017 году, составив около 21 %. К концу 2024 года она снизилась до 13 %, продолжив устойчивую тенденцию сокращения присутствия Китая на рынке прямого импорта США, зафиксированную в ряде более ранних исследований (Alfaro and Chor, 2023a; Freund et al., 2024; Grossman et al., 2024; Garred and Yuan, 2025).
Одновременно с этим Вьетнам, Мексика и Тайвань к 2024 году увеличили свои доли в импорте США примерно на два процентных пункта каждый (см. рисунок 2). Это указывает на перераспределение торговых потоков в пользу альтернативных производственных и сборочных площадок, которые смогли встроиться в глобальные цепочки поставок на фоне снижения роли Китая. Хотя часть роста импорта из стран-партнёров может быть связана с перенаправлением китайских товаров через третьи страны, имеющиеся эмпирические оценки показывают, что эффект «чистого перенаправления» вряд ли объясняет основную часть увеличения экспорта Вьетнама и Мексики в США (Iyoha et al., 2024; Freund, 2025).
Рисунок 2. Изменения доли импорта США в странах-торговых партнёрах с 2017 года
Источник: cepr.org
Примечание. На основе данных Бюро переписи населения США; первые семь торговых партнёров, изображённые слева, занимают первые семь мест в рейтинге по увеличению доли импорта США на рынке в период с 2017 по 2024 год.
В статье Alfaro and Chor (2025) авторы также используют метод локальных линейных проекций Джорды (2005) для оценки динамики импульсных реакций импорта США на уровне отдельных товарных позиций по шестизначным кодам ТН ВЭД (HS — Harmonized System) после введения тарифов на товары из Китая в 2018-2019 годах. Оценки проводятся отдельно для ключевых торговых партнёров США, что позволяет детально проследить, как менялась структура импорта в разрезе стран и товарных групп.
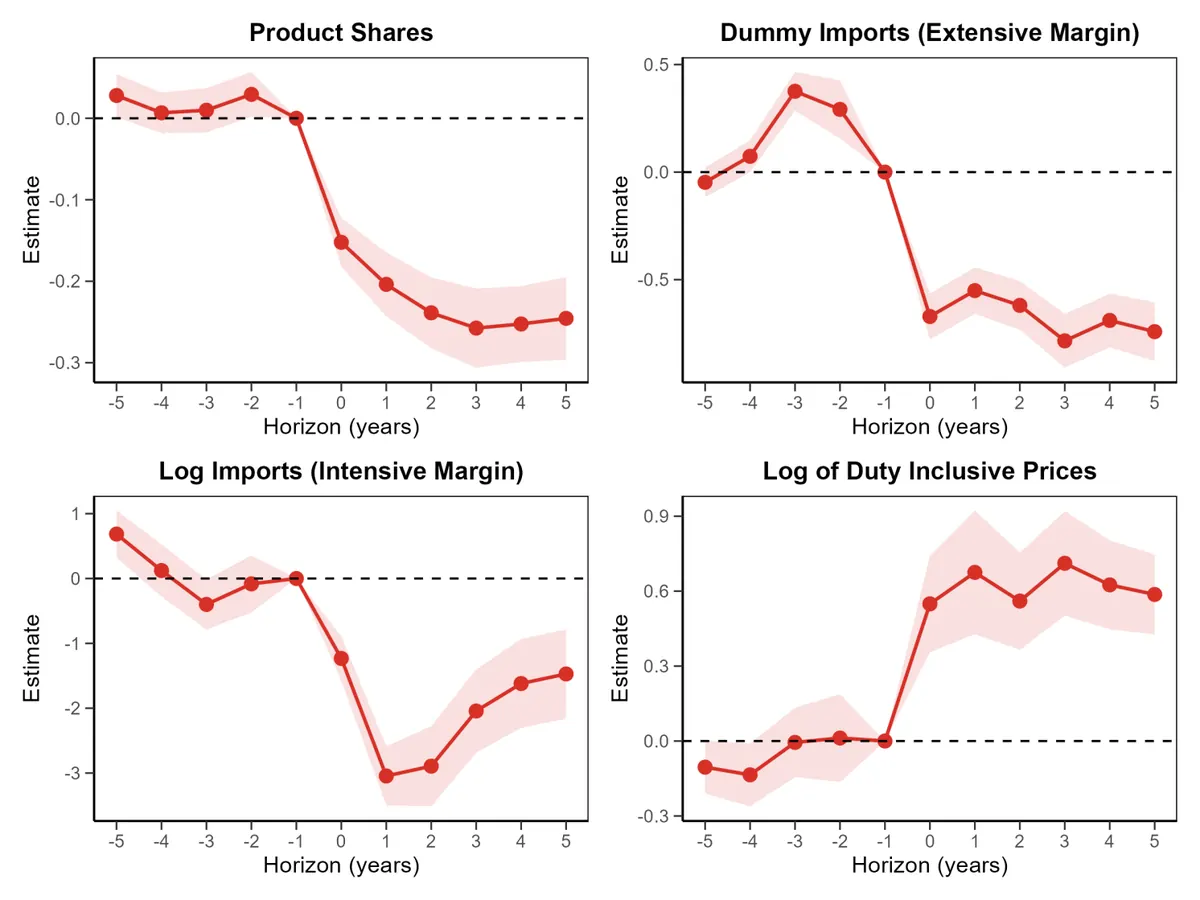
На рисунке 3 представлены соответствующие результаты для импорта США из Китая. Они подтверждают наличие значительного и устойчивого сокращения доли китайских товаров на уровне отдельных товарных позиций после введения тарифов (верхняя левая панель). Подобное снижение носит комплексный характер и отражает действие двух механизмов. Во-первых, имеет место экстенсивный эффект — полное прекращение импорта по ряду товарных категорий. Во-вторых, наблюдается интенсивный эффект — сокращение объёмов поставок по тем товарам, импорт которых продолжается.
Кроме того, используя данные о ценах единиц товаров с учётом уплаченных пошлин (нижняя правая панель), авторы оценивают степень переноса тарифов на импортные цены. Полученные результаты указывают на высокий, но не полный перенос, на уровне около 0,7. Это означает, что примерно 70 % величины тарифного повышения перекладывается на цены для американских импортёров и потребителей, тогда как оставшаяся часть абсорбируется экспортёрами или распределяется внутри цепочек поставок.
При этом оценка переноса оказывается несколько ниже, чем близкие к полному переносу эффекты, полученные в более ранних исследованиях на основе ежемесячных данных.
Рисунок 3. Реакция на локальные прогнозы: импорт Китая в США, 2013-2024 гг.
Источник: cepr.org
Примечания. Основано на локальных прогнозах Джорды (2005), с дополнительным тарифом США на импорт из Китая, т. е. Δln(1 + τ), в качестве переменной тарифного шока. Выборка включает все доступные шестизначные коды товаров по системе HS. Авторы усреднили данные за 2018-2019 годы и приняли этот год за базовый (h = 0); в остальных случаях регрессии проводятся на основе годовых данных. Для предшествующих периодов (h < 0) зависимая переменная определяется как yp,h − yp,h−1. Стандартные ошибки сгруппированы на уровне четырёхзначных кодов HS, с указанием 90 % доверительных интервалов.
4. Большая часть корректировок произошла на уровне интенсивности производства продукции
Применяя метод декомпозиции с учётом товарной структуры на уровне отдельных продуктовых позиций, авторы приходят к выводу, что основная часть перераспределения импортных долей на рынке США как сокращение доли Китая, так и рост долей альтернативных поставщиков обусловлена изменением объёмов торговли по уже существующим товарным позициям. При этом выявляются и важные исключения. Для отдельных стран, прежде всего Вьетнама и Индии после 2021 года, значительно большую роль начинает играть экстенсивная маржа, то есть чистый приток новых экспортных позиций на уровне шестизначных кодов ТН ВЭД (HS6). В этих случаях рост доли на рынке импорта США связан не только с расширением поставок по уже освоенным товарам, но и с выходом на рынок новых товарных категорий.
5. Перераспределение в конечном итоге влияет на более «устойчивые» отношения в цепочке поставок
Сокращение доли Китая в импорте США в 2017-2020 годах было сосредоточено преимущественно в сегменте товаров, для которых существовала высокая краткосрочная заменяемость поставщиков. Речь шла прежде всего о продуктах, производство и сборка которых легко масштабируются и относительно быстро переносятся в другие страны, таких как различные компьютерные модули и комплектующие, а также текстильная и швейная продукция. Для этих категорий товаров характерны более стандартизированные производственные процессы и более слабая привязка к конкретным промышленным экосистемам.
Однако в период 2021-2024 годов перераспределение импорта стало затрагивать принципиально иной класс товаров. Смещение производства из Китая распространилось на продукцию, выпуск которой в высокой степени зависит от специализированных ресурсов и уникальных компонентов, как это показано в работе Нанна (2007), а также на товары, для которых характерны устойчивые и долгосрочные отношения между покупателем и поставщиком, согласно классификации Мартина и соавторов (2023). В таких секторах перенос производства является значительно более сложным и затратным процессом, поскольку он требует перестройки технологических цепочек, формирования новых сетей поставщиков и накопления специфического производственного опыта.
Авторы отмечают, что именно осознание устойчивости тарифного режима стало переломным моментом в поведении компаний. Когда стало очевидно, что тарифы, введённые администрацией Трампа, сохраняются и при администрации Байдена, бизнес перестал рассматривать их как временный шок. Вместо стратегии ожидания фирмы начали принимать стратегические решения, связанные с несением невозвратных издержек на реорганизацию и географический перенос трансграничных цепочек поставок.
6. Перераспределение ресурсов ускорилось со Дня освобождения
Данные за период до августа 2025 года уже свидетельствуют о резком ускорении темпов перераспределения импортных потоков в США после объявления о введении новых тарифных мер 2 апреля 2025 года. Реакция торговых потоков оказалась практически мгновенной и значительно более выраженной, чем на предыдущих этапах тарифной эскалации. Доля Китая в импорте США сократилась примерно на 4 процентных пункта всего за период с марта по август 2025 года, что указывает на качественно новую скорость адаптации глобальных цепочек поставок к изменяющейся торговой политике. В результате к концу 2025 года доля Китая в американском импорте опустилась приблизительно до 9 % (см. рисунок 2), уровня сопоставимого с тем, который наблюдался в начале 2000-х годов, сразу после вступления Китая во Всемирную торговую организацию в 2001 году. С точки зрения долгосрочной динамики это означает радикальный разворот тренда, формировавшегося на протяжении более чем двух десятилетий.
Рисунок 4. Доля импорта Китая в США с 1991 года
Источник: cepr.org
Примечание. Данные основаны на информации об импорте Бюро переписи населения США. Столбцы иллюстрируют долю Китая в импорте США (левая вертикальная ось), а линия показывает рост общего реального импорта США с течением времени (правая вертикальная ось). Данные за 2025 год основаны на информации за неполный год.
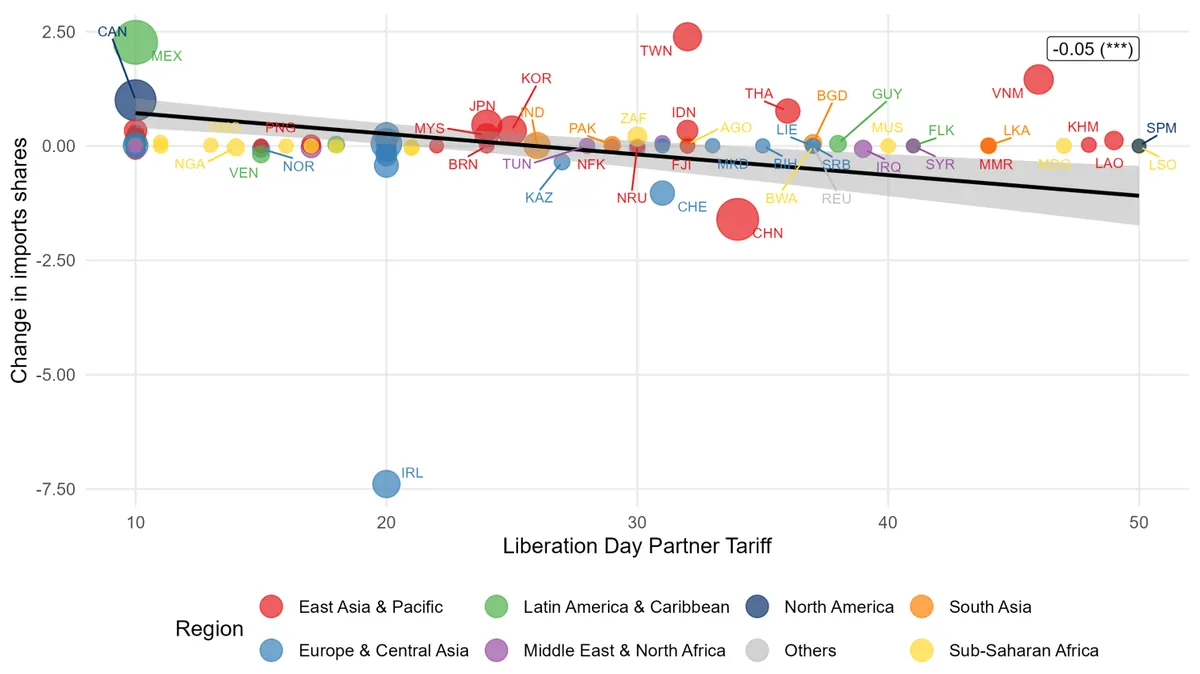
Пошлины «Дня освобождения» быстро перераспределили импорт США в пользу стран с более низкими тарифами, прежде всего Мексики и Канады. Страны с высокими тарифами, особенно в Восточной Азии, напротив, потеряли ещё большую долю рынка. Такая скорость реакции говорит о том, что компании заранее подготовили альтернативные цепочки поставок и сразу активировали их, как только стало ясно, что протекционистская политика второй администрации Трампа будет реализована в полном объёме.
Рисунок 5. Изменения в импорте США по основным торговым партнёрам, март-август 2025 года
Источник: cepr.org
Примечание. Данные основаны на информации об импорте Бюро переписи населения США и тарифных ставках, объявленных в День освобождения 2 апреля 2025 года. По вертикальной оси показано изменение доли каждого торгового партнёра в импорте США в период с марта по август 2025 года, с учётом среднего изменения доли импорта за те же месяцы в 2022-2024 годах. Размеры маркеров пропорциональны общему объёму импорта каждого партнёра в 2024 году. Линия наилучшего соответствия получена с помощью линейной регрессии, взвешенной по первоначальному объёму импорта США от торгового партнёра в 2024 году.
Заключительные мысли
С учётом того, насколько быстро развивается «Великое перераспределение» в цепочках поставок США, возникает вопрос, возможен ли вообще возврат к прежней модели торговли с Китаем и к более интегрированной мировой торговой системе. Ответ во многом зависит от того, как бизнес воспринимает текущую торговую политику США: как временное отклонение или как долгосрочную новую норму.
Наиболее правдоподобным выглядит сценарий, при котором протекционистские меры в торговле с Китаем сохранятся на длительный период, возможно даже за пределами второго срока Трампа, особенно в секторах, считающихся критически важными для занятости в США. Это объясняется тем, что опасения по поводу конкуренции с Китаем и утраты рабочих мест стабильно находят поддержку у американского общества и остаются одним из ключевых аргументов в пользу сохранения торговых ограничений.
Оригинал: https://the-tenge.kz/articles/ot_globalizatsii_k_upravlyaemoi_fragmentatsii