Управлять всеми счетами в одном приложении?
В Нацбанке уже поделились результатами пилотного проекта OPEN API и OPEN BANKING
Изображение: Gerd Altmann/Pixabay
Запуск пилотного проекта по реализации обмена информацией о текущих счетах клиента между приложениями банков состоялся ещё в ноябре 2023 года. В тестировании технологии участвовали пять отечественных банков. Что такое Open Banking, какие возможности и риски предполагает этот механизм и для чего он казахстанским банкам? В этих вопросах попыталась разобраться редакция THE TENGE.
Что такое Open banking?
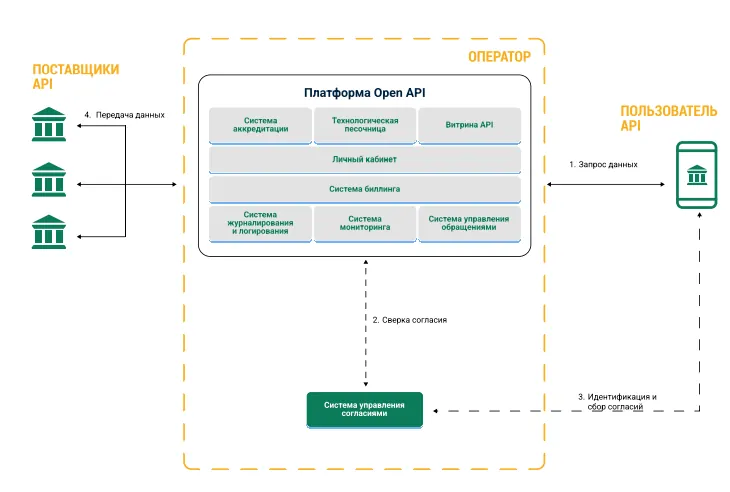
Open Banking — это процедура, которая предоставляет сторонним поставщикам финансовых услуг открытый доступ к банковским операциям, транзакциям и другим финансовым данным банков. Согласно требованиям, клиентам необходимо дать согласие, чтобы банк предоставил доступ к его данным сторонним организациям. Использование данных может включать в себя агрегацию данных из разных банковских аккаунтов в одном приложении, для удобства в управлении счетами. Также сторонние организации могут предоставлять различные услуги по аналитике ваших трат, проанализировав историю транзакций со всех банков-участников Open Banking.
Источник: НБРК
На фоне развития и популярности финтех-компаний, перед регулирующими органами появляются новые вызовы по надзору за соблюдением требований и Open banking также может выступить в качестве RegTech (регуляторные технологии) и SupTech (надзорные технологии), что упростит предоставление данных участниками Open Banking и проверку со стороны регулятора на соответствие требованиям законодательства и нормативно-правовых актов.
Запуск пилотного проекта Open Banking НБРК состоялось в ноябре 2023 года. В тестовом запуске участвовали приложения по онлайн-банкингу от Bank RBK, Altyn Bank, Home Credit Bank. Ещё два банка — Банк ЦентрКредит и Отбасы Банк — в целом участвовали в реализации API для обмена информацией. В том числе о текущих счетах клиента, о балансе текущего счёта и о транзакциях по текущему счёту и фокус-группа в рамках пилотного проекта состояла из 128 человек.
Однозначно, что данный сервис позволит анализировать кредитную историю, собирать статистику, проводить скоринг клиента и пр. Разработка и внедрение технологии Open banking стимулирует к появлению новых финтех-стартапов, улучшит конкуренцию среди них и поспособствует развитию широкого спектра услуг для клиента.
По данным Juniper Research объём транзакций с помощью технологии Open Banking в 2023 году составит $57 млрд, а к 2027 году составит $330 млрд.
Какие возможности открывает развитие Open banking?
Возможности для банков, которые открывает Open banking, это новые бизнес-модели и новые источники доходов, тогда как для потребителей это более широкий выбор услуг и улучшенный пользовательский опыт.
На наш взгляд основными бенефициарами развития Open banking в Казахстане будут небольшие банки второго уровня, так как у крупных участников рынка как Kaspi.kz уже имеется хорошо зарекомендовавшая себя бизнес-модель и процессы, и крупной финтех-компании не выгодно с кем-либо делиться таким ценным активом как широкие пользовательские данные.
Тем самым получив доступ к данным клиентов, небольшие банки, но нацеленные на агрессивный рост, способны обходить требования по коэффициенту долговой нагрузки и активно наращивать кредитный портфель. (Напомним, что согласно требованиям, банк не может одобрить заём, если ежемесячный платёж по кредитам превышает 50 % дохода заёмщика, однако, используя анкетные данные об иных доходах, которые подкреплены переводами и движениями по карточным счетам банки обходят данное требование и активно выдают займы клиентам).
Потребители же в свою очередь получают возможность управлять личными финансами с одного приложения, что упрощает доступ к услугам, а также из-за усиления конкуренции среди банков это отразится на качестве и стоимости предоставляемых услуг.
Какие вызовы появляются с развитием Open banking?
Согласно отчёту НБРК, обмен данными участников происходит исключительно через платформу и с согласия клиента, также разрабатываются единые стандарты регламентирующие процессы обмена данными. Оператором платформы обеспечивается процесс аккредитации (процесс официального подтверждения соответствия требованиям) участников, а для передачи данных между банками и платформой используется выделенный защищённый канал связи. Кроме того обеспечивается шифрование передаваемых данных (используются также иные меры защиты, такие как двухфакторная аутентификация, практики в области информационной безопасности, журналы событий использующиеся для расследования инцидентов, системы обнаружения и иные меры). Несмотря на безопасность самой технологии Open banking кибербезопасность, конфиденциальность и безопасность данных также зависит от систем каждого банка и пользователей данных в отдельности.
Распределение ответственности в том числе является вызовом при реализации технологий Open banking, так как системные риски могут привести к подрыву доверия. В своём докладе НБРК использует терминологию PSD2 (вторая директива ЕС о платёжных услугах), но не раскрывает её. В свою очередь PSD2 регулирует платёжные услуги. В директиве раскрываются ключевые права потребителей, принципы взаимодействия участников рынка, что является правовой основой для развития Open banking.