Казахстан нарастил нефтедобычу в феврале на четверть
Но всё ещё на 16 % отстаёт от среднего объёма производства в 2025 году
Изображение сгенерировано ИИ
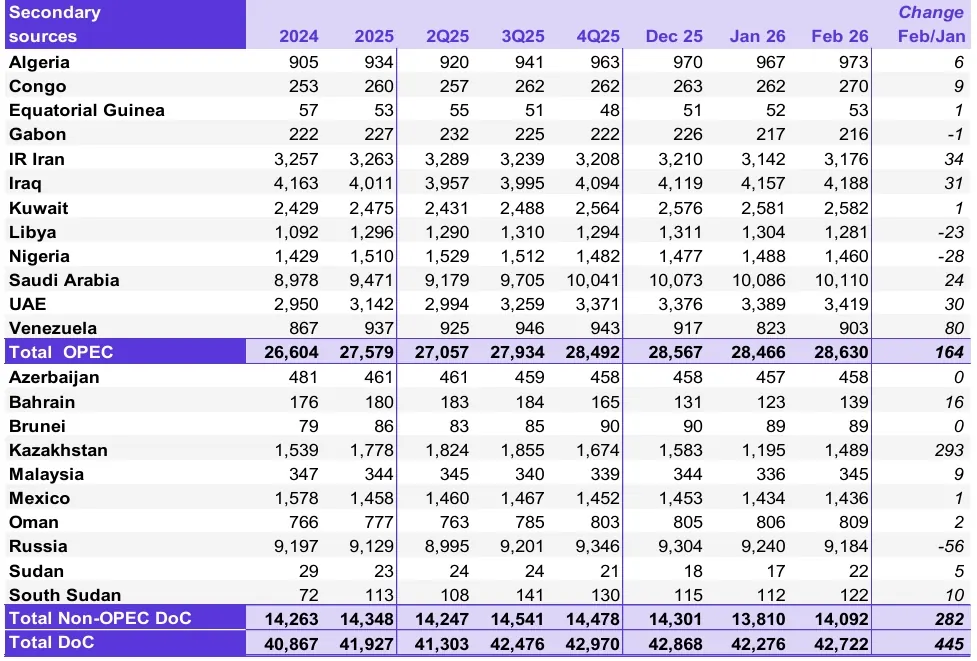
Нефтедобыча в Казахстане восстанавливается после перебоев транзита через КТК из-за атак украинских дронов и приостановки добычи на Тенгизе из-за последствий пожара. Так, по данным Организации стран-экспортёров нефти, в феврале в нашей стране добывалось 1,49 млн баррелей в сутки, что на 24,6 % больше, чем в январе, однако на 16,3 % меньше, чем в среднем в 2025 году. Тем не менее, республика продолжает нарушать договорённости по добровольным сокращениям нефтепроизводства. Так, в феврале по взятым на себя обязательствам, Казахстан должен был уменьшить выпуск нефти до 967 тыс. б/с, но превысил допустимую квоту на 54 %. При этом месячный прирост на 293 тыс. б/с стал крупнейшим среди всех стран ОПЕК+ и главным фактором увеличения предложения нефти на глобальном рынке.
В целом, как следует из отчёта ОПЕК, рынок нефти демонстрирует уверенный «бычий» тренд. Несмотря на стабильные темпы роста мировой экономики, опережающий рост спроса в развивающихся странах на фоне ограниченного предложения и сокращающихся запасов создаёт условия для поддержания высоких цен. Геополитические риски и логистические сложности выступают дополнительными факторами поддержки котировок, делая рынок крайне чувствительным к любым перебоям в поставках.
Добыча сырой нефти странами ОПЕК+, тыс. б/с
Источник: ОПЕК
Примечание. Итоговые значения могут не совпадать из-за независимого округления, исходя из доступных на сегодняшний день вторичных источников.
В феврале стоимость корзины ОПЕК (ORB) выросла на $5,59/барр. по сравнению с предыдущим месяцем, составив в среднем $67,90/барр. Цена ближайшего фьючерсного контракта на нефть Brent на бирже ICE выросла на $4,64/барр. (м/м) до среднего значения $69,37/барр., а контракта на нефть WTI на NYMEX — на $4,26/барр. (м/м) до $64,52/барр. Стоимость ближайшего контракта на DME Oman увеличилась на $5,63/барр. (м/м) до $68,42/барр. Спред между Brent и WTI увеличился на $0,38/барр. (м/м) до среднего уровня $4,85/барр.
Форвардные кривые всех основных эталонных сортов нефти оставались в состоянии бэквордации. Структура рынка продолжала поддерживаться прочными фундаментальными показателями физического рынка, а также перебоями в поставках и опасениями по поводу возможных нарушений экспорта на фоне геополитических событий. Хедж-фонды и другие управляющие активами стали проявлять ещё больший оптимизм, увеличив чистые длинные позиции на 46 % (м/м).
В феврале средние цены на фьючерсы на сырую нефть выросли по сравнению с предыдущим месяцем. Поддержку им оказали возросшие премии за геополитический риск, опасения по поводу потенциальных перебоев в поставках и прочные фундаментальные показатели физического рынка. Волатильность цен в течение месяца оставалась повышенной на фоне усилившейся неопределённости в геополитической и макроэкономической сферах.
В начале месяца основные эталонные сорта нефти поддерживались сохраняющимися перебоями в поставках в Каспийском регионе, а также продолжающейся неопределённостью вокруг событий в Восточной Европе и на Ближнем Востоке. Дополнительная поддержка последовала после данных Управления энергетической информации США (EIA), показавших значительное сокращение запасов сырой нефти в США, что укрепило представление о сужении фундаментальных показателей физического рынка в краткосрочной перспективе, отметили аналитики ОПЕК.
На второй неделе цены на нефтяные фьючерсы стабилизировались по мере снижения премий за геополитический риск. Участники рынка оценивали развивающиеся события и их потенциальное влияние на потоки поставок. Сообщения, указывающие на постепенное восстановление добычи на казахстанском месторождении Тенгиз, способствовали ослаблению опасений по поводу предложения. В то же время общие настроения на финансовых рынках смягчились после снижения основных фондовых индексов США на фоне более слабых, чем ожидалось, данных по розничным продажам в США.
Во второй половине февраля цены ещё больше укрепились, так как возобновившаяся осторожность в отношении геополитических событий в Восточной Европе привела к переоценке соответствующих премий за риск. Поддержку также оказали макроэкономические данные США, показавшие, что рост потребительских цен в январе оказался меньше, чем ожидалось. Это подкрепило ожидания более взвешенной траектории денежно-кредитной политики и оказало поддержку прогнозам спроса. Дальнейший импульс последовал за отчётом EIA о существенном сокращении запасов сырой нефти в США на 9 млн барр. за неделю, завершившуюся 13 февраля.
И уже на последней неделе месяца нефтяные фьючерсы поддерживались высокими премиями за геополитический риск на фоне событий на Ближнем Востоке. Однако во второй половине месяца рост замедлился, так как возобновившаяся неопределённость вокруг тарифной политики США начала давить на рыночные настроения наряду с падением основных фондовых рынков США. Дополнительные корректировки последовали после данных EIA, которые указали на крупный прирост запасов сырой нефти в США почти на 16 млн барр. за неделю, завершившуюся 20 февраля.
Спред между ближайшими фьючерсными контрактами ICE Brent и NYMEX WTI в феврале расширился по сравнению с предыдущим месяцем. Расширение спреда отразило продолжающееся влияние перебоев в поставках, затронувших экспортный терминал Каспийского трубопроводного консорциума (КТК) и казахстанское месторождение Тенгиз, наряду с повышенными премиями за геополитический риск в международном эталоне ICE Brent, вызванными потенциальной напряжённостью в ключевых нефтедобывающих регионах и её возможными последствиями для потоков сырой нефти.
Хедж-фонды и другие управляющие активами в течение февраля становились всё более «бычьими», увеличивая свои чистые длинные позиции (нетто-лонг). Рост был более выраженным в нефти ICE Brent, где чистые длинные позиции достигли самого высокого уровня с апреля 2024 года. Расширение чистых длинных позиций сопровождалось значительным притоком финансовых средств: управляющие активами выступили чистыми покупателями в объёме, эквивалентном 126 млн барр. за месяц. Второй месяц подряд управляющие сокращали значительный объём коротких позиций («шортов») как по ICE Brent, так и по NYMEX WTI после их накопления в четвёртом квартале 2025 года. Корректировка позиций отразила более сильные, чем ожидалось, фундаментальные показатели физического рынка, перебои в поставках и повышенное восприятие геополитических рисков. В то же время длинные позиции резко выросли, что способствовало дальнейшему расширению общей чистой длинной позиции.
Мировой спрос на нефть
Прогноз роста мирового спроса на нефть на 2026 год остаётся на здоровом уровне 1,4 млн б/с в годовом исчислении (г/г), что соответствует оценке прошлого месяца. Ожидается, что в странах ОЭСР спрос вырастет на 0,15 млн б/с, в то время как в странах, не входящих в ОЭСР, — примерно на 1,2 млн б/с. В 2027 году прогнозируется рост мирового спроса на нефть примерно на 1,3 млн б/с (г/г), без изменений по сравнению с оценкой прошлого месяца. Прогнозируется, что в следующем году спрос в ОЭСР вырастет на 0,1 млн б/с, а в странах вне ОЭСР — примерно на 1,2 млн б/с (г/г).
Спрос на нефть стран ОПЕК+ в 2026-2027 гг. не изменился по сравнению с оценками предыдущего месяца и составляет 42,9 млн б/с и 43,6 млн б/с соответственно. Рост в среднем составит по 0,6 млн б/с за год.
Мировое предложение нефти
Прогноз добычи жидких углеводородов в странах, не участвующих в сделке ОПЕК+, предполагает рост примерно по0,6 млн б/с (г/г) в 2026 и 2027 годах, что совпадает с оценкой прошлого месяца; основной вклад внесут Бразилия, Канада, Аргентина, а также США и Катар. Ожидается, что производство газового конденсата (NGL) и нетрадиционных жидких углеводородов в странах-участницах ОПЕК+ вырастет на 0,1 млн б/с (г/г) в 2026 и в 2027 годах до среднего уровня 8,8-8,9 млн б/с. В феврале добыча сырой нефти странами ОПЕК+ увеличилась на 445 тыс. б/с (м/м) до среднего уровня 42,72 млн б/с, согласно доступным вторичным источникам.
Рынки нефтепродуктов и нефтепереработка
В феврале маржа нефтепереработки в Атлантическом бассейне выросла ввиду сокращения выпуска продукции из-за сезонного технического обслуживания НПЗ. Кроме того, геополитическая напряжённость и опасения по поводу перебоев в поставках нефтепродуктов способствовали дальнейшему повышению маржи. На побережье Мексиканского залива США (USGC) маржа поддерживалась за счёт высокого спроса на бензин и средние дистилляты, в то время как в Роттердаме рост наблюдался по всей корзине продуктов, за исключением мазута с низким содержанием серы (LSFO). Маржа переработки в Сингапуре снизилась из-за накопления региональных запасов бензина, роста доступности авиакеросина в Юго-Восточной Азии и удорожания сырья.
Рынок танкерных перевозок
Спотовые ставки фрахта на танкеры класса VLCC продемонстрировали уверенный рост в феврале, так как консолидация флота и рост спроса на танкеры на дальних маршрутах ограничили доступное предложение судов. На маршруте с Ближнего Востока на Восток спотовые ставки выросли на 65 % (м/м). Ставки на танкеры Suezmax немного подросли, частично благодаря поддержке со стороны исключительно сильного рынка VLCC. Спотовые ставки на маршруте с побережья Мексиканского залива США в Европу выросли на 7 % (м/м). Ставки на Aframax укрепились, особенно в регионе к востоку от Суэцкого канала. Тарифы на маршруте Индонезия — Восток выросли на 21 % (м/м), а внутрисредиземноморские ставки — на 14 % (м/м). Спотовые ставки на перевозку светлых нефтепродуктов снизились к востоку от Суэца и немного выросли к западу от него, так как сезон ремонтов увеличил потребность в импорте продукции.
Торговля сырой нефтью и нефтепродуктами
Импорт сырой нефти в США в феврале вырос на 5 % (м/м), в то время как экспорт составил в среднем 4,2 млн б/с, увеличившись на 87 тыс. б/с (м/м). Экспорт нефтепродуктов снизился до 6,7 млн б/с, хотя потоки дистиллятов и остаточного мазута оставались значительными. По оценкам, в январе импорт нефти в европейские страны ОЭСР был ниже диапазона за последние 5 лет, так как закрытие НПЗ снизило потребности в закупках. Импорт нефтепродуктов в Европу сократился по сравнению с предыдущим месяцем по всем основным категориям. Тем временем импорт нефти в Японию в январе снизился с многолетнего максимума предыдущего месяца до среднего уровня 2,5 млн б/с. Экспорт нефтепродуктов из Японии превысил пятилетний диапазон за счёт увеличения отгрузок бензина и газойля на фоне хорошей маржи в регионе. Импорт нефти в Китай в начале года оценивается выше пятилетнего среднего уровня (12 млн б/с), хотя источники поставок изменились по сравнению с декабрем. Импорт нефтепродуктов в Китай оставался выше пятилетнего диапазона, несмотря на сезонное снижение (м/м). Импорт нефти в Индию в январе составил чуть менее 5 млн б/с. Импорт нефтепродуктов показал хорошие результаты (1,3 млн б/с), а экспорт соответствовал среднему пятилетнему значению.
Движение коммерческих запасов
Предварительные данные за январь 2026 года показывают, что коммерческие запасы нефти в ОЭСР упали на 19,9 млн барр. (м/м) до 2 824 млн барр. При таком уровне запасы в ОЭСР были на 70,5 млн барр. выше, чем в прошлом году (г/г), и на 9,8 млн барр. выше среднего пятилетнего значения, но на 103,1 млн барр. ниже среднего показателя за 2015-2019 годы. В разрезе компонентов запасы сырой нефти и нефтепродуктов сократились на 3,0 млн барр. и 16,9 млн барр. (м/м) соответственно. Коммерческие запасы сырой нефти в ОЭСР составили 1 313 млн барр. Это на 24,6 млн барр. выше уровня прошлого года, но на 26,9 млн барр. ниже последнего пятилетнего среднего значения и на 118,1 млн барр. ниже среднего показателя за 2015-2019 годы.
Общие запасы нефтепродуктов в ОЭСР в январе составили 1 511 млн барр., что на 45,9 млн барр. выше уровня прошлого года, на 36,6 млн барр. выше среднего пятилетнего значения и на 15,0 млн барр. выше среднего уровня 2015-2019 годов. С точки зрения обеспечения днями форвардного покрытия, коммерческие запасы ОЭСР в январе сократились на 0,8 дня (м/м) до 62,0 дней. Это на 1,3 дня больше, чем в январе 2025 года, но на 0,8 дня ниже последнего пятилетнего среднего значения и соответствует среднему показателю за 2015-2019 годы.
Оригинал: https://the-tenge.kz/articles/opek-0326