Обзор доходности БВУ: итоги месяца
Крупные банки формируют основной объём прибыли, тогда как лидерами по рентабельности остаются иностранные дочерние БВУ.
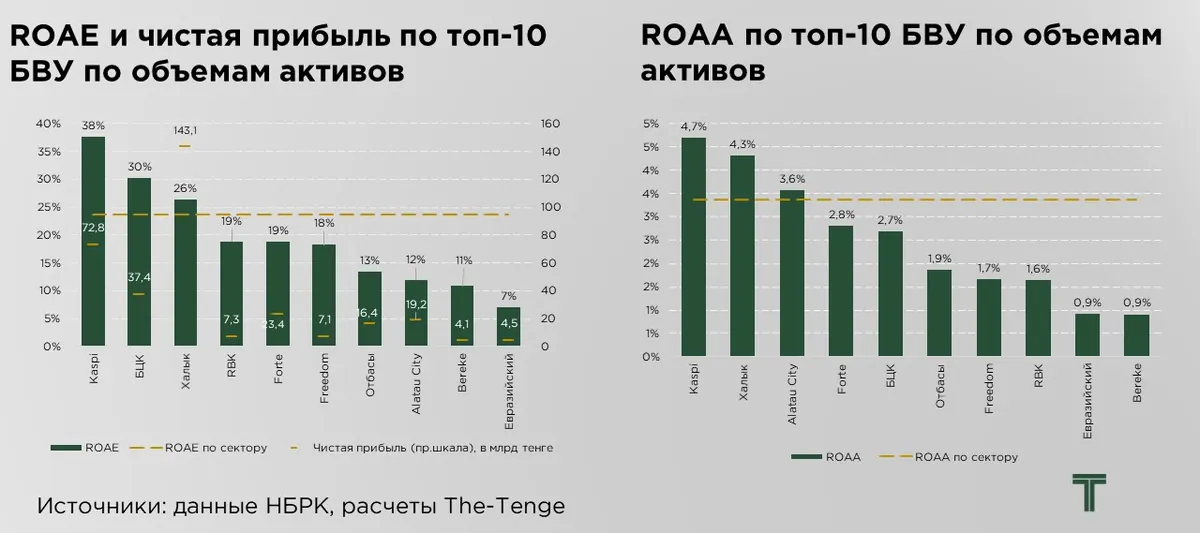
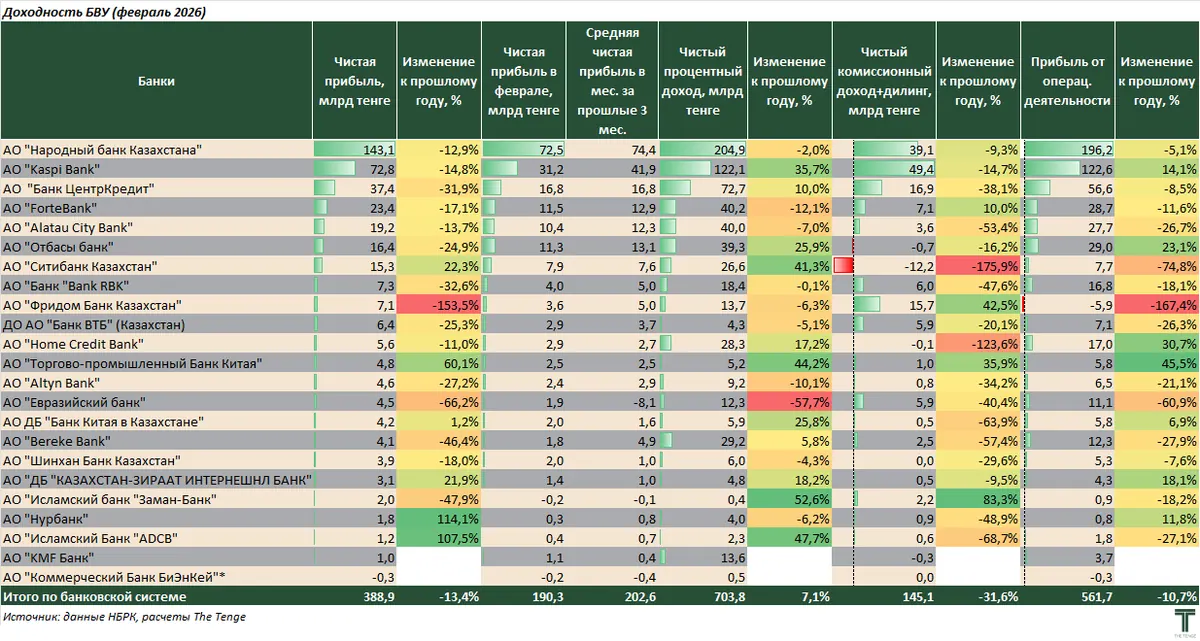
Объём чистой прибыли банков второго уровня за январь-февраль составил ₸388,9 млрд, что на 13,4 % ниже уровня аналогичного периода прошлого года. По итогам февраля чистая прибыль сложилась на уровне ₸190,3 млрд, что немногим ниже среднемесячного уровня (за 3 месяца) в ₸202,6 млрд.
Снижение совокупной прибыли относительно прошлого года во многом связано с ухудшением динамики операционных доходов. Основное давление оказало сокращение чистых комиссионных доходов и доходов от дилинговых операций на 31,6 % в годовом выражении. Значительное сокращение в годовом выражении затронуло практически все банки за исключением Freedom Bank (+42,5 % г/г), Торгово-промышленный Банк Китая (+36 % г/г) и ForteBank (+10 % г/г).
Кроме того, отмечено ускорение роста административных расходов, которые за год увеличились на 19,7 %.
При этом чистый процентный доход увеличился на 7,1 % в сравнении с аналогичным периодом прошлого года.
Наибольший объём чистой прибыли традиционно формируют крупнейшие участники рынка. Лидером остается Halyk с результатом ₸143,1 млрд, далее следуют Kaspi (₸72,8 млрд), БЦК (₸37,4 млрд), Forte (₸23,4 млрд), Alatau City Bank (₸19,2 млрд), Отбасы Банк (₸16,4 млрд) и Ситибанк (₸15,3 млрд).
Февраль с убытком закрыл BNK (-₸0,2 млрд за месяц, -₸0,3 млрд с начала года), который только с прошлого года трансформировался с микрофинансовой организации в банк, а также Исламский банк «Заман-Банк» (-₸0,2 млрд, +₸2 млрд с начала года).
Рентабельность БВУ и создание стоимости для акционеров
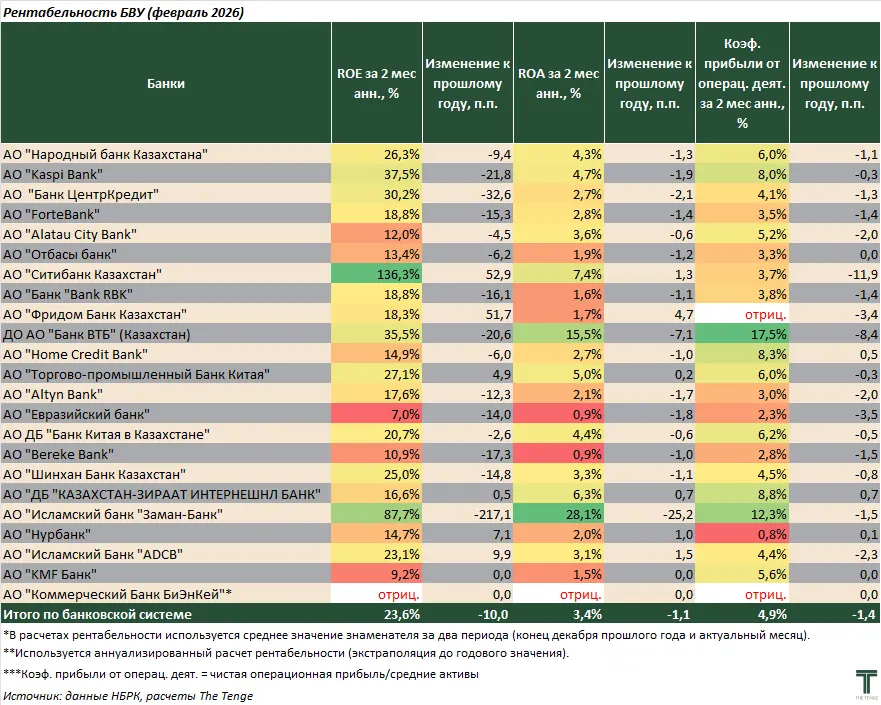
На фоне общего снижения чистой прибыли отмечается ухудшение показателей рентабельности по сектору. Рентабельность капитала (ROАE) по сектору сократилась на 10 п.п. г/г и составила 23,6 %. Практически по всем БВУ наблюдается сокращение данного показателя.
При этом прирост отмечается Ситибанка (+52,9 п.п.), ТПБ Китая (+4,9 п.п.), КЗИ (+0,5 п.п.), Нурбанк (+7,1 п.п.) и у ADCB (+9,9 п.п.).
Наиболее высокие значения рентабельности капитала среди топ-10 БВУ по активам отмечаются у Kaspi (37,5 %), БЦК (30,2 %), Halyk (+26,3 %), тогда как у остальных БВУ значения меньше, чем по сектору.
Схожая ситуация наблюдается и по рентабельности активов. За год ROАA сократилась на 1,1 п.п., составив на конец февраля 3,4 %. Также отмечается сокращение данного показателя практически по всем БВУ.
Увеличение рентабельности активов по сравнению с прошлым годом отмечается у Ситибанк (+1,3 п.п.), ADCB (+1,5 п.п.), Нурбанк (+1,0 п.п.), КЗИ (+0,7 п.п.), ТПБ Китая (+0,2 п.п.).
Столь высокие показатели рентабельности у ряда иностранных дочерних банков при их ограниченном участии в кредитной деятельности в значительной степени объясняются особенностями бизнес-модели. Такие банки в меньшей степени ориентированы на масштабное наращивание кредитного портфеля, и в большей степени — на получение транзакционных доходов, доходов с ценных бумаг, а также доходов от операций с иностранной валютой.
Высокие значения ROAA среди крупных БВУ отмечаются у Kaspi (4,7 %), Halyk (4,3 %), Alatau City Bank (3,6 %), а у остальных БВУ значения меньше, чем по сектору.
Несмотря на значительные номинальные значения рентабельности капитала по сектору, на сколько она реально высока, необходимо оценивать относительно доходности рынка и безрисковой доходности, выраженных в тенге. Так, требуемая инвесторами доходность на капитал (CAPM) для Казахстанской банковской системы, используя 5-летнюю ставку доходности по тенговым облигациям, на февраль составила 25,85 %. Согласно финансовой теории, рентабельность капитала выше этого значения позволяет банкам генерировать добавленную стоимость для своих акционеров.
На фондовом рынке относительно активно обращаются акции 4 БВУ: Halyk, Kaspi, БЦК и Forte. Отняв от их рентабельности капитала требуемую доходность, мы получим так называемый избыточный доход, который и позволяет увеличивать стоимость для акционеров и обеспечивать превышение рыночной стоимости капитала к его балансовой стоимости.
Больше всех дополнительную стоимость создаёт Kaspi (избыточный доход 11,7 %), умеренную стоимость создает БЦК (4,3 %), Halyk практически находится на границе нейтрального значения (0,5 %) и отрицательную стоимость создает Forte (−7,0 %). Таким образом, среди публично торгуемых БВУ наиболее эффективным с точки зрения создания акционерной стоимости в настоящее время выглядит Kaspi.
БЦК также сохраняет положительный результат, однако значение находится чуть ниже оптимальной границы (5 %), которая учитывает необходимость повышения капитала и резервов для продолжения активного наращивания своей деятельности.
Halyk банк демонстрирует практически нейтральный результат, не создавая дополнительную добавленную стоимость для акционеров при текущих инфляционных условиях и риск премии казахстанского рынка.
Процентный спред и маржа БВУ РК
Процентная маржа — рассчитывается как отношение чистого процентного дохода к средним доходным активам или к средним активам.
Процентный спред — разница между средней доходностью активов и средней стоимостью обязательств.
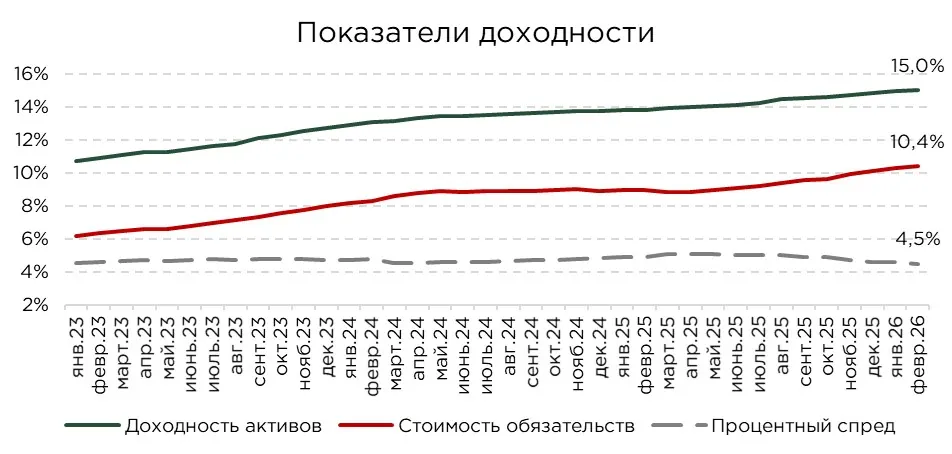
В последние несколько лет в банковском секторе наблюдается устойчивый рост доходности активов. С февраля 2023 года данный показатель увеличился с 10,9 % до 15,0 %. Во многом такая динамика была обусловлена сохранением высоких процентных ставок в экономике, а также продолжающейся концентрацией кредитного портфеля в более доходных розничных сегментах, прежде всего, в потребительском кредитовании.
Одновременно рост доходности активов сопровождался увеличением стоимости обязательств. Это во многом закономерно, поскольку основным источником фондирования для банков второго уровня остаются депозиты. В условиях повышения базовой ставки банки вынуждены оперативно адаптировать свою депозитную политику, чтобы удерживать текущих вкладчиков и привлекать новые средства. Конкуренция за клиентскую ликвидность в такие периоды усиливается, поэтому рост ставок по депозитам обычно происходит достаточно быстро и в ряде случаев почти синхронно с изменением базовой ставки.
В совокупности это привело к тому, что процентный спред за последние три года существенно не изменился и в среднем формировался вблизи 4,5 %.
Источник: данные НБРК, расчёты THE TENGE
Отдельно следует выделить первую половину 2025 года, когда данный показатель поднимался выше 5,1 %. Во многом это было связано с изменением поведения банков на фоне ожиданий ужесточения регулирования в сегменте потребительского кредитования. В этот период банки стремились максимально нарастить выдачу необеспеченных потребительских займов, в том числе по ставкам, близким к предельно допустимому уровню.
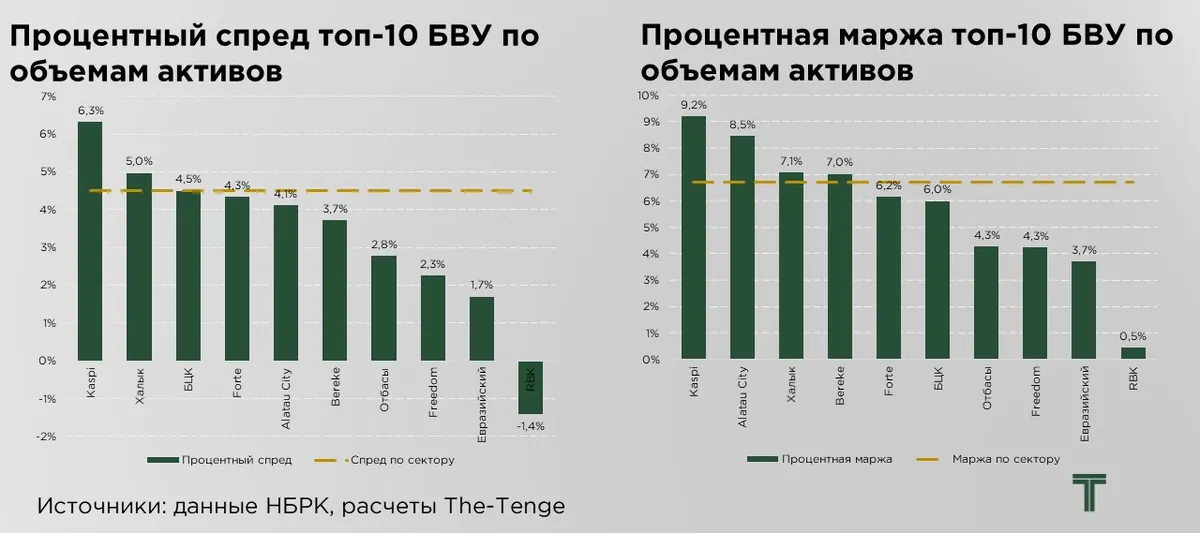
За февраль уровень процентного спреда оп банковской системе Казахстана составил 4,5 %, за месяц сократившись на 0,1 п.п., (−0,1 п.п. с начала года). Процентный спред служит одним из ключевых индикаторов эффективности управления банковскими ресурсами. Его экономический смысл заключается в способности банка привлекать фондирование по относительно низкой стоимости и размещать средства в более доходные активы, формируя тем самым устойчивую процентную прибыль. Среди БВУ наиболее высоким процентным спредом выделяются Home Credit (11,8 %), Ситибанк (11,0 %), KMF (7,7 %), а также Kaspi (6,3 %) и Halyk (5,0 %), у остальных на уровне сектора или меньше.
Наиболее слабые результаты среди крупных БВУ демонстрируют Евразийский банк (1,7 %) и RBK (−1,4 %). Отрицательный спред свидетельствует о том, что стоимость фондирования превышает доходность по процентным активам и банку необходимо пересмотреть свою текущую модель.
Наиболее высокая стоимость фондирования характерна преимущественно для рознично-ориентированных БВУ: KMF (20,4 %), Kaspi (15,3 %), Home Credit (15,2 %), RBK (15,2 %). Бизнес-модель этих банков предполагает активное кредитное расширение, для которого требуется постоянное наращивание ресурсной базы. Поскольку основную часть их фондирования формируют депозиты, прежде всего, розничные вклады, такие банки вынуждены быстрее и в большей степени реагировать на изменения базовой ставки, повышая ставки по депозитам.
Наиболее низкая стоимость фондирования наблюдается у Отбасы Банка (5,9 %), а также у большинства дочерних иностранных БВУ. Помимо них, среди крупных банков относительно дешёвым фондированием выделяются Altyn Bank (8,7 %), Евразийский банк (9,8 %), БЦК (9,1 %) и Halyk (9,4 %).
Наибольшую доходность активов демонстрируют: Home Credit (27,0 %), Kaspi (21,6 %), Bereke (16,8 %) и Alatau City Bank (15,6 %). Среди крупных БВУ сравнительно низкие значения фиксируются у Отбасы Банка (8,6 %), Евразийского банка (11,5 %), Altyn Bank (12,0 %) и БЦК (13,6 %).
В этом списке выделяется Евразийский банк, который при относительно низкой стоимости обязательств, одновременно демонстрирует и низкую доходность активов. Располагая сравнительно дешёвой базой фондирования, банк использует её недостаточно эффективно, от чего и формируется сравнительно низкий процентный спред.
Показатель чистой процентной маржи в феврале 2026 года составил 6,7 % (−0,04 п.п. за месяц и −0,1 п.п. с начала года). При этом с августа 2025 года наблюдается её постепенное сокращение, что по времени совпадает с введением регуляторных ограничений, направленных на сдерживание расширения потребительского кредитования. Вместе с тем, в более длительной ретроспективе уровень процентной маржи по-прежнему остаётся повышенным (более 5 % уже считается достаточно высоким значением). С февраля 2023 года данный показатель продемонстрировал рост с 5,8 % до 6,7 %.
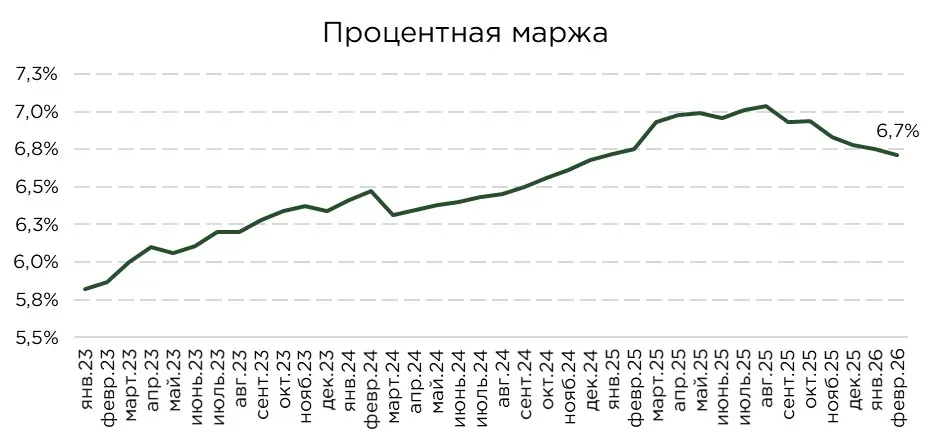
Источник: данные НБРК
Наиболее высоким значением процентной маржи отличаются Home Credit (15,8 %), КЗИ (12,4 %), Ситибанк (11,3 %), KMF (10,4 %), Kaspi (9,2 %) и Alatau City Bank (8,5 %).
Если показатель процентного спреда отражает, насколько эффективно банк размещает привлечённые средства, то процентная маржа демонтирует общий уровень доходности активов за счёт всех средств, как привлечённых, так и собственных. В свою очередь, часто возникают довольно сильные расхождения в значениях процентного спреда и маржи, в сторону большего роста последней, связанные именно с участием собственного капитала в генерировании доходности.
Наиболее заметное превышение процентной маржи над процентным спредом наблюдается у Alatau City Bank, Bereke, Home Credit и ВТБ, где маржа почти в 2 раза выше спреда. У Alatau City Bank, Home Credit и ВТБ такое расхождение обусловлено высокой долей собственного капитала в структуре баланса. Так, соотношение капитала к активам у ВТБ — 48,9 %, Alatau City — 31,7 %, что и позволяет им поддерживать относительно высокие уровни процентной маржи, особенно в условиях высоких безрисковых ставок доходностей в экономике.
Риск премия банковского бизнеса
Премией за риск для банков выступает величина превышения средней доходности кредитного портфеля над короткой и длинной безрисковой тенговой ставкой (учитывая краткосрочность отечественного банковского портфеля, взята ставка по трёхлетним гос. облигациям).
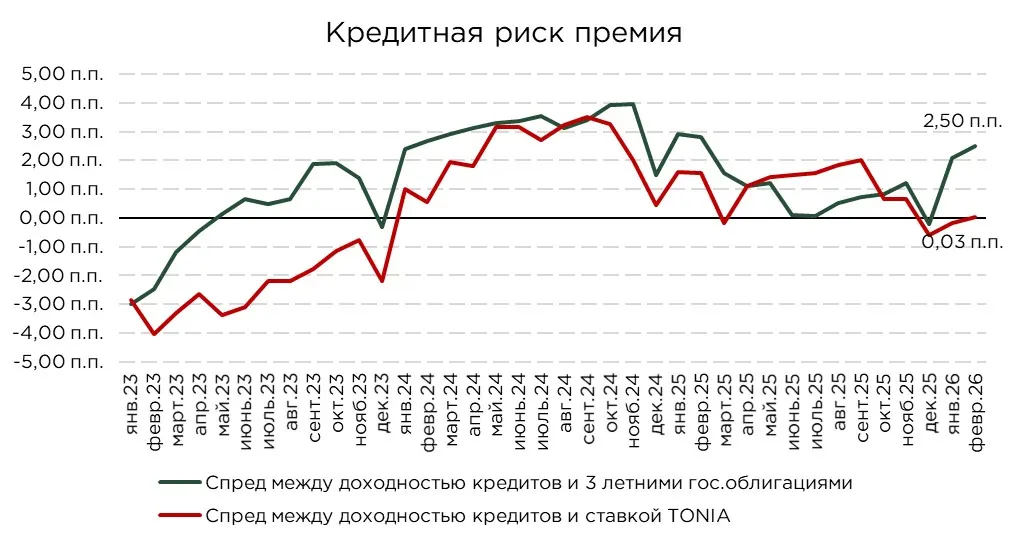
Источник: данные НБРК, расчёты THE TENGE
На конец февраля кредитная риск премия (спред между доходностью кредитов и доходностью трёхлетних ГЦБ) составила 2,5 п.п. против 2,8 п.п. годом ранее. Вместе с тем, в отдельные периоды наблюдалась обратная ситуация, когда доходность государственных облигаций либо сравнивалась с доходностью кредитов, либо даже превышала её.
В такие периоды для банков размещение средств в государственные ценные бумаги оказывалось более привлекательным, чем выдача кредитов, поскольку позволяло получать сопоставимую, а иногда и более высокую доходность при существенно меньшем уровне риска. Более того, до мая 2023 года доходность ГЦБ в целом превышала доходность кредитов. Во многом именно этим может объясняться сравнительно низкая кредитная активность БВУ.
Параллельно можно оценить риск премию, которую предлагают или наоборот устраняют, предлагая свои продукты экономическим агентам. Для оценки этого, из стоимости фондирования вычитается доходность тенговых государственных облигаций или базовая ставка, характеризующая краткосрочную безрисковую доходность.
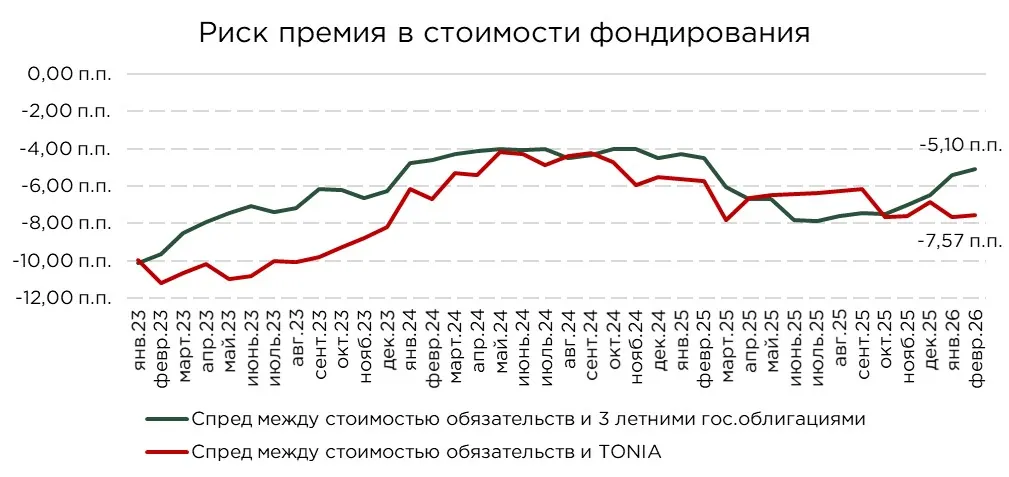
Источник: данные НБРК, расчёты THE TENGE
В целом, стоимость обязательств БВУ остаётся заметно ниже доходности по трёхлетним ГЦБ, что как раз и является нормальной ситуацией, так как банки устраняют рыночный и ценовой риск ,присущий долговым инструментам фондового рынка.
На конец февраля спред между стоимостью обязательств банков и трёхлетними государственными тенговыми облигациями составил −5,1 п.п. против −5,4 п.п. месяцем ранее (−4,5 п.п. годом ранее).
При этом значительная величина отрицательного данного спреда, а также его расширение, может указывать на то, что банки несвоевременно учитывают в ставках по своим продуктам рост общего уровня ставок в экономике, и, соответственно, недостаточно компенсируют возросшее инфляционное давление. Подобная ситуация наблюдалась в 2023 году и отчасти — в 2025 году.
Оригинал: https://the-tenge.kz/articles/obzor-dokhodnosti-bvu-za-mesyats