Мэа понизило прогноз роста спроса на нефть на 210 тыс. Б/с
Высокие цены на нефть и нестабильные перспективы мировой экономики создают дополнительные риски
Изображение: wirestock/Freepik
Из-за отмены авиарейсов и высоких цен Международное энергетическое агентство понизило прогноз роста спроса на 2026 год на 210 тыс. баррелей в сутки. Ранее страны-члены ассоциации приняли беспрецедентное решение высвободить 400 млн баррелей из чрезвычайных резервов для стабилизации ситуации. В мартовском отчёте о рынке нефти аналитики агентства отметили, что блокировка Ормузского пролива привела к потере почти 20 млн б/с транзита. Это крупнейший логистический шок в истории, который вынудил страны Персидского залива сократить добычу на 10 млн б/с из-за переполнения хранилищ. Из-за атак и отсутствия путей сбыта остановлено более 3 млн б/с нефтеперерабатывающих мощностей в регионе. Мировой рынок сталкивается с дефицитом дизеля, авиакеросина и СУГ. Несмотря на то, что огромные запасы стран ОЭСР и вмешательство МЭА сдерживают панику, эти меры являются лишь временными. Дальнейшая судьба мировой экономики теперь напрямую зависит не от объёмов добычи, а от безопасности судоходства в Ормузском проливе.
Война на Ближнем Востоке создаёт крупнейший сбой в поставках за всю историю мирового рынка нефти, подчеркнули авторы отчёта. Потоки сырой нефти и нефтепродуктов через Ормузский пролив сократились с примерно 20 млн б/с до начала войны до мизерных значений в настоящее время. Из-за ограниченных возможностей для обхода этой важнейшей водной артерии и заполнения хранилищ страны Персидского залива сократили общую добычу нефти как минимум на 10 млн б/с. В отсутствие быстрого возобновления судоходства потери поставок будут только расти.
Мировой рынок нефти борется с последствиями войны на Ближнем Востоке. Помимо прямого ущерба энергетической инфраструктуре региона, кризис привёл к почти полной остановке движения танкеров через Ормузский пролив. Поскольку в настоящее время немногие суда могут или хотят принимать грузы в портах, а внутренние резервуары заполняются, производители в регионе сокращают или полностью прекращают добычу.
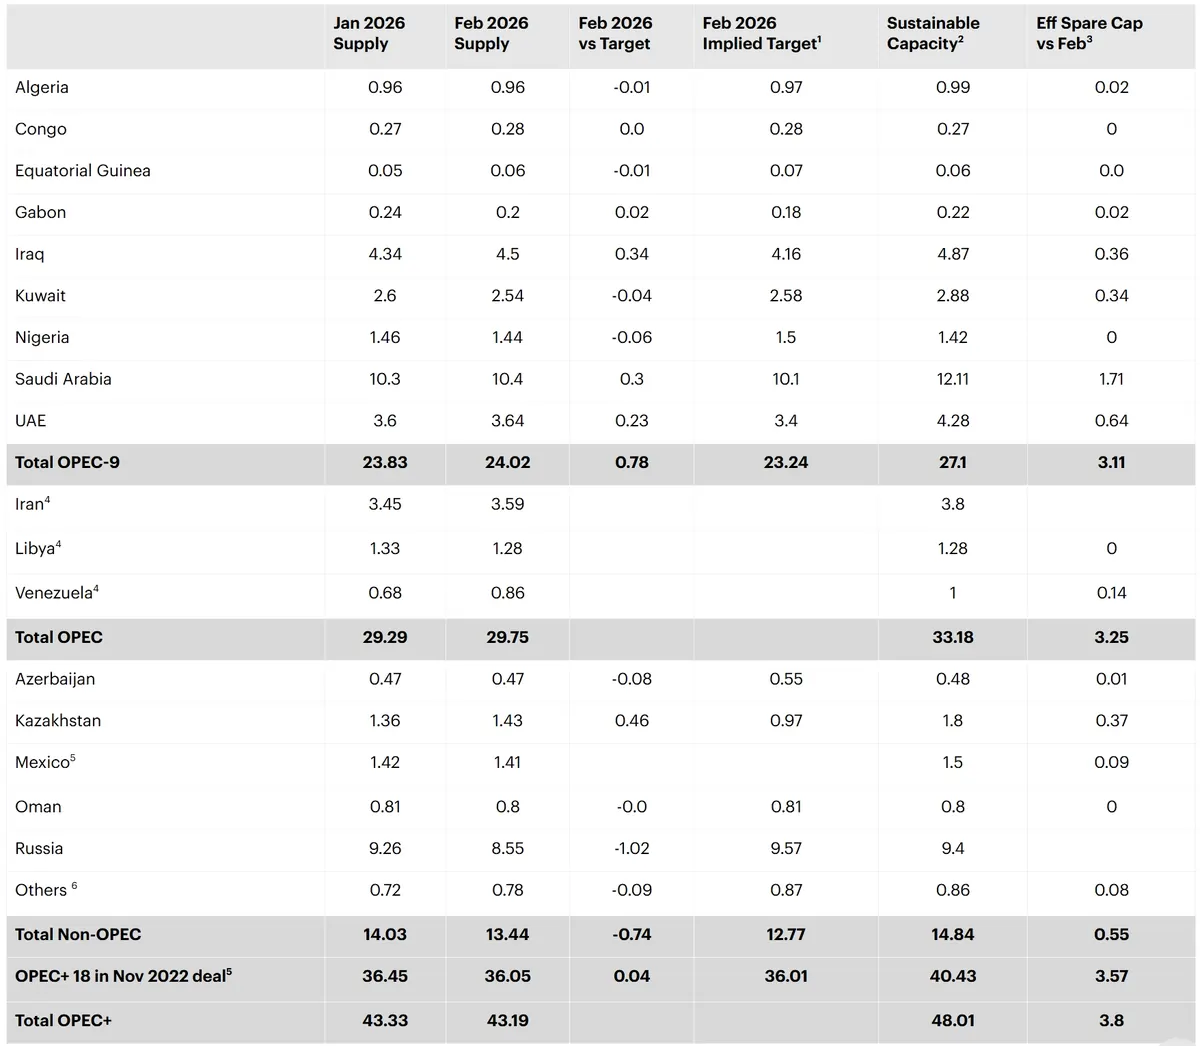
Прогнозируется, что мировое предложение нефти в марте упадёт на 8 млн б/с. Сокращения на Ближнем Востоке будут частично компенсированы ростом добычи производителями, не входящими в ОПЕК+, а также Казахстаном и Россией после перебоев в начале года. По данным МЭА, Казахстан увеличил поставки нефти в феврале на 5,2 %, до 1,43 млн б/с, что почти на 50 % превышает допустимую квоту ОПЕК+ в рамках сделки по добровольным сокращениям. При этом выпуск нефти в нашей республике в прошлом месяце не достиг 80 % от полной потенциальной мощности. В то же время поставки нефти из России в феврале сократились на 7,6 % и оказались более чем на млн б/с ниже установленной цели по добычи в рамках обязательств перед ОПЕК+.
Ситуация на местах быстро меняется и порой остаётся непрозрачной, однако по нашим оценкам, добыча сырой нефти в настоящее время сокращена как минимум на 8 млн б/с, а ещё 2 млн б/с конденсата и ШФЛУ (широкой фракции лёгких углеводородов) остаются невостребованными. Крупные сокращения поставок наблюдаются в Ираке, Катаре, Кувейте, ОАЭ и Саудовской Аравии. Хотя масштаб потерь будет зависеть от продолжительности конфликта и нарушений логистики, мы оцениваем, что в среднем в 2026 году мировое предложение нефти вырастет на 1,1 млн б/с, причём весь этот прирост обеспечат производители вне ОПЕК+.
Конфликт также оказывает значительное влияние на мировые рынки нефтепродуктов, так как экспортные потоки через пролив практически остановились. В 2025 году производители Персидского залива экспортировали 3,3 млн б/с нефтепродуктов и 1,5 млн б/с сжиженного нефтяного газа (СУГ). Более 3 млн б/с нефтеперерабатывающих мощностей в регионе уже остановлено из-за атак и отсутствия жизнеспособных экспортных путей.
Перебои не ограничиваются добычей и экспортом сырья: несколько нефтеперерабатывающих заводов и газоперерабатывающих предприятий закрыты из-за атак или из соображений безопасности. Закрытие пролива также вынуждает экспортно-ориентированные НПЗ сокращать объёмы переработки или полностью закрываться по мере заполнения резервуаров для готовой продукции; под угрозой находятся более 4 млн б/с нефтеперерабатывающих мощностей.
Хотя увеличение объёмов переработки в других регионах возможно, ограничивающим фактором станет доступность сырья. Это уже побудило некоторые страны ввести ограничения на экспорт нефтепродуктов. Рынки дизельного и авиационного топлива выглядят особенно уязвимыми к длительной потере ближневосточного производства и экспорта, учитывая ограниченную гибкость других регионов в наращивании выпуска.
Страны-потребители располагают значительными запасами нефти, чтобы восполнить временные потери поставок. Мировые наблюдаемые запасы сырой нефти и нефтепродуктов в настоящее время оцениваются более чем в 8,2 миллиарда баррелей, что является самым высоким уровнем с февраля 2021 года. Примерно половина из них приходится на страны ОЭСР, из которых 1,25 миллиарда баррелей удерживаются правительствами на случай чрезвычайных ситуаций, а ещё 600 миллионов баррелей составляют запасы промышленности, хранящиеся по государственному обязательству.
Страны-члены МЭА 11 марта единогласно согласились предоставить рынку 400 млн баррелей нефти из своих чрезвычайных резервов, чтобы нивелировать перебои, вызванные войной на Ближнем Востоке. Мировые наблюдаемые запасы нефти в январе составили 8 210 млн баррелей — самый высокий уровень с февраля 2021 года. На долю ОЭСР пришлось 50 %, запасы сырой нефти в Китае составили 15 %, нефть в танкерах (на воде) — 25 %, остальное — в других странах, не входящих в ОЭСР.
Скоординированный выпуск чрезвычайных запасов создаёт значительный и долгожданный буфер, но в отсутствие быстрого разрешения конфликта он остаётся лишь временной мерой, подчеркнули в МЭА. Конечный эффект конфликта для рынков нефти и газа, а также для экономики в целом будет зависеть не только от интенсивности военных атак и ущерба энергетическим активам, но и, что критически важно, от продолжительности перебоев в судоходстве через Ормузский пролив. Наличие адекватных механизмов страхования и физическая защита судоходства являются ключевыми условиями для возобновления потоков, что имеет первостепенное значение для нефтяного рынка.
Тем временем приостановка полётов в крупнейших аэропортах Ближнего Востока, повлёкшая за собой цепную реакцию в хабах по всему миру, существенно снизила мировой спрос на авиакеросин. Резкое сокращение поставок СУГ и нафты уже вынуждает нефтехимические заводы ограничивать производство полимеров, усугубляя потерю ближневосточных потоков нефтехимии. Использование СУГ для приготовления пищи и отопления, особенно в Индии и Восточной Африке, также находится под угрозой.
В более широком смысле, высокие цены на нефть и ухудшающиеся экономические перспективы начали подрывать спрос на весь спектр нефтепродуктов. Ожидается, что массовые отмены авиарейсов на Ближнем Востоке и масштабные перебои в поставках СУГ приведут к снижению мирового спроса на нефть в марте и апреле примерно на 1 млн б/с по сравнению с предыдущими оценками. Более высокие цены на нефть и более шаткие перспективы мировой экономики создают дополнительные риски для прогноза. Рост мирового потребления нефти в 2026 году теперь прогнозируется на уровне 640 тыс. б/с в годовом исчислении — это на 210 тыс. б/с меньше, чем в прошлом месяце.
Цены на нефть совершают резкие скачки с тех пор, как 28 февраля США и Израиль нанесли совместные масштабные авиаудары по Ирану. Перебои в поставках с Ближнего Востока из-за атак на энергетическую инфраструктуру региона и прекращение движения танкеров через Ормузский пролив привели к резкому росту фьючерсов на нефть марки Brent, которые торговались в шаге от $120 за баррель. Впоследствии цены снизились, и на момент написания отчёта Brent стоила около $92 за баррель, что на $20 выше показателей начала месяца, причём на рынках нефтепродуктов рост был ещё более значительным.
Добыча сырой нефти ОПЕК+, млн/с
Источник: МЭА
Примечание. 1. Включает дополнительные добровольные ограничения и пересмотренные, дополнительные объёмы компенсационного сокращения. 2. Уровни мощности могут быть достигнуты в течение 90 дней и поддерживаться в течение длительного периода. 3. Исключает остановленные поставки иранской и российской нефти. 4. Иран, Ливия, Венесуэла освобождены от сокращений. 5. Мексика исключена из обязательств ОПЕК+. 6. Бахрейн, Бруней, Малайзия, Судан и Южный Судан.
Оригинал: https://the-tenge.kz/articles/mea-0326