Обзор корпоративного кредитования: итоги месяца
Портфель краткосрочных займов и неторгуемых отраслей растёт, а в обрабатывающей промышленности отмечено его сокращение.
Корпоративные кредиты в экономике по итогам февраля увеличились на 0,2 %, или на ₸40,1 млрд. В целом, столь сдержанные темпы прироста являются достаточно характерными для данного месяца: годом ранее рост также был минимальным и составил 0,1 %.
В разрезе валютной структуры продолжилось сокращение займов в иностранной валюте, тогда как прирост тенгового кредитования лишь частично компенсировал данное снижение. Так, объём кредитов в национальной валюте вырос на ₸88,2 млрд, тогда как валютный портфель сократился на ₸48,1 млрд.
В совокупности кредитный портфель бизнеса составил ₸18,3 трлн, и его структура выглядит следующим образом:
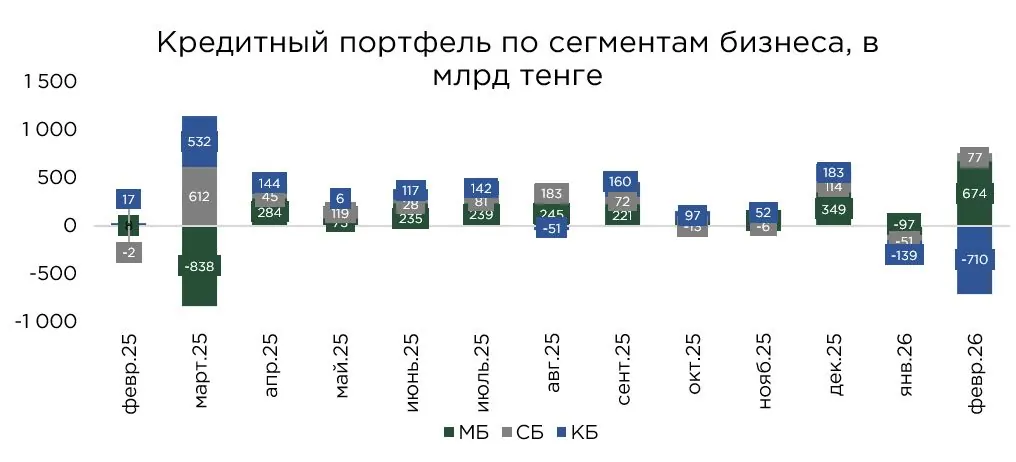
- малый бизнес — ₸8,7 трлн (+8,4 % м/м), доля в портфеле корпоративных кредитов — 44 %;
- средний бизнес — ₸3,0 трлн (+2,6 % м/м) доля в портфеле корпоративных кредитов — 16 %;
- крупный бизнес — ₸6,6 трлн (−9,7 % м/м) доля в портфеле корпоративных кредитов — 40 %.
С точки зрения сегментации по размеру бизнеса, основной прирост пришёлся на малые и средние предприятия. Наиболее заметное расширение зафиксировано в сегменте малого бизнеса, где кредитный портфель увеличился на 8,4 %, или на ₸281,5 млрд. Портфель среднего бизнеса также продемонстрировал положительную динамику, прибавив ₸98,5 млрд, или 2,6 %.
Одновременно с этим в сегменте крупного бизнеса наблюдалось существенное сокращение кредитного портфеля — на ₸710,3 млрд, или 9,7 %. Такая динамика могла быть связана как с досрочным погашением отдельных крупных займов, так и с более слабым спросом на банковское финансирование со стороны крупных компаний. Кроме того, крупный бизнес в меньшей степени зависит от классического банковского кредитования, поскольку располагает более широким набором инструментов привлечения капитала, включая облигационные размещения, внутренние ресурсы, а также финансирование через квазигосударственные и специализированные институты.
В целом в условиях высоких процентных ставок основной прирост корпоративного кредитного портфеля, вероятнее всего, и далее будет формироваться за счёт малого и среднего бизнеса. Во многом это связано с действием государственных программ поддержки предпринимательства, которые позволяют данным сегментам частично компенсировать высокую стоимость заимствований и сохранять доступ к кредитным ресурсам. Именно поэтому активность МСБ остаётся более устойчивой даже в условиях жёсткой денежно-кредитной среды.
Источник: данные НБРК, расчёты THE TENGE
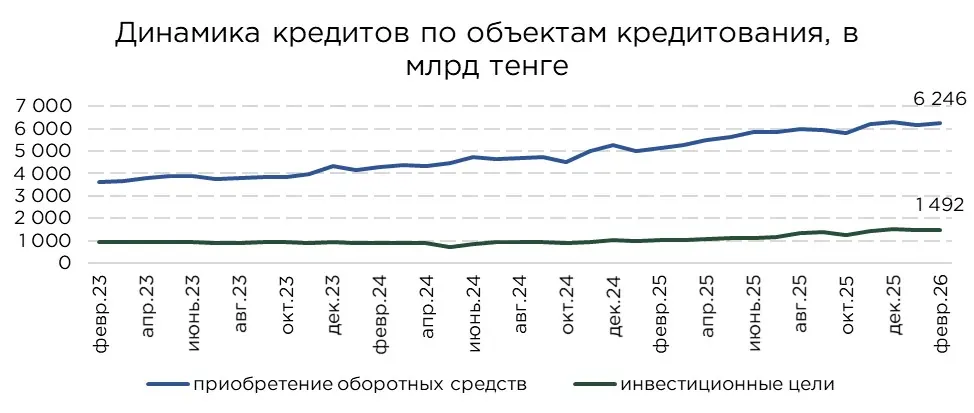
В разрезе целей кредитования наибольшая доля корпоративного кредитного портфеля по-прежнему приходится на финансирование оборотного капитала. По итогам февраля объём таких кредитов достиг ₸6,2 трлн, увеличившись за месяц на 1,6 %.
На этом фоне в сегменте кредитов инвестиционного характера наблюдалась менее благоприятная динамика. В частности, портфель займов, направленных на приобретение основных средств, сократился на 0,3 %. Вероятно, данное снижение отчасти связано с досрочным погашением ранее выданных кредитов, а также с временным сдерживанием инвестиционной активности со стороны бизнеса.
Источник: данные НБРК, расчёты THE TENGE
*Займы на инвестиционные цели включают кредиты на приобретение основных фондов, а также займы на новое строительство и реконструкцию.
Не исключено, что часть компаний находится в фазе подготовки к новому циклу обновления основных средств, который традиционно активизируется ближе к апрелю. В этом случае февральское сокращение может носить, скорее, промежуточный характер и отражать паузу между завершением предыдущих инвестиционных решений и запуском новых проектов.
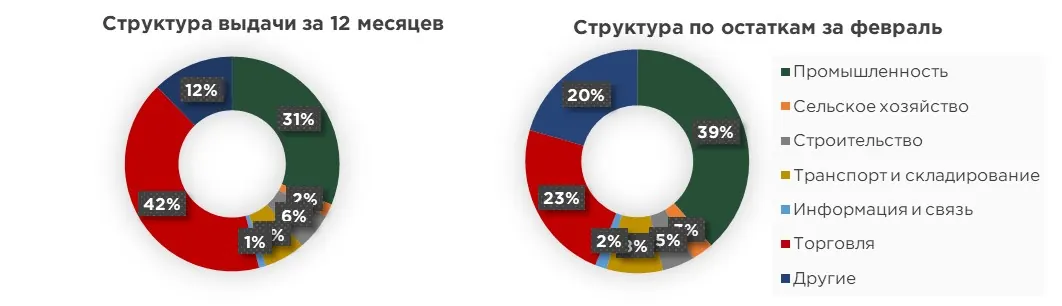
В отраслевом разрезе наибольшая доля корпоративного кредитного портфеля приходится на промышленный сектор (около 39 % совокупного объёма корпоративного кредитования). При этом по итогам января кредитный портфель промышленности сократился на 1,8 % за месяц.
Внутри промышленного сегмента динамика оставалась неоднородной. Так, в горнодобывающей промышленности зафиксирован лишь символический прирост кредитного портфеля на 0,03 %, что фактически указывает на его стагнацию. В то же время в обрабатывающей промышленности наблюдалось более заметное сокращение: портфель снизился на 2,4 %, или на ₸113,1 млрд.
Основной вклад в снижение кредитного портфеля обрабатывающей промышленности обеспечила металлургия, где объём кредитования сократился на ₸107,4 млрд, или на 6,2 %.
Даже без учёта металлургической отрасли, а также производства кокса, продуктов нефтепереработки и производства прочей неметаллической минеральной продукции, кредитный портфель обрабатывающего сектора также продемонстрировал сокращение — на 0,5 %.
Сокращение кредитного портфеля было зафиксировано по многим секторам обрабатывающей промышленности. Наиболее заметное снижение наблюдалось в производстве автотранспортных средств, где объём кредитования уменьшился на 3,2 %, а также в производстве продуктов питания, где сокращение составило 0,6 %.
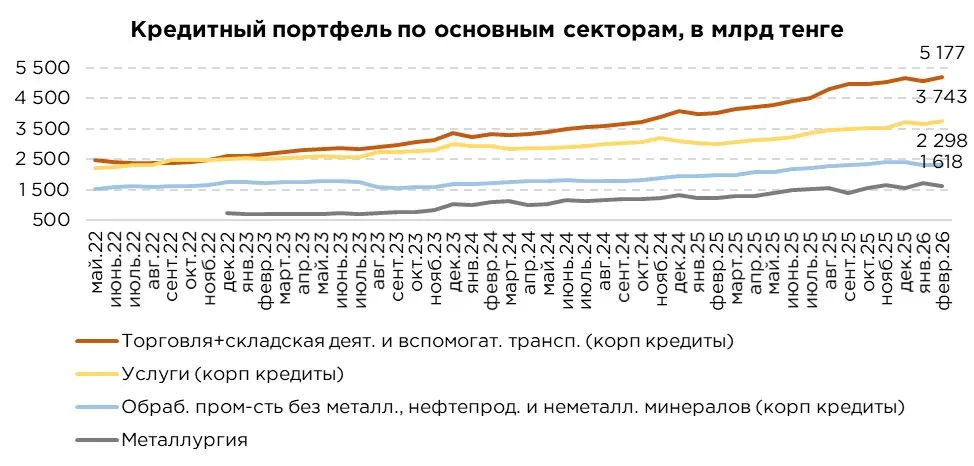
Источник: данные НБРК, расчёты THE TENGE
Кроме того, в феврале наблюдалось сокращение кредитного портфеля в строительстве на 1,9 % и в сельском хозяйстве на 2,8 %.
Несмотря на эти снижения, наиболее заметное увеличение было зафиксировано в торговле, где объём кредитования вырос на ₸98,1 млрд. Существенный вклад также внесли сектор услуг, прибавивший ₸76,2 млрд, а также транспорт и складирование, где кредитный портфель увеличился на ₸25,1 млрд.
Подобная динамика указывает на то, что в текущих условиях банки и бизнес в большей степени концентрируются на секторах с более высокой оборачиваемостью капитала и более быстрым возвратом средств. В отличие от строительства и сельского хозяйства, где инвестиционный цикл, как правило, длиннее и риски выше, торговля, услуги и логистика сохраняют более устойчивый спрос на заёмные ресурсы даже в период жёстких денежно-кредитных условий.
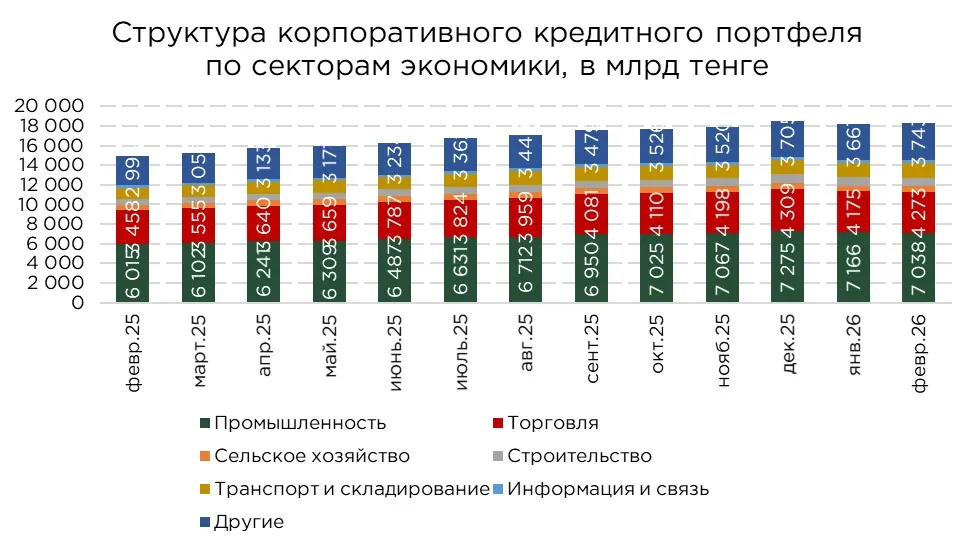
Источник: данные НБРК, расчёты THE TENGE
В феврале средневзвешенная ставка по корпоративным кредитам увеличилась на 1,1 п.п. и достигла 18,2 %. Таким образом, средняя стоимость заимствований для бизнеса вновь поднялась выше уровня базовой ставки
В горнодобывающей промышленности средневзвешенная ставка составила 11,3 %, увеличившись за месяц на 3,0 п.п., тогда как в обрабатывающей промышленности она достигла 12,8 % при росте на 1,6 п.п.
Внутри обрабатывающей промышленности наиболее низкая стоимость заимствований наблюдается в металлургии, где средневзвешенная ставка составила 8,9 %. Относительно умеренные условия кредитования сохраняются также в производстве автотранспортных средств, где ставка находится на уровне 15,9 %, и в пищевой промышленности — 17,8 %.
В то же время в ряде отраслей отмечено заметное повышение стоимости заимствований. Наиболее существенный рост ставок зафиксирован в сельском хозяйстве, где он составил 1,1 п.п., а также в транспорте и складировании, где стоимость кредитования увеличилась сразу на 2,8 п.п. В торговле рост ставок был более умеренным — на 0,1 п.п.
Одновременно, в отдельных секторах наблюдалось снижение стоимости кредитования. Так, ставки сократились в строительстве на 0,4 п.п., в секторе информации и связи — на 5,9 п.п., а в сфере услуг — на 4,4 п.п.
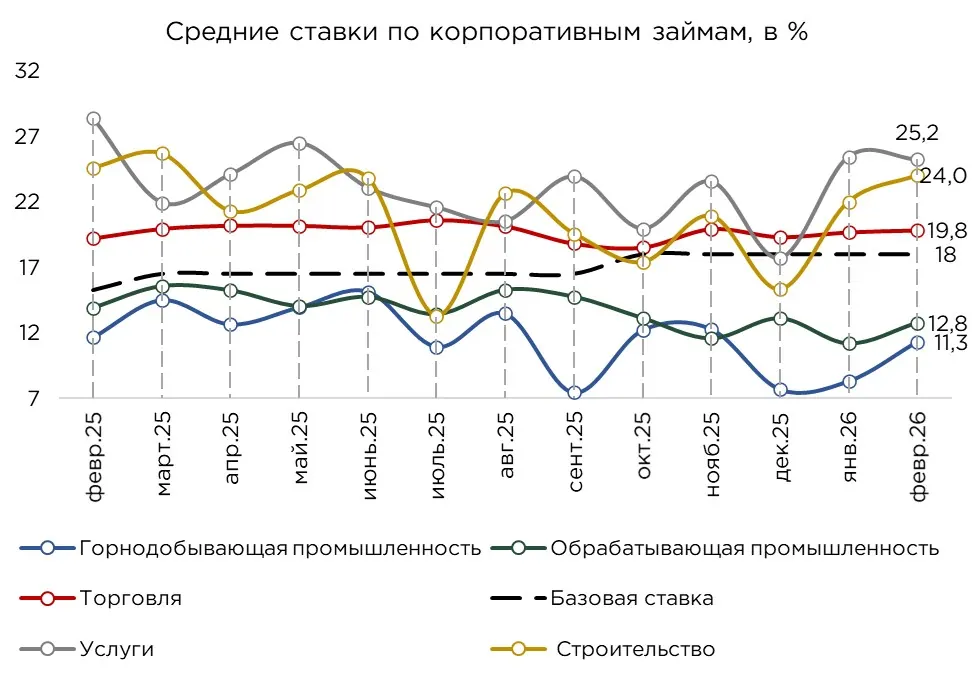
Источник: данные НБРК, расчёты THE TENGE
В феврале объём просроченных корпоративных кредитов увеличился на 2,1 % и достиг ₸507,6 млрд. Несмотря на данный рост, совокупный объём проблемной задолженности бизнеса по-прежнему остаётся почти в два раза ниже аналогичного показателя в розничном сегменте. В результате доля проблемных кредитов в корпоративном портфеле составила 2,8 %, увеличившись за месяц на 0,1 п.п.
Структура проблемной задолженности по-прежнему существенно смещена в сторону малого бизнеса. На данный сегмент приходится 68 % всех проблемных кредитов корпоративного портфеля. Доля крупного бизнеса составляет 24,4 %, тогда как на средние предприятия приходится лишь 7,9 %.
Дифференциация сохраняется и по уровню проблемности внутри отдельных сегментов. В малом бизнесе доля проблемных кредитов достигла 4,0 %, увеличившись за месяц на 0,2 п.п. В сегменте среднего бизнеса, напротив, показатель снизился до 1,3 %, или на 0,6 п.п., что может указывать на более устойчивое качество портфеля в данной категории заёмщиков. У крупного бизнеса доля проблемных кредитов составила 1,9 %, увеличившись на 0,1 п.п.
В отраслевом разрезе наибольшая доля проблемных кредитов по-прежнему сохраняется в торговле, где она составляет 4,7 %, а также в секторе услуг — 4,0 %, что связано с более высокой цикличностью данных видов деятельности, их чувствительностью к колебаниям потребительского спроса и сравнительно низкой устойчивостью части компаний к росту издержек и ухудшению финансовых условий.
При этом в строительстве качество кредитного портфеля по сравнению с прошлым годом заметно улучшилось, так доля проблемных кредитов снизилась до 3,3 %. В сельском хозяйстве данный показатель составил 2,8 %.
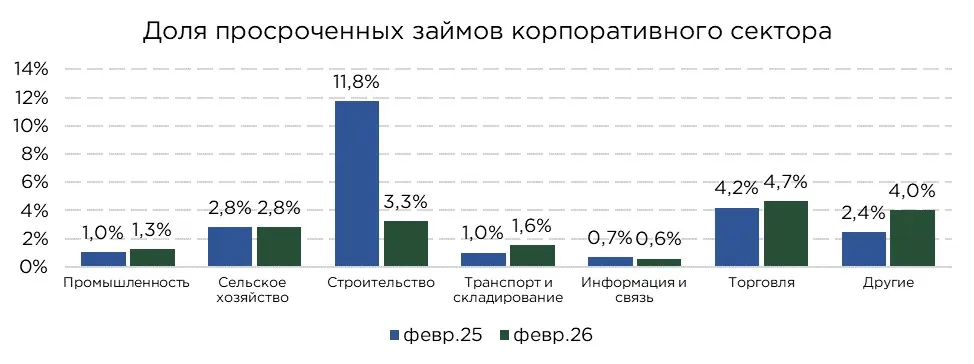
Источник: данные НБРК, расчёты THE TENGE
Выдача и оборачиваемость по корпоративным займам
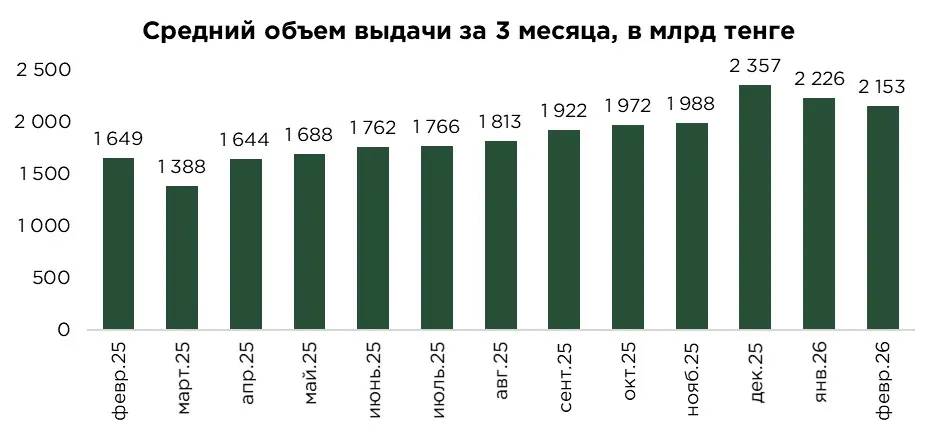
В феврале объём выдачи корпоративных кредитов составил ₸1,7 трлн. В целом, прирост выдачи за месяц составил 4,5 %, а по сравнению с аналогичным периодом прошлого года на 6,4 % больше.
В целях исключения сезонности мы рассчитываем средний скользящий объем выдачи кредитов за 3 месяца, который за февраль продемонстрировал снижение на 3,3 %, но при этом остаётся заметно выше значения февраля прошлого года, что довольно нетипично для этого периода.
Источник: данные НБРК, расчёты THE TENGE
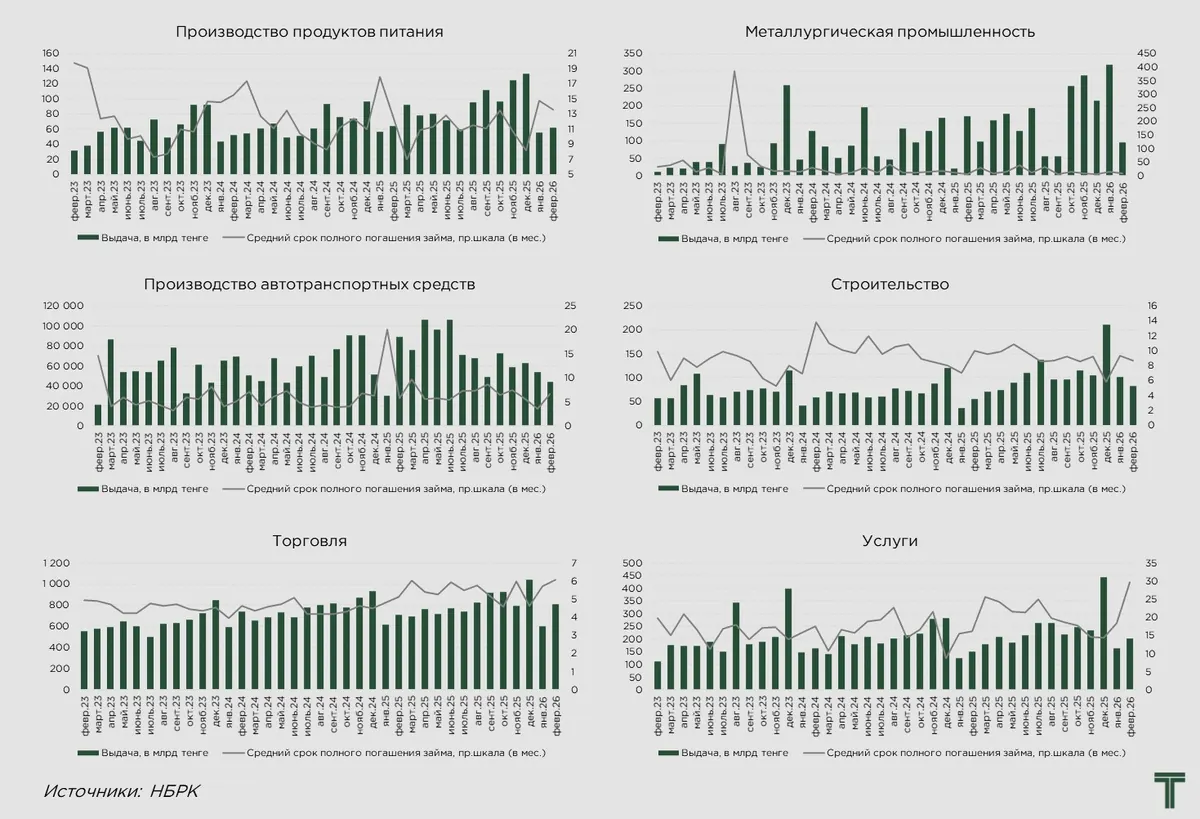
В отраслевом разрезе структура выдач заметно отличается от структуры действующего кредитного портфеля. Если по объёму накопленного портфеля основная доля по-прежнему приходится на промышленность, то в новых выдачах лидирующие позиции занимает торговля. В феврале на данный сектор пришлось 47,6 % всего объёма кредитования бизнеса, а объём выдачи за месяц вырос на 33,7 %.
Помимо торговли, заметный прирост выдачи наблюдался в секторе услуг, где он составил 25,2 %, в сельском хозяйстве — 38,2 %, а также в сфере информации и связи, где зафиксирован особенно резкий рост на 589,7 %. Последний показатель во многом связан с низкой базой января.
Одновременно в ряде ключевых отраслей отмечалось сокращение объёмов новых выдач. В промышленности снижение составило 21,1 %, в том числе в горнодобывающем секторе на 38,8 %, а в обрабатывающей промышленности на 19,2 %. Внутри обрабатывающего сегмента наиболее заметное сокращение зафиксировано в металлургии, где объёмы выдачи упали на 70,1 %.
Среди других отраслей снижение выдачи также наблюдалось в строительстве, где оно составило 18,6 %, а также в транспорте и складировании — 44,6 %.
В целом февральская структура выдачи корпоративных кредитов показывает, что банки и заёмщики по-прежнему отдают приоритет финансированию текущей деятельности, а основная кредитная активность смещается в сторону торговли и других более гибких секторов экономики.
Источник: данные НБРК, расчёты THE TENGE
Кредитование бизнеса в банковской системе Казахстана по-прежнему остаётся преимущественно краткосрочным. По итогам февраля средний срок корпоративных кредитов составил 11,1 месяца, тогда как в розничном сегменте он достиг 20,8 месяца.
Подобная структура во многом обусловлена сохраняющимися жёсткими денежно-кредитными условиями. При высокой базовой ставке предприятия стремятся минимизировать стоимость обслуживания долга и избегают избыточной процентной нагрузки. В результате, компании чаще выбирают краткосрочные инструменты финансирования, которые позволяют оперативнее управлять ликвидностью и быстрее адаптироваться к изменениям рыночной конъюнктуры. Наиболее отчётливо эта тенденция проявляется в сегменте займов на пополнение оборотного капитала, где средний срок кредитования составляет лишь 6,0 месяца.
Более длительные сроки характерны прежде всего для кредитов инвестиционного назначения. Так, средний срок займов на приобретение основных средств достигает 27,0 месяца, а по кредитам на новое строительство и реконструкцию — 56,0 месяца. Однако удельный вес таких займов в общей структуре корпоративного портфеля остаётся относительно небольшим, поэтому их влияние на совокупный средний срок кредитования бизнеса ограничено. Дополнительным фактором выступает и то, что значительная часть подобных займов реализуется в рамках государственных программ поддержки и субсидирования, что делает их обслуживание более посильным даже на длительном горизонте.
В целом срочная структура корпоративного кредитования заметно отличается от розничного сегмента, формируя определённый парадокс. На рынке кредитования населения значительно большую роль играют долгосрочные продукты, прежде всего, ипотека и частично потребительские займы, тогда как в корпоративном сегменте сохраняется хроническая болезнь нашего кредитования в виде крайне низких сроков кредитования и финансирования преимущественно оборотного капитала в сегментах с низкой добавленной стоимостью.
Оригинал: https://the-tenge.kz/articles/kak-izmenilsya-portfel-kreditovaniya-biznesa