Обзор доходности БВУ: итоги месяца
Удорожание обязательств, снижение комиссионных доходов и ограниченная кредитная риск-премия начинают оказывать давление на показатели прибыли.
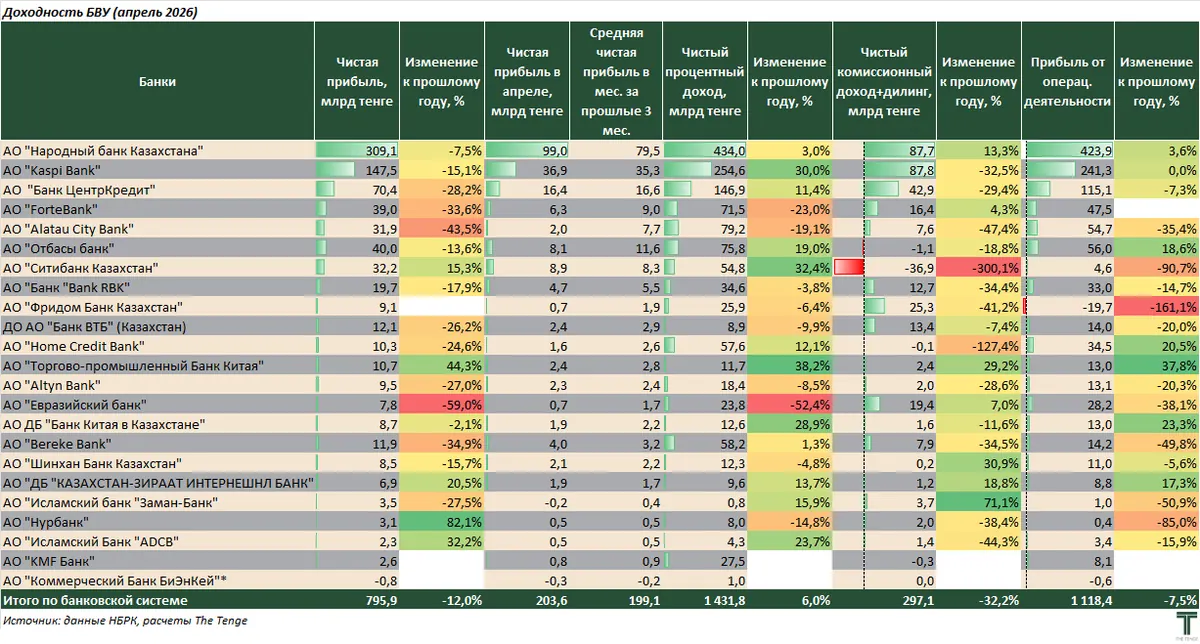
Чистая прибыль банковского сектора за январь-апрель составила ₸795,9 млрд, что на 12 % ниже, чем за аналогичный период прошлого года. В апреле банки заработали ₸203,6 млрд (₸203,4 млрд в прошлом месяце), что находится вблизи средней месячной прибыли за три месяца (₸199,1 млрд).
Снижение прибыли в годовом выражении в значительной степени коррелирует с замедлением роста потребительского кредитования. Именно этот сегмент в предыдущие периоды выступал одним из ключевых драйверов расширения кредитного портфеля и формировал значительную часть чистого процентного дохода банков. По мере охлаждения розничного кредитования темпы роста доходности сектора также стали более сдержанными.
Сокращение чистой прибыли наблюдается у большинства БВУ. Исключением стали Ситибанк (+15,3 %), Нурбанк (+82,1 %), ТПБ Китая (+44,3 %), исламский ADCB (+32,2 %), а также КЗИ (+20,5 %). Рост финансового результата у этих банков, в основном, был обеспечен увеличением чистого процентного дохода.
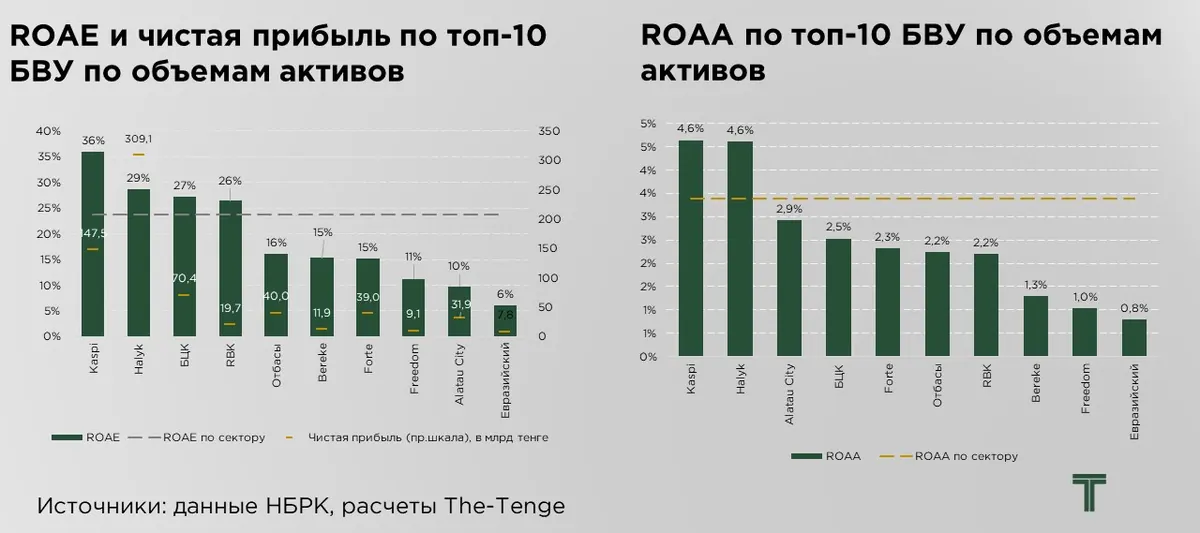
Несмотря на общее снижение прибыли, её концентрация в секторе остаётся высокой. На три крупнейших банка — Halyk, Kaspi и БЦК, приходится около 66 % совокупной чистой прибыли банковского сектора. За январь–апрель Halyk Bank заработал ₸309,1 млрд, Kaspi — ₸147,5 млрд, БЦК — ₸70,4 млрд.
Ещё около 20 % совокупной прибыли сформировали Отбасы банк (₸40,0 млрд), Forte (₸39,0 млрд), Ситибанк (₸32,2 млрд), Alatau City Bank (₸31,9 млрд) и RBK (₸19,7 млрд).
Отрицательный финансовый результат в апреле был зафиксирован у BNK Bank (-₸0,3 млрд) и исламского Заман банка (-₸0,2 млрд).
Операционная прибыль банковского сектора за январь–апрель сократилась на 7,5 % и составила ₸1,1 трлн.
За четыре месяца чистый процентный доход банковского сектора достиг ₸1,4 трлн, увеличившись на 6,0 % год к году. Однако этот рост был нивелирован снижением чистых комиссионных и дилинговых доходов, которые сократились на 32,2 % и составили ₸297,1 млрд. Дополнительное давление на итоговую прибыль оказал рост операционных расходов на 5,4 %.
Отдельно выделяются ВТБ и исламский Заман банк, у которых чистые комиссионные и дилинговые доходы превышают чистый процентный доход.
Рентабельность БВУ
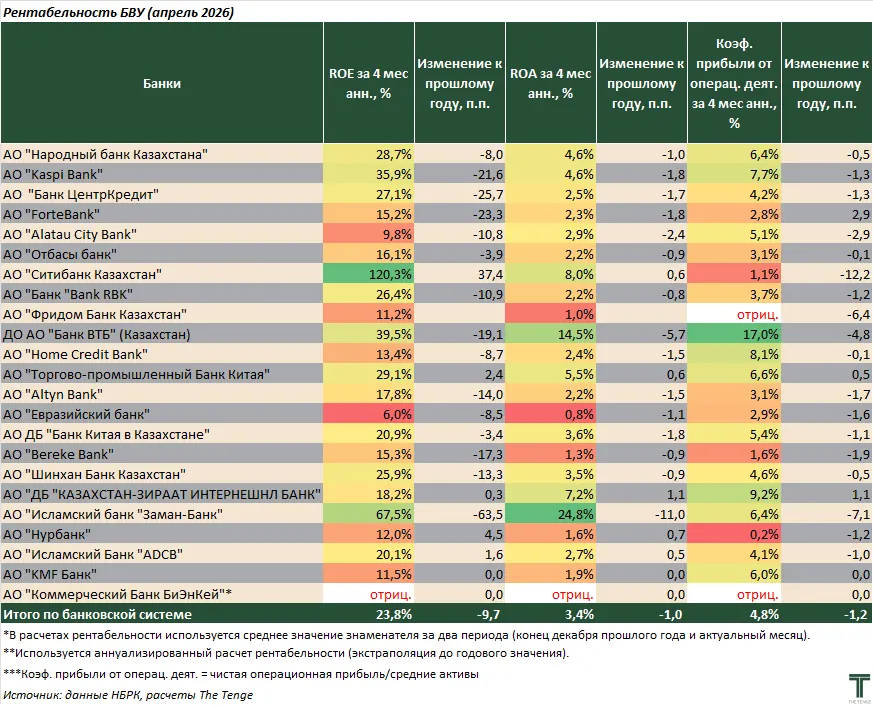
Снижение чистой прибыли на фоне одновременного роста активов и капитала банковского сектора привело к ухудшению показателей рентабельности БВУ. По итогам января–апреля ROAE банковского сектора составил 23,8 %. Рентабельность капитала снизилась на 9,7 п.п. по сравнению с апрелем прошлого года, а рентабельность активов на 1,0 п.п.
Снижение показателя наблюдается практически у всех БВУ, за исключением банков, которым удалось нарастить чистую прибыль. Положительная динамика отмечена у Ситибанка (+37,4 п.п. за год), Нурбанка (+4,5 п.п.), ТПБ Китая (+2,4 п.п.), исламского ADCB (+1,6 п.п.) и КЗИ (+0,3 п.п.).
Среди крупных БВУ рентабельность капитала выше среднесекторального уровня демонстрируют Kaspi (35,9 %), Halyk (28,7 %), БЦК (27,1 %) и RBK (26,4 %). У остальных крупных банков показатель формируется ниже среднего значения по сектору.
При этом наиболее высокие значения ROAE среди прочих БВУ в основном наблюдаются у иностранных дочерних банков и отдельных небольших игроков, которые в меньшей степени ориентированы на классическое кредитование. Их высокая рентабельность во многом связана с более низкой стоимостью фондирования и значительными запасами собственного капитала, при доминировании в прибыли доходов от размещения средств в ценные бумаги, операций РЕПО и валютных операций. Так, ROAE Ситибанка составил 120,3 %, исламского Заман банка — 67,5 %, ВТБ — 39,5 %.
Схожая динамика наблюдается и по рентабельности активов. ROAA банковского сектора в апреле 2026 года составила 3,4 %, снизившись на 1,0 п.п. по сравнению с аналогичным периодом прошлого года. Рост показателя был зафиксирован только у отдельных БВУ: КЗИ (+1,1 п.п.), Нурбанка (+0,7 п.п.), Ситибанка (+0,6 п.п.), ТПБ Китая (+0,6 п.п.) и исламского ADCB (+0,5 п.п.).
Высокие значения ROAA также преимущественно характерны для банков с относительно небольшим объёмом активов, но высокой прибылью.
Среди крупных БВУ превышение среднесекторального уровня ROAA наблюдается только у Kaspi и Halyk — по 4,6 %. У остальных крупных банков рентабельность активов находится ниже среднего значения по сектору.
Высокие номинальные показатели рентабельности капитала в банковском секторе не всегда означают фактическое создание стоимости для акционеров. ROAE необходимо оценивать не отдельно, а в сопоставлении с рыночной доходностью и стоимостью капитала в тенге. В условиях высокой безрисковой ставки банк создаёт экономическую стоимость только в том случае, если его рентабельность капитала превышает требуемую инвесторами доходность с учётом принимаемого риска.
В качестве ориентира требуемой доходности используется стоимость собственного капитала, рассчитанная по модели CAPM для банковского сектора Казахстана. При использовании доходности 5-летних тенговых государственных облигаций в качестве безрисковой ставки требуемая доходность на капитал по состоянию на апрель составила 27 %, практически не изменившись по сравнению с мартом.
С точки зрения финансовой теории, разница между ROAE и стоимостью собственного капитала показывает, создает ли банк добавленную стоимость для акционеров. Если ROAE превышает требуемую доходность, банк формирует положительную избыточную доходность. Если же рентабельность капитала ниже стоимости капитала, то даже при положительной чистой прибыли банк фактически не обеспечивает инвесторам достаточную компенсацию за риск.
На фондовом рынке Казахстана активно торгуются акции четырёх банков второго уровня: Халык, Kaspi, БЦК и Forte. Сопоставление их ROAE со стоимостью капитала позволяет оценить, какие банки в текущих условиях действительно создают стоимость для акционеров, а какие демонстрируют доходность ниже требуемого уровня.
Наиболее сильную позицию сохраняет Kaspi Bank. Его показатель избыточной доходности составил 8,8 п.п. против 9,9 п.п. месяцем ранее. Несмотря на небольшое снижение, банк остается лидером среди публичных БВУ по способности генерировать доходность выше стоимости капитала.
У Halyk показатель создания акционерной стоимости также вышел в положительную зону и составил 1,7 п.п. после отрицательного значения в марте (−1,8 п.п.).
БЦК также сохраняет положительный результат, но его значение находится на границе требуемой доходности. Избыточная доходность банка составила 0,1 п.п. против 1,5 п.п. месяцем ранее.
Forte, напротив, продолжает демонстрировать отрицательный вклад в создание акционерной стоимости. Его ROAE остается заметно ниже требуемой доходности, а отрицательный спред расширился до −11,8 п.п. против −9,9 п.п. месяцем ранее. Текущая доходность капитала банка не компенсирует инвесторам требуемую премию за риск.
В совокупности среди публично торгуемых БВУ наиболее эффективным с точки зрения создания акционерной стоимости остается Kaspi. Халык и БЦК также демонстрируют положительный результат, однако их запас прочности существенно ниже, особенно с учётом необходимости дальнейшего наращивания капитала для поддержания кредитной активности. Forte, напротив, пока формирует доходность ниже стоимости капитала, что ограничивает его способность создавать рыночную стоимость для акционеров в текущих условиях.
Процентный спред и маржа БВУ РК
Процентная маржа — рассчитывается как отношение чистого процентного дохода к средним доходным активам или к средним активам.
Процентный спред — разница между средней доходностью активов и средней стоимостью обязательств.
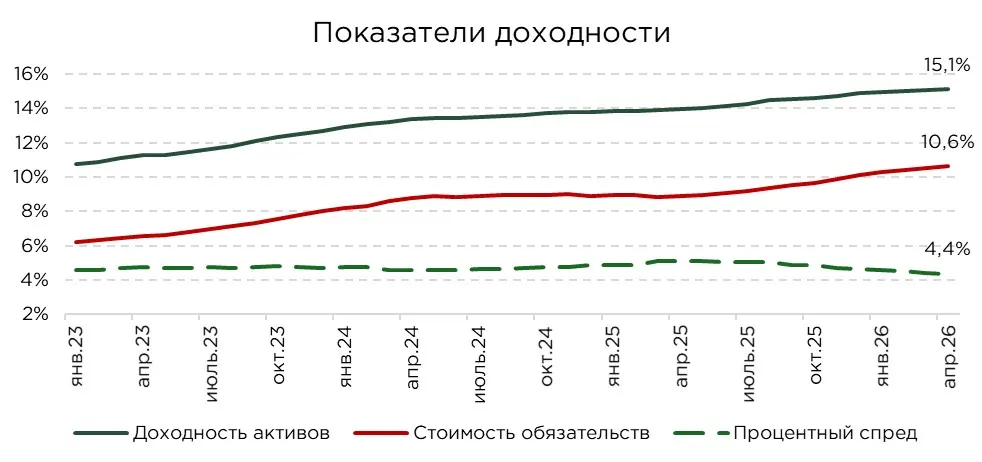
В апреле доходность активов банковского сектора практически не изменилась и осталась на уровне марта, составив 15,1 % (+0,25 п.п. с начала года). Банки по-прежнему сохраняют достаточно высокий уровень доходности совокупных активов, несмотря на постепенное замедление отдельных сегментов кредитования.
Однако рост доходности активов сопровождается более заметным удорожанием обязательств. В условиях высоких ставок и усиливающейся конкуренции за депозитную базу, особенно в розничном сегменте, банки вынуждены предлагать вкладчикам более высокую доходность. В результате стоимость обязательств в апреле достигла 10,6 %, увеличившись на 0,10 п.п. за месяц и на 0,49 п.п. с начала года.
На этом фоне процентный спред по банковскому сектору составил 4,4 %, сократившись на 0,07 п.п. за месяц и на 0,27 п.п. с начала года.
Потенциал для дальнейшего расширения процентного спреда остаётся ограниченным. С одной стороны, доходность активов поддерживается высокой долей маржинального розничного кредитования. С другой стороны, регуляторные ограничения по предельным ставкам, в том числе по ипотечным и потребительским займам, сдерживают возможности банков по дальнейшему повышению доходности кредитного портфеля.
Дополнительным фактором выступает начавшийся цикл снижения базовой ставки НБРК. Теоретически это должно постепенно снижать стоимость фондирования для банков. Однако быстрой реакции на стороне депозитных ставок, вероятно, не произойдет. Конкуренция за средства населения остаётся высокой, а отдельные БВУ уже предлагают доходность по депозитам выше уровня базовой ставки.
Источник: данные НБРК, расчёты THE TENGE
Среди крупных БВУ наиболее высокие значения процентного спреда отмечаются у Kaspi (6,2 %), Halyk (4,9 %) и БЦК (4,5 %). У остальных крупных банков показатель формируется ниже среднесекторального уровня.
Среди прочих БВУ повышенным процентным спредом выделяются Home Credit (11,5 %), Ситибанк (11,4 %), а также КЗИ (7,7 %) и ВТБ (7,6 %).
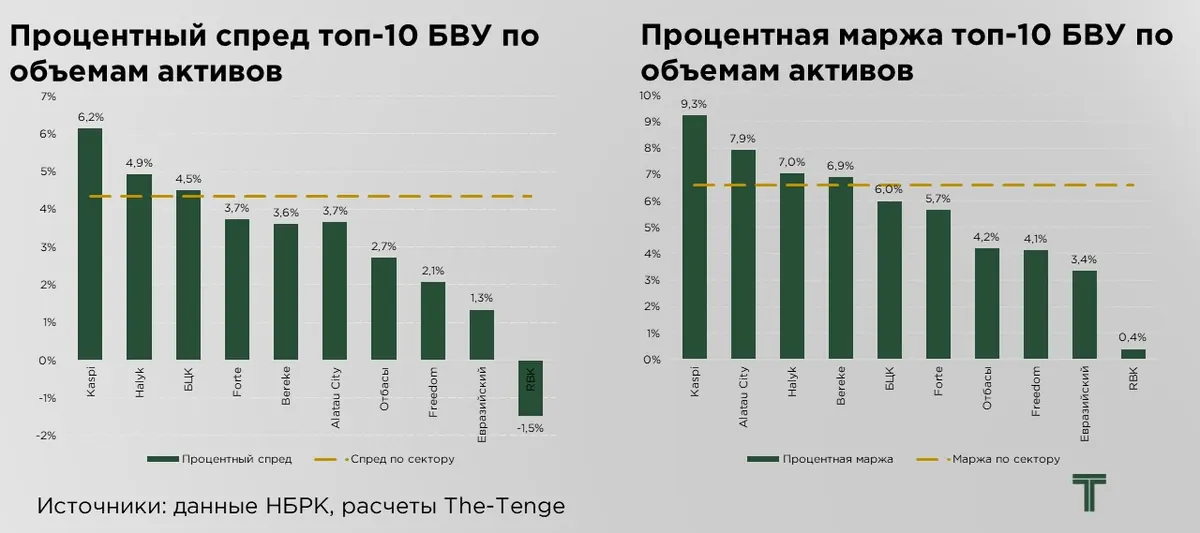
Наиболее слабые результаты среди крупных БВУ демонстрируют Евразийский банк и RBK. Процентный спред Евразийского банка составил 1,3 %, тогда как у RBK показатель оказался отрицательным и сложился на уровне −1,5 %.
Отрицательное значение спреда у RBK означает, что стоимость фондирования банка превышает доходность его активов. Стоимость обязательств RBK остаётся одной из самых высоких в секторе — 15,3 %, тогда как доходность активов составляет 13,8 %, что ниже среднесекторального уровня в 15,1 %.
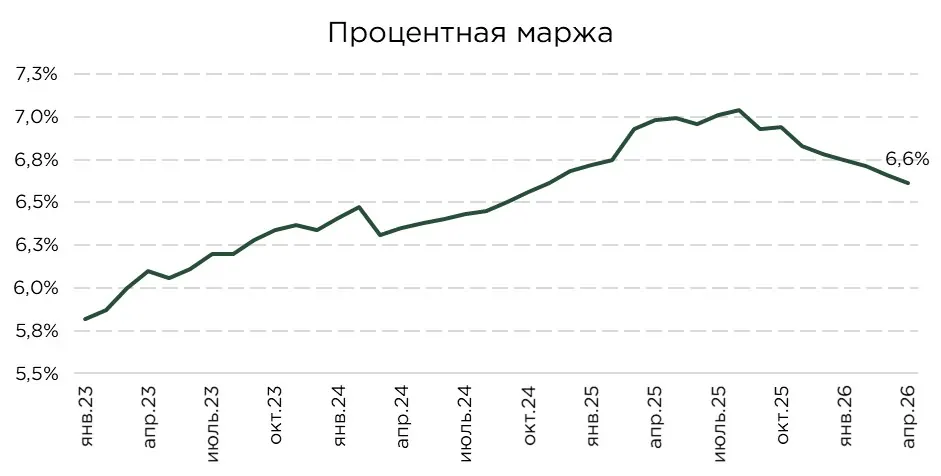
В апреле 2026 года чистая процентная маржа банковского сектора составила 6,6 %, за месяц снижение составило 0,05 п.п., а с начала года 0,17 п.п.
Несмотря на снижение, уровень процентной маржи по-прежнему остаётся повышенным (значение более 5 % уже считается достаточно высоким значением).
Источник: данные НБРК
Наиболее высокие значения чистой процентной маржи в банковском секторе отмечаются у Home Credit (15,4 %), ВТБ (12,2 %), Ситибанка (11,9 %), КЗИ (10,5 %), Kaspi (9,3 %) и Alatau City Bank (7,9 %). Однако высокий уровень маржи не всегда означает только более эффективное размещение привлеченных средств. В отдельных случаях он также отражает особенности структуры баланса, прежде всего, более высокую долю собственного капитала в финансировании активов.
У банков с высокой долей капитала маржа может быть заметно выше процентного спреда. Собственный капитал, в отличие от депозитов и других обязательств, не имеет прямой процентной стоимости. Если значительная часть активов финансируется капиталом, банк может получать процентный доход без сопоставимых процентных расходов на стороне фондирования.
Наиболее заметное превышение чистой процентной маржи над процентным спредом наблюдается у ВТБ (4,6 п.п.), Alatau City Bank (4,3 п.п.), Home Credit (4,0 п.п.) и Bereke (3,2 п.п.). У этих банков разрыв между маржей и спредом указывает на значимую роль собственного капитала в формировании процентного результата.
Учитывая начало цикла снижения базовой ставки, подобным банкам придется активнее развивать классическое кредитование, так как снижение рыночных ставок может привести к постепенному сужению чистой процентной маржи.
Риск-премия банковского бизнеса
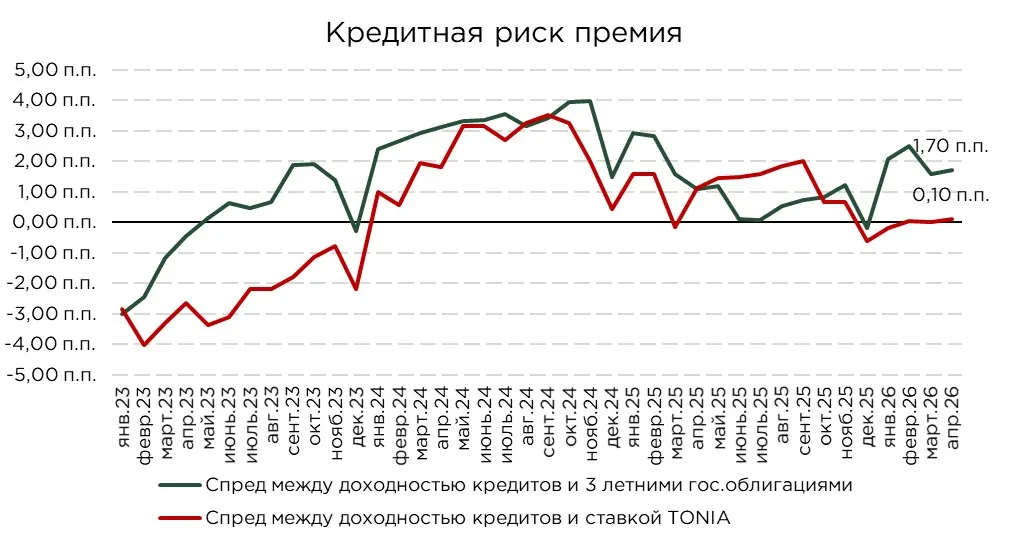
Премия за кредитный риск в банковском секторе определяется как разница между средней доходностью кредитного портфеля и безрисковой доходностью в тенге. Поскольку кредитный портфель казахстанских банков в значительной степени остаётся краткосрочным, в качестве базового ориентира для сравнения использована рыночная доходность 3-летних тенговых государственных ценных бумаг.
Источник: данные НБРК, расчёты THE TENGE
По итогам апреля кредитная риск-премия в банковском секторе составила 1,7 п.п., увеличившись на 0,12 п.п. за месяц и на 0,6 п.п. за год. Рост показателя был связан с увеличением средней доходности кредитного портфеля на 0,12 п.п., тогда как доходность 3-летних тенговых государственных ценных бумаг практически не изменилась.
Несмотря на всё ещё высокое значение базовой ставки, кредитная риск-премия остаётся сравнительно низкой. Жёсткие денежно-кредитные условия не в полной мере транслируются в рыночную оценку кредитного риска. Дополнительная доходность, которую банки получают за принятие кредитного риска, остаётся ограниченной по сравнению с доходностью относительно безрисковых инструментов в тенге.
В таких условиях вложения в государственные ценные бумаги и операции РЕПО могут выглядеть более привлекательными, чем активное наращивание кредитования бизнеса и населения, что ещё более актуально с учётом ужесточения требований к потребительскому кредитованию и действующих ограничений по предельным ставкам займов, которые сдерживают возможность полноценного рыночного ценообразования и учёта существующих рисков в экономике.
Дополнительным фактором низкой кредитной риск-премии выступает широкое использование льготных и субсидируемых кредитных программ, которые снижают среднюю доходность кредитного портфеля и искажают рыночную оценку стоимости риска.
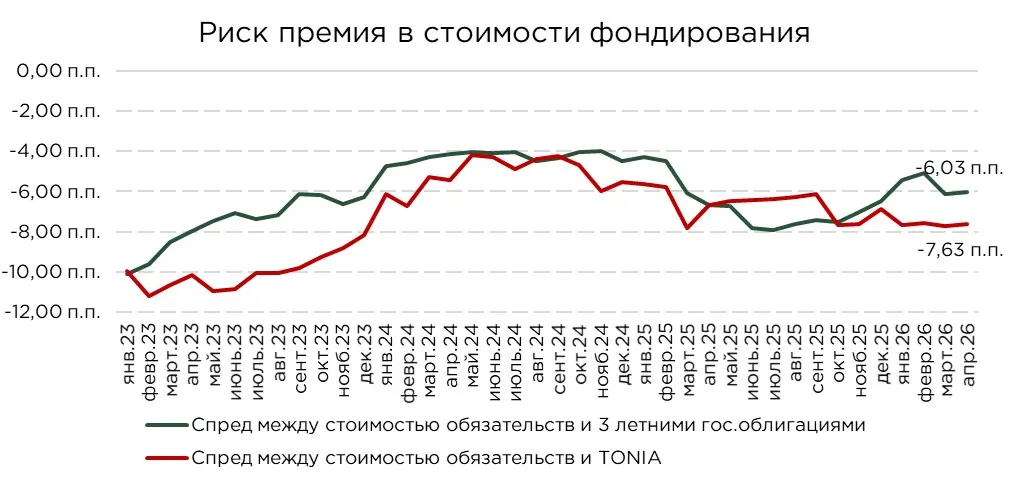
Параллельно мы оцениваем риск-премию на стороне фондирования. Данный показатель отражает, какую дополнительную доходность банки предлагают вкладчикам относительно безрисковой ставки, либо, наоборот, какую часть потенциальной доходности экономические агенты фактически недополучают при размещении средств в депозитных и сберегательных продуктах.
Для такой оценки стоимость фондирования банков сопоставляется с доходностью тенговых государственных облигаций, а также краткосрочной ставкой на денежном рынке.
Источник: данные НБРК, расчёты THE TENGE
Стоимость обязательств банковского сектора остаётся заметно ниже доходности 3-летних государственных ценных бумаг (10,6 % против 16,7 %). По итогам апреля спред между стоимостью обязательств БВУ и доходностью 3-летних тенговых ГЦБ составил −6,03 п.п. против −6,13 п.п. месяцем ранее и −6,68 п.п. годом ранее.
Сохранение значительного отрицательного спреда показывает, что банковские продукты по доходности заметно уступают альтернативным инструментам в тенге. Рынок государственных облигаций продолжает закладывать более высокую инфляционную и процентную премию, чем банковская система готова предлагать вкладчикам. В результате часть потенциальной доходности вкладчиков фактически остаётся в банковской системе, позволяя банкам поддерживать относительно дешёвую ресурсную базу даже в условиях высокой номинальной стоимости денег в экономике.
Оригинал: https://the-tenge.kz/articles/kak-izmenilas-dokhodnost-bvu-za-mesyats