Инвестиции меняют структуру экономики: переработка и инфраструктура становятся новыми точками роста
Главным драйвером вложений становятся обрабатывающая промышленность, строительство, энергетика и цифровая инфраструктура, тогда как нефтяной сектор и торговля постепенно теряют инвестиционную динамику.
Источник: БНС
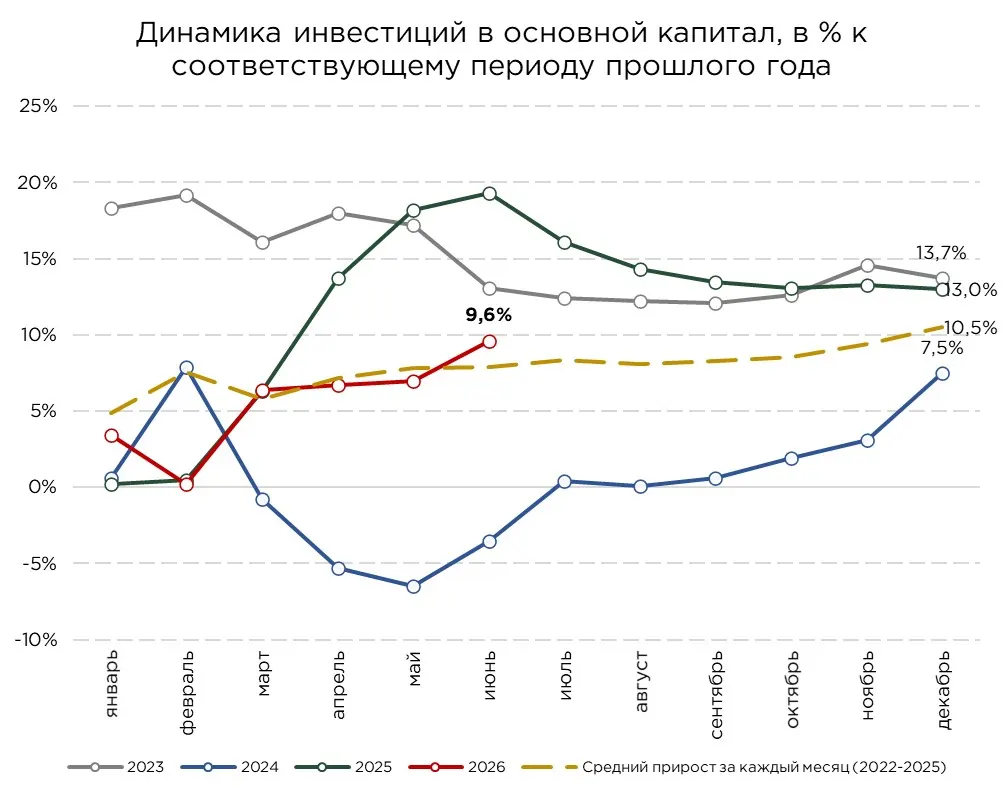
По итогам первого полугодия 2026 года объём инвестиций в основной капитал составил ₸9,5 трлн, увеличившись на 9,6 % по сравнению с аналогичным периодом прошлого года. Динамика показывает ускорение роста, месячный прирост составил 2,6 п.п., превысив средний темп за последние четыре года. Отметим, что январь-июнь 2025 года демонстрировал рекордные темпы увеличения инвестиций в основной капитал. Таким образом, ускорение этого года приходится на достаточно высокую базу прошлого.
В структуре инвестиций основную долю по-прежнему занимают затраты на строительство и капитальный ремонт зданий, на которые приходится 61 % всех вложений, при этом само это направление показало сокращение на 0,7 % по сравнению с прошлым годом. Значительно более выраженную динамику продемонстрировали затраты на приобретение машин и оборудования, которые выросли на 35,6 % г/г и заняли 34,3 % в общей структуре инвестиций.
Вместе с тем, рост вложений в машины и оборудование распределён по стране неравномерно. В ряде регионов их доля остаётся заметно ниже среднереспубликанского уровня и не превышает 20 %. К таким регионам относятся Улытау с показателем 9,0 %, Кызылординской области с 14,5 %, Атырауской области с 14,7 % и Жетысу с 19,1 %.
Кроме того, в ряде регионов отмечается сокращение инвестиций. Наиболее выраженное сокращение инвестиций зафиксировано в области Жетысу, где падение составило 21,6 %, в Шымкенте с падением на 20,0 %, а также в Карагандинской области, где инвестиции сократились на 10,3 %.
Источник: данные БНС, расчёты THE TENGE
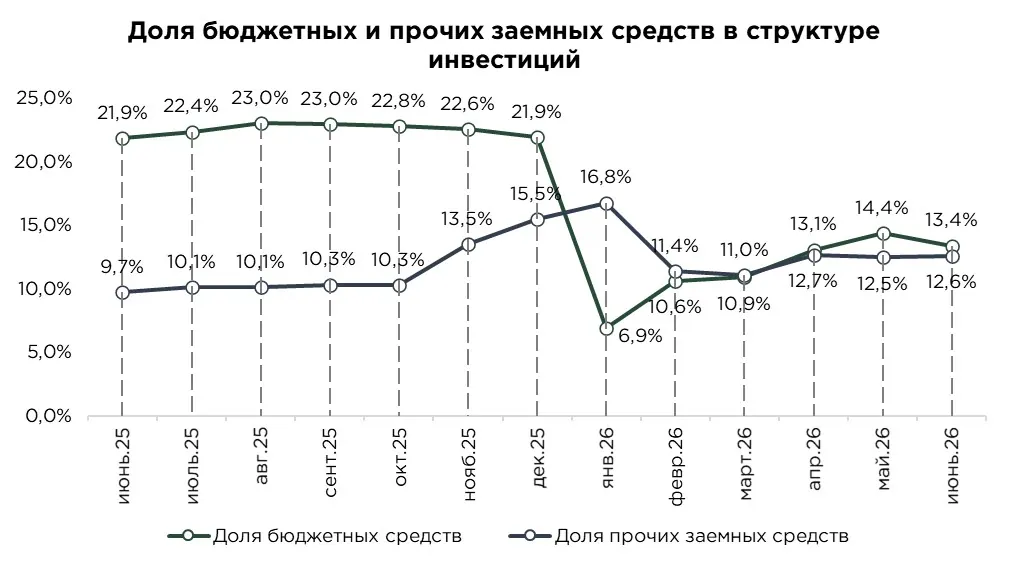
Главным источником финансирования остаются собственные средства предприятий, на которые приходится 68,8 % совокупных инвестиций.
Доля прямого бюджетного финансирования за месяц сократилась на 1,0 п.п., до 13,4 %. По сравнению с прошлым годом роль бюджетных средств в структуре инвестиций также снизилась. Однако этот показатель не отражает весь объём государственного участия. Значительная часть инвестиционных кредитов предоставляется через льготные программы, субсидирование ставок и институты развития, ресурсы которых прямо или косвенно формируются за счёт бюджета.
На другие заёмные средства приходится 12,6 % инвестиций. Значительную часть этой категории составляет лизинговое финансирование, в том числе поддерживаемое государственными программами и инструментами фонда «Даму». Наиболее высокая доля других заёмных средств отмечается в сельском хозяйстве (36,7 %), секторе транспорта и складирования (23,8 %), а также в обрабатывающей промышленности (17,4 %).
Источник: БНС
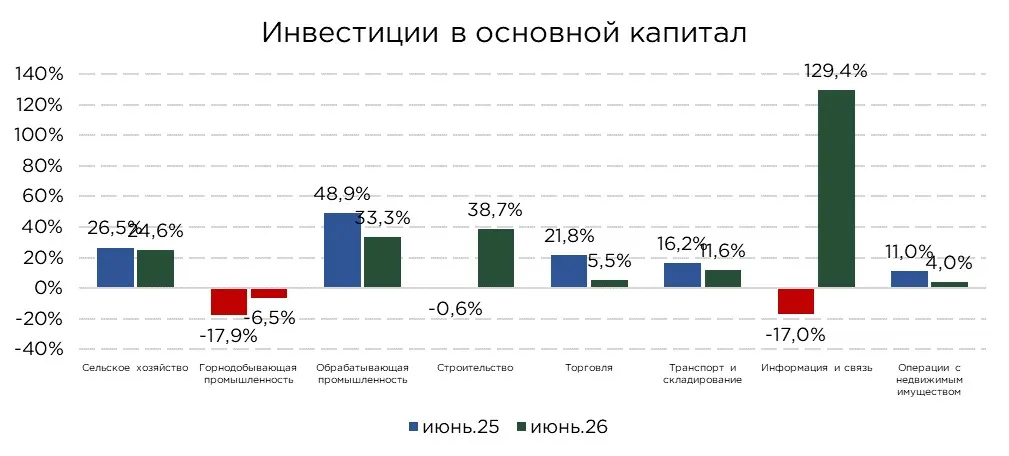
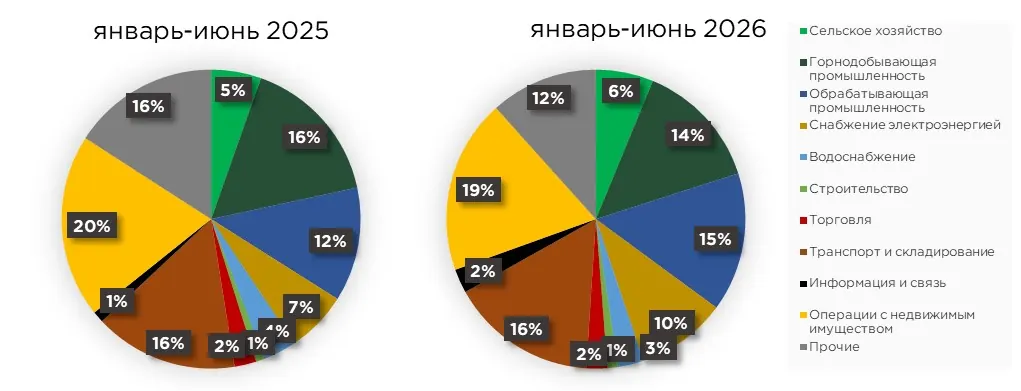
В структуре отраслей основная доля инвестиций приходится на сферу промышленности (41,4 %). Инвестиции в данной отрасли выросли на 16,9 % г/г. Кроме промышленности, высокий прирост сфера сельского хозяйства (+24,6 %), информация и связи (+129,4 %), строительства (+38,7 %).
Структура инвестиций в основной капитал по отраслям
Источник: БНС, расчёты THE TENGE
Рост промышленных инвестиций в первом полугодии 2026 года обеспечивался преимущественно обрабатывающим сектором и электроэнергетикой. Инвестиции в обрабатывающую промышленность увеличились на 33,5 % г/г, а в снабжение электроэнергией, газом и паром на 61,4 %.
Одновременно инвестиционная активность продолжила снижаться в горнодобывающей промышленности на 6,5 %, а также в сфере водоснабжения и управления отходами на 15,4 %.
В горнодобывающей промышленности отрицательная динамика связана, прежде всего, с нефтяным сектором. Инвестиции в добычу нефти и природного газа сократились на 21,0 % на фоне снижения производственной активности и ремонтных работ на месторождении Тенгиз. При этом другие сегменты добывающей отрасли демонстрировали рост, так инвестиции в добычу угля увеличились на 31,1 %, металлических руд на 8,4 %, а в сопутствующие услуги для горнодобывающих компаний на 41,4 %.
Обрабатывающая промышленность становится основным центром инвестиционной активности в промышленном секторе. По итогам первого полугодия 2026 года объём вложений в отрасль достиг ₸1,4 трлн, превысив инвестиции в горнодобывающую промышленность на 8,7 %. На обрабатывающую промышленность приходится около 15 % всех инвестиций в основной капитал, при этом годовые темпы роста за июнь ускорились ещё на 4,1 п.п..
Расширение вложений преимущественно финансируется за счёт внутренних ресурсов предприятий. Доля собственных средств достигает 77,3 %, тогда как банковские кредиты обеспечивают лишь 4,9 % инвестиций, а прочие заёмные источники — 7,4 %.
Основной вклад в рост обеспечили несколько крупных производственных направлений. Инвестиции в химическую промышленность увеличились на 71,4 % г/г, в производство продуктов питания на 132,6 %, а инвестиции в прочую неметаллическую минеральную продукцию — на 129,7 %. После продолжительного спада положительная динамика восстановилась и в металлургии, где капитальные вложения отрасли выросли на 4,5 %.
Вместе с тем, в ряде отраслей инвестиционная активность продолжила снижаться. В горнодобывающей промышленности вложения в добычу сырой нефти сократились на 21,0 %, а в добычу прочих полезных ископаемых на 2,4 %. В обрабатывающей промышленности наиболее выраженное снижение зафиксировано в производстве табачных изделий на 89,1 %, текстильной продукции на 72,7 %, полиграфической деятельности на 68,5 %, а также производстве компьютеров, электронной и оптической продукции на 60,7 %.
Отдельного внимания заслуживает сокращение инвестиций в производство машин и оборудования на 47,1 %, а также автомобилей, прицепов и полуприцепов на 20,0 %. Для капиталоёмких отраслей такая динамика выглядит особенно примечательно, учитывая высокий вклад автомобилестроения в рост обрабатывающей промышленности. Текущий рост выпуска пока не сопровождается сопоставимым расширением производственной базы.
Региональное распределение вложений остаётся высококонцентрированным. На пять областей приходится 62,6 % всех инвестиций в обрабатывающую промышленность. Лидирует Жамбылская область с долей 21,0 %, далее следуют Атырауская — 13,5 %, Алматинская –11,3 %, Карагандинская — 9,1 % и Павлодарская — 7,6 %.
Среди крупнейших регионов наиболее заметный рост зафиксирован в Атырауской области на 173,0 %, Жамбылской на 136,7 % и Алматинской на 60,8 %. В Павлодарской области инвестиционная динамика вернулась в положительную зону после пяти месяцев снижения. Карагандинская область, напротив, сократила вложения в обрабатывающий сектор на 22,5 %. Среди других регионов аномально высокие темпы роста инвестиций зафиксированы в Астане на 198,2 % и Акмолинской области на 82,7 %.
Значительный вклад в динамику обрабатывающей промышленности обеспечили инвестиции в производство продуктов питания. Основной объём вложений пришёлся на Жамбылскую область, которая аккумулировала 44,7 % совокупных инвестиций в отрасль. За первое полугодие их объём вырос в 46 раз по сравнению с аналогичным периодом прошлого года.
Резкий рост также зафиксирован в Астане в 15,4 раза, благодаря чему доля города в инвестициях в секторе пищевой промышленности достигла 13,8 %. Существенное увеличение вложений наблюдалось в Павлодарской области на 427,1 %, Костанайской на 301,5 %, Мангистауской на 193,0 % и области Жетысу на 120,3 %. Столь высокие показатели связаны с реализацией отдельных крупных проектов.
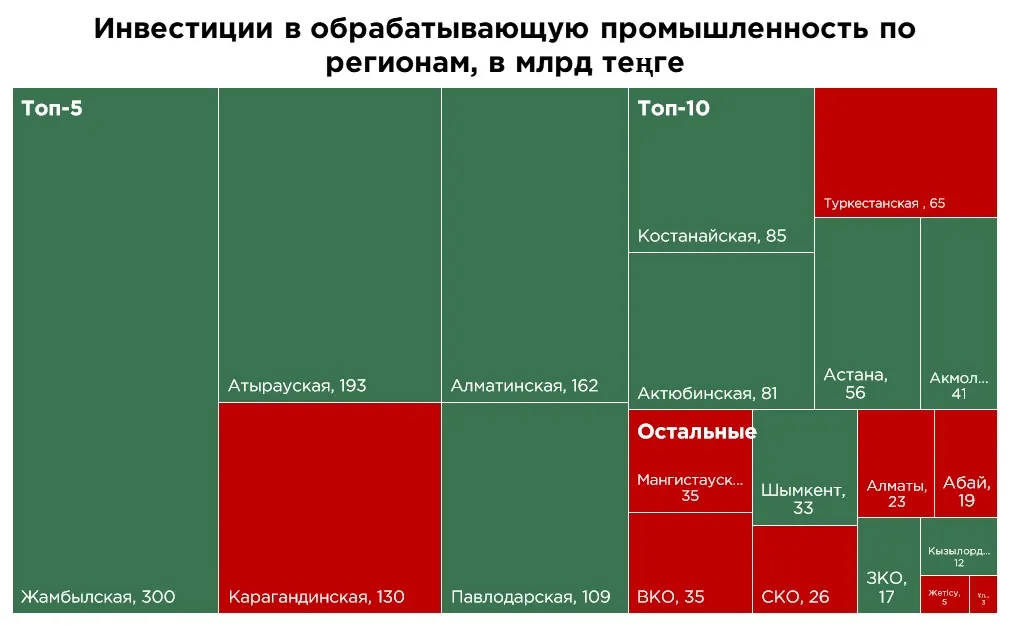
Примечание: зелёным цветом выделены регионы, в которых зафиксирован рост инвестиций в обрабатывающую промышленность, красным — регионы, где наблюдается снижение инвестиций в отрасль.
По итогам первого полугодия 2026 года инвестиции в транспорт и складирование выросли на 11,6 % год к году. При этом темпы прироста за месяц замедлились на 14,0 п.п., что во многом связано с высокой базой прошлого года (16,2 % за январь-июнь 2025).
На транспорт и складирование приходится 15,9 % всех инвестиций в основной капитал. Помимо преобладающих собственных средств предприятий, заметную роль играет бюджетное финансирование, на которое приходится 30,4 % инвестиций, тогда как прочие заёмные источники, включая лизинг, обеспечивают 24 %, а банковские займы составляют 9,7 %. Столь высокая доля бюджетных средств во многом объясняется инфраструктурным характером отрасли и ключевой ролью государства в развитии транспортной системы, прежде всего, через национального железнодорожного оператора КТЖ, инвестиции которого направлены на обновление железнодорожной инфраструктуры, модернизацию подвижного состава и расширение пропускной способности сети.
Наиболее заметное ускорение инвестиционной активности наблюдается в секторе информации и связи. По итогам первого полугодия 2026 года объём вложений вырос на 129,4 %, а темпы прироста за месяц увеличились на 54,2 п.п. В июне инвестиции превысили уровень аналогичного месяца прошлого года на 146,4 %.
При этом инвестиционная активность в секторе остаётся сильно концентрированной географически: на Алматы приходится 58 % всех вложений в отрасль, а на Астану 16 %. Основным фактором такой динамики выступает инфраструктурный импульс, связанный с расширением цифровой и телекоммуникационной инфраструктуры именно в этих двух городах, что закономерно с учётом концентрации там технологических компаний, дата-центров и штаб-квартир крупных цифровых игроков.
По итогам января–июня 2026 года инвестиции в торговлю выросли на 5,5 % в годовом выражении. Темпы прироста замедлились на 1,6 п.п. за месяц и оказались на 16,3 п.п. ниже прошлогоднего уровня.
Снижение темпов роста инвестиций в отрасли при сохранении в целом высоких темпов роста самой торговли в экономике связано, прежде всего, с увеличением налогооблагаемой базы. Повышение ставок КПН и НДС увеличивает налоговую нагрузку на предприятия, что особенно ощутимо для сектора с традиционно низкой маржинальностью бизнеса.
Дополнительным сдерживающим фактором выступает ослабление динамики продаж на фоне ужесточения условий выдачи потребительских займов. Замедление потребительского кредитования ограничивает покупательную способность населения, что, в свою очередь, снижает обороты розничной торговли и лишает бизнес одного из ключевых источников роста выручки, компенсирующего низкую маржинальность отрасли.
В совокупности рост налоговой нагрузки и охлаждение потребительского спроса формируют условия, при которых у компаний остаётся всё меньше свободных ресурсов для наращивания капитальных вложений. В такой ситуации бизнес, судя по всему, находится в процессе адаптации к новым фискальным условиям, отдавая приоритет сохранению текущей рентабельности и операционной устойчивости, а не расширению инвестиционных программ и запуска новых проектов.
По итогам первого полугодия 2026 года инвестиции в сельское хозяйство выросли на 24,6 % в годовом выражении. Несмотря на высокий темп, динамика постепенно замедляется. Прирост снизился на 11,8 п.п. по сравнению с январём–маем и на 1,9 п.п. относительно аналогичного периода прошлого года.
Основным источником инвестиционной активности остаётся государственная поддержка. Рост вложений обеспечивают субсидии, льготное кредитование, программы лизинга сельскохозяйственной техники и племенного скота, а также налоговые преференции. На прочие заёмные средства, включая льготный лизинг, приходится 36,7 % инвестиций отрасли.
При этом ускорение капитальных вложений пока не сопровождается заметными структурными изменениями. Значительная часть расходов направляется на замену физически и технологически устаревшей техники, а не на переход к более производительной модели сельского хозяйства.
В региональной структуре инвестиций в сельское хозяйство лидирует Туркестанская область, на которую приходится 22,0 % совокупных вложений в отрасль. При этом ранее значительные объёмы традиционно аккумулировали Павлодарская и Северо-Казахстанская области, исторически и климатически специализирующиеся на сельскохозяйственном производстве.
Сильное ускорение инвестиций зафиксировано в Мангистауской области, где их объём увеличился почти в 50 раз по сравнению с первым полугодием прошлого года. Аномально высокие темпы также отмечены в Кызылординской области на 315,4 % и Костанайской на 125,6 %.
По итогам первого полугодия 2026 года инвестиционная активность в строительстве заметно ускорилась. Объём вложений вырос на 38,7 % в годовом выражении, тогда как по итогам января–мая фиксировалось снижение на 3,4 %. Текущие темпы оказались на 39,3 п.п. выше уровня аналогичного периода прошлого года.
Резкое изменение динамики указывает на запуск или переход в активную фазу реализации крупных проектов. Основным источником роста остаётся фискальный импульс, связанный со строительством автомобильных дорог, инженерных сетей и другой социальной инфраструктуры. Получение государственных контрактов и авансовых платежей повышает ликвидность подрядчиков и позволяет им приобретать технику, оборудование и другие основные средства.
При этом устойчивость текущего роста во многом зависит от бюджетного цикла. Строительные компании могут воспринимать расширение спроса как временное, поскольку значительная часть заказов формируется государством и привязана к реализации отдельных инфраструктурных программ. В таких условиях предприятия, вероятнее всего, будут осторожно подходить к долгосрочному расширению мощностей, отдавая предпочтение аренде, лизингу и закупке оборудования под конкретные контракты.
Значительная доля вложений также приходится на операции с недвижимым имуществом — 18,8 % совокупных инвестиций, что превышает показатель обрабатывающей промышленности. По итогам первого полугодия инвестиции в этом секторе выросли на 4,0 % г/г.
Положительная динамика связана, прежде всего, с расширением жилищного строительства и сохранением спроса на недвижимость. Дополнительную поддержку рынку оказывают ипотечные программы, рост городского населения и потребность в обновлении жилищного фонда. Вместе с тем, умеренный прирост инвестиций при высокой доле сектора указывает на постепенное охлаждение девелоперской активности на фоне продолжающегося инфляционного давления на платёжеспособность населения.
Инвестиционная активность ускорилась и в ряде сервисных отраслей. В административном и вспомогательном обслуживании объем вложений вырос на 45,4 % год к году, в сфере искусства, развлечений и отдыха на 18,4 %, а в прочих услугах на 33,6 %. Совокупно капитальные затраты этих направлений уже превышают вложения в торговлю.
Часть прироста может быть связана с государственными и квазигосударственными заказами, развитием социальной, культурной и городской инфраструктуры, а также расширением сопутствующих сервисов. Поэтому высокая динамика не всегда отражает самостоятельное усиление частного спроса и во многом может зависеть от бюджетного цикла.
Особенно заметно выросли инвестиции в услуги по проживанию и питанию на 105,7 %. Подобная динамика заслуживает отдельного внимания, поскольку данный сектор традиционно относится к числу наиболее процикличных и чувствительных к состоянию потребительского спроса, и столь высокие темпы роста инвестиций на фоне охлаждения потребительского кредитования и осторожности населения в расходах выглядят несколько неожиданно.
Инвестиции в основной капитал — это средства, направленные на приобретение, строительство или модернизацию долгосрочных активов, используемых в производственном процессе. Эти инвестиции являются ключевыми для поддержания и увеличения производственных возможностей предприятия, повышения его конкурентоспособность и обеспечивая устойчивый рост в долгосрочной перспективе.
Оригинал: https://the-tenge.kz/articles/investitsii-v-osnovnoi-kapital-itogi-polugodiya