Инвестиции в экономике Казахстана: итоги двух месяцев
Секторальная и региональная дифференциация инвестиций сохраняется на фоне ограниченного участия частного капитала.
Источник: БНС
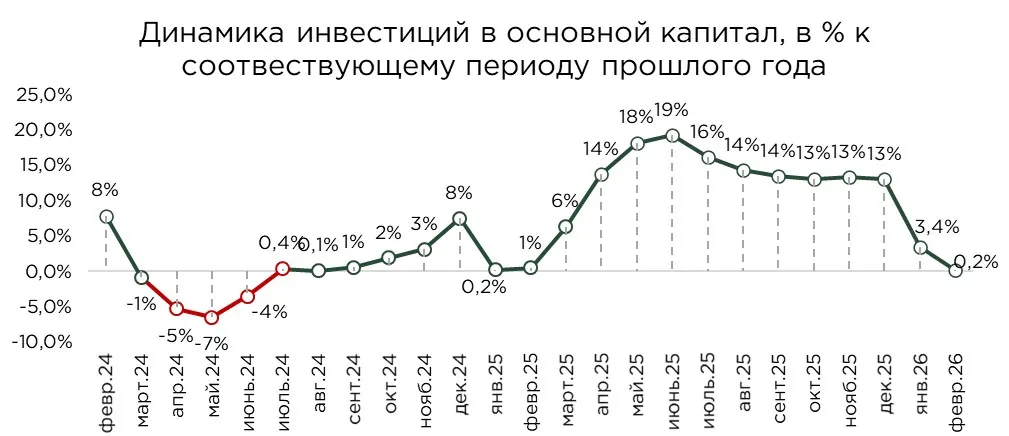
По итогам января–февраля 2026 года объём инвестиций в основной капитал составил ₸2,0 трлн. После нетипично высокого роста в январе наблюдается ожидаемая коррекция динамики: совокупные темпы прироста инвестиций замедлились до 0,2 %. В целом, подобная слабая динамика характерна для февраля, годом ранее прирост за аналогичный период составлял лишь 0,5 %.
Структура инвестиций по видам затрат в целом остается неизменной. Затраты на строительство и капитальный ремонт зданий и сооружений (56 % от общего объёма) сократились на 19,0 % в годовом выражении. В то же время наблюдается резкий рост инвестиций в машины, оборудование и транспортные средства, включая их капитальный ремонт (+48,0 %). При этом основной вклад в данный рост был сформирован в январе, что во многом и обеспечило общий положительный результат по инвестициям в начале года.
Региональный разрез демонстрирует значительную неоднородность как по структуре, так и по динамике инвестиций. В ряде регионов доля затрат на машины и оборудование остаётся относительно низкой, не превышая 20 %: Атырауская область (11,8 %), Кызылординская (14,0 %), Восточно-Казахстанская (14,3 %) и область Улытау (17,0 %).
В то же время динамика инвестиций по регионам характеризуется выраженной дифференциацией. Наиболее высокие темпы роста зафиксированы в области Улытау (+151,0 %), Жамбылской (+79,4 %) и Туркестанской (+51,1 %) областях. Устойчивый двузначный рост также наблюдается в Алматинской (+15,5 %) и Павлодарской (+14,5 %) областях. При этом ключевыми центрами концентрации инвестиций в машины и оборудование выступают Туркестанская область (16,2 % от общего объёма инвестиций в данный сегмент), Алматы (15,8 %) и Астана (12,2 %).
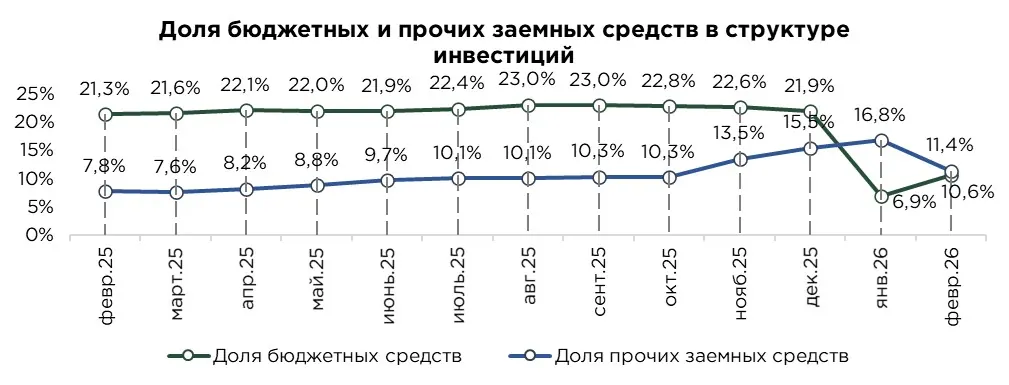
Дополнительным фактором, формирующим текущую динамику, является постепенное восстановление инвестиционной активности со стороны государственного сектора. По итогам января-февраля 2026 года доля бюджетных средств в структуре инвестиций составила 10,6 %, что ниже уровня прошлого года (21,3 %), но заметно выше январского значения (6,9 %). По мере исполнения бюджета можно ожидать дальнейшего усиления роли государственного сектора в поддержке инвестиционной активности.
Источник: данные БНС, расчёты THE TENGE
В структуре источников финансирования инвестиций по-прежнему доминируют собственные средства предприятий, на которые приходится порядка 70 % общего объёма. Доля банковских займов остается относительно низкой — 7,8 %. При этом в последние месяцы наблюдается постепенное перераспределение в пользу бюджетных средств, что сопровождается снижением удельного веса как собственных, так и заёмных источников финансирования.
Несмотря на усиление роли государства, динамика в бюджетно-ориентированных секторах складывается слабо. Отрасли, выступавшие драйверами роста в прошлом году на фоне высокой базы, в текущем периоде демонстрируют существенное снижение инвестиционной активности. Инвестиции в образование сократились на 74,2 %, в сфере административного и вспомогательного обслуживания на 71,9 %, в здравоохранении на 30,8 %. Ключевым фактором данной динамики является резкое сокращение затрат на строительство и капитальный ремонт зданий и сооружений, которые традиционно формируют основу бюджетных инвестиций в этих секторах.
Кредитная составляющая инвестиционного процесса остаётся ограниченной. При доле в 7,8 % она играет значимую роль лишь в отдельных отраслях. Так, в секторе снабжения электроэнергией, газом, паром и кондиционированным воздухом доля заёмных средств достигает 43,0 %. Однако специфика таких проектов указывает на то, что их финансирование, как правило, осуществляется не за счёт БВУ, а при участии институтов развития, прежде всего Банка Развития Казахстана, предоставляющего долгосрочное финансирование на льготных условиях.
Источник: БНС
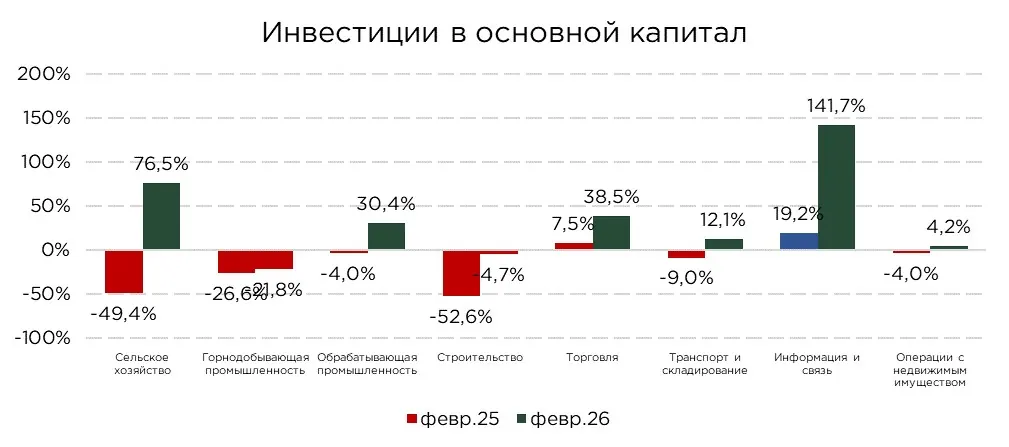
В отраслевом разрезе инвестиционной активности в январе наблюдалась выраженная дифференциация, отражающая как циклические факторы, так и специфику отдельных сегментов экономики. В ряде капиталоёмких отраслей зафиксированы нетипично высокие темпы роста инвестиций: в сельском хозяйстве на 76,5 %, в обрабатывающей промышленности на 30,4 %, в торговле на 38,5 %, а в секторе информации и связи на 141,7 %. В то же время в ключевых базовых отраслях отмечено снижение инвестиционной активности: в горнодобывающей промышленности на 21,8 %, в строительстве на 4,7 %.
В целом по промышленности прирост инвестиций составил 9,5 %, однако динамика носит неоднородный характер. Основной вклад в рост обеспечили обрабатывающая промышленность (+30,4 %) и сектор снабжения электроэнергией, газом и паром (+150,9 %).
Снижение инвестиций в горнодобывающей промышленности носит устойчивый характер и наблюдается с 2024 года. По итогам января–февраля 2026 года сокращение составило 21,8 %, охватывая практически все ключевые направления: добыча нефти и газа (−29,2 %), угля (−31,2 %), металлических руд (−10,7 %), прочих полезных ископаемых (−6,0 %). Положительная динамика зафиксирована лишь в сегменте услуг в горнодобывающей промышленности (+26,7 %), однако это не компенсирует общее снижение.
Данная тенденция вызывает обоснованные опасения, учитывая структурную значимость отрасли для экономики Казахстана. Горнодобывающий сектор, обеспечивающий порядка 17,5 % совокупных инвестиций в основной капитал, традиционно характеризуется высокой капиталоёмкостью и выраженной инвестиционной цикличностью. Периоды масштабных вложений, связанные с запуском и расширением крупных месторождений, закономерно сменяются фазами спада. Тем не менее, наблюдаемое снижение инвестиций третий год подряд может свидетельствовать не только о циклическом охлаждении, но и о более глубоких ограничениях инвестиционной активности в отрасли.
На этом фоне заметно выделяется сектор снабжения электроэнергией, газом, паром, горячей водой и кондиционированным воздухом. Объём инвестиций в январе достиг ₸210,7 млрд, что сопоставимо с уровнем вложений в обрабатывающую промышленность (₸284,3 млрд). Примечательно, что финансирование в данном сегменте в значительной степени обеспечивается за счёт заемных источников, включая банковские кредиты и средства институтов развития, а не за счёт собственных или бюджетных ресурсов.
Региональная концентрация инвестиций в данном секторе также остается высокой: более 42 % всех вложений приходится на Туркестанскую область, где сама отрасль формирует около 46 % общего объёма инвестиций. Однако столь значительные показатели носят, скорее, разовый характер и обусловлены реализацией отдельных крупных инфраструктурных проектов, преимущественно в рамках государственных программ.
На этом фоне обрабатывающая промышленность выступает ключевым драйвером роста инвестиций в промышленности, продемонстрировав увеличение на 30,4 %.
В разрезе подсекторов наибольшие темпы прироста инвестиций зафиксированы в производстве прочей неметаллической минеральной продукции (+593 %), пищевой промышленности (+169 %) и химической промышленности (+75 %).
Характерно, что именно эти сегменты одновременно демонстрируют высокую прирост в экономике, однако их инвестиционный рост во многом опирается на проциклический и кредитный спрос. Так, производство неметаллической минеральной продукции получает импульс за счёт спроса на строительные материалы со стороны строительного сектора, который, в свою очередь, остаётся одним из главных бенефициаров бюджетных расходов. Пищевая промышленность активно использует механизмы грантового и льготного финансирования через институты поддержки предпринимательства. Химическая промышленность, в частности производство удобрений, поддерживается за счёт спроса со стороны аграрного сектора, развитие которого также в значительной степени субсидируется государством.
При этом наблюдается ослабление инвестиционной активности в традиционно ключевом сегменте — металлургии. По итогам января–февраля инвестиции в отрасль сократились на 7 %, что привело к снижению её доли в структуре обрабатывающей промышленности с 23 % годом ранее до 16 %.
Региональный анализ также указывает на высокую концентрацию инвестиционной активности. В сегменте производства продуктов питания экстремально высокий рост зафиксирован в Жамбылской области (+78 115 %), на которую пришлось 63,0 % всех инвестиций в данном направлении. Существенное увеличение инвестиций наблюдается и в Павлодарской области (+424,2 %). С высокой вероятностью такие значения обусловлены реализацией отдельных крупных проектов, преимущественно в рамках государственных программ.
Отдельного внимания заслуживают сегменты с крайне высокими темпами роста инвестиций при относительно небольшой доле в структуре обрабатывающей промышленности. К ним относятся производство электрического оборудования (+1 111 %), готовых металлических изделий (+277 %), бумаги и бумажной продукции (+211 %). Несмотря на впечатляющую динамику, их вклад в общий инвестиционный процесс пока остаётся ограниченным.
В секторе транспорта и складирования в январе зафиксирован рост инвестиций на 12,1 % г/г. В целом, темпы роста возвращаются к двузначным значениям, как это было годом ранее. Транспортно-логистический сектор традиционно требует значительных капитальных вложений и формирует около 13,4 % совокупных инвестиций в основной капитал. При этом существенную роль в финансировании играет государство, обеспечивая 30,5 % всех инвестиций за счёт бюджетных средств.
Региональная структура инвестиций характеризуется высокой концентрацией в крупнейших городах. Более половины всех вложений приходится на Астану (51,5 %), сравнительно высокие доли также приходятся на Шымкент (8,1 %), Актюбинскую область (7,8 %) и Алматы (7,6 %). В целом, подобные объёмы инвестиций в этих городах во многом обусловлены программами обновления общественного транспорта.
Существенное ускорение инвестиционной активности в 2025 году зафиксировано в секторе информации и связи, где прирост инвестиций достиг 141,7 %.
Развитие данного сектора носит системный характер и сопровождается выраженным мультипликативным эффектом для смежных отраслей, прежде всего, финансового сектора и торговли, за счёт расширения цифровых сервисов и электронной коммерции.
Ключевым драйвером инвестиционной активности выступает государство, реализующее ряд программ в рамках национального проекта «Доступный интернет», направленного на расширение инфраструктуры связи и повышение доступности цифровых услуг. Параллельно наблюдается рост вложений в развитие цифровых платформ, включая экосистему электронного правительства.
Дополнительный импульс формированию отрасли придаёт развитие региональной IT-экосистемы, в том числе на базе Astana Hub, который выступает центром притяжения для технологических компаний, стартапов и венчурных инвестиций.
Инвестиционная активность в секторе торговли в начале года демонстрирует ускоренную динамику. По итогам января объём вложений увеличился на 38,5 % против 7,5 % годом ранее.
Такая динамика выглядит несколько парадоксально на фоне сохраняющихся рисков для потребительского спроса, включая повышение ставки НДС и постепенное охлаждение рынка розничного кредитования в связи с ужесточением макропруденциального надзора.
Сектор сельского хозяйства в начале года демонстрирует нетипично высокую инвестиционную активность: по итогам января прирост инвестиций составил 76,5 %. Подобная динамика является аномальной для зимнего периода, когда инвестиционная активность в отрасли традиционно находится на минимальных уровнях в силу сезонных факторов.
В семи регионах зафиксировано снижение инвестиционной активности, тогда как в ряде областей наблюдаются экстремально высокие темпы роста. Наиболее значительный прирост отмечен в Павлодарской области (+811,9 %), Кызылординской (+704,6 %), Туркестанской (+600,1 %), а также в Шымкенте (+471,0 %) и Восточно-Казахстанской области (+122,3 %). Существенный рост инвестиций также зафиксирован в Алматинской (+61,7 %) и Западно-Казахстанской (+25,0 %) областях.
В аграрном секторе инвестиции по-прежнему концентрируются в обновлении сельскохозяйственной техники и модернизации оборудования, однако их динамика в большей степени определяется не рыночными факторами, а масштабом государственной поддержки. Бюджетные субсидии, льготное финансирование и профильные программы остаются ключевыми драйверами вложений, формируя зависимость инвестиционного цикла отрасли от бюджетных возможностей и текущих приоритетов экономической политики государства.
По итогам января–февраля инвестиционная активность в строительном секторе перешла к снижению, составив −4,7 % после аномально высокого роста в январе (+153,3 %). Подобная динамика отражает коррекцию после разового всплеска инвестиционной активности, нехарактерного для начала года, когда отрасль традиционно демонстрирует сдержанные показатели.
Региональная структура инвестиций остаётся крайне концентрированной. Значительная часть вложений пришлась на Восточно-Казахстанскую область, аккумулировавшую порядка половины всех инвестиций в отрасли. Ключевым фактором выступает реализация крупного инфраструктурного проекта — строительство ТЭЦ.
Основной объём инвестиционной активности по-прежнему формируется за счёт бюджетных программ и инфраструктурных проектов, что делает отрасль чувствительной к параметрам фискальной политики, темпам освоения бюджетных средств и общему инвестиционному циклу государства.
В целом наблюдается постепенное возвращение инвестиционного цикла к более привычной траектории. Высокие темпы роста в отдельных отраслях носят во многом фрагментарный характер и обусловлены реализацией локальных проектов в отдельных регионах, преимущественно в рамках государственных программ.
Текущая макрофинансовая конфигурация ограничивает возможности для масштабного наращивания частных инвестиций. Высокая стоимость заимствований, сохраняющееся инфляционное давление и рост операционных издержек сдерживают как доступ к кредитным ресурсам, так и способность компаний формировать значительные внутренние источники финансирования.
Инвестиции в основной капитал — это средства, направленные на приобретение, строительство или модернизацию долгосрочных активов, используемых в производственном процессе. Эти инвестиции являются ключевыми для поддержания и увеличения производственных возможностей предприятия, повышения его конкурентоспособность и обеспечивая устойчивый рост в долгосрочной перспективе.
Оригинал: https://the-tenge.kz/articles/investitsii-v-ekonomiku-itogi-dvukh-mesyatsev