Индекс финграмотности казахстанцев составил 40,5 %
Умение управлять своими финансами продолжает снижаться
Изображение: ar130405/Pixabay
Агентство РК по регулированию и развитию финансового рынка провело четвёртое исследование основных показателей финансовой грамотности населения. Впервые за время проведения подобных исследований оценивалось поведение потребителей при оформлении потребительских кредитов и раскрытие полной информации со стороны менеджеров банка об условиях кредита и ответственности в случае наступления просрочки по займу.
Всего в опросе АРРФР участвовали 3 тыс. человек из трёх городов республиканского значения и всех областей Казахстана. Результаты позволяют проследить динамику таких показателей как управление собственными финансовыми средствами, умение использовать финансовые услуги и информированность о финансовой системе.
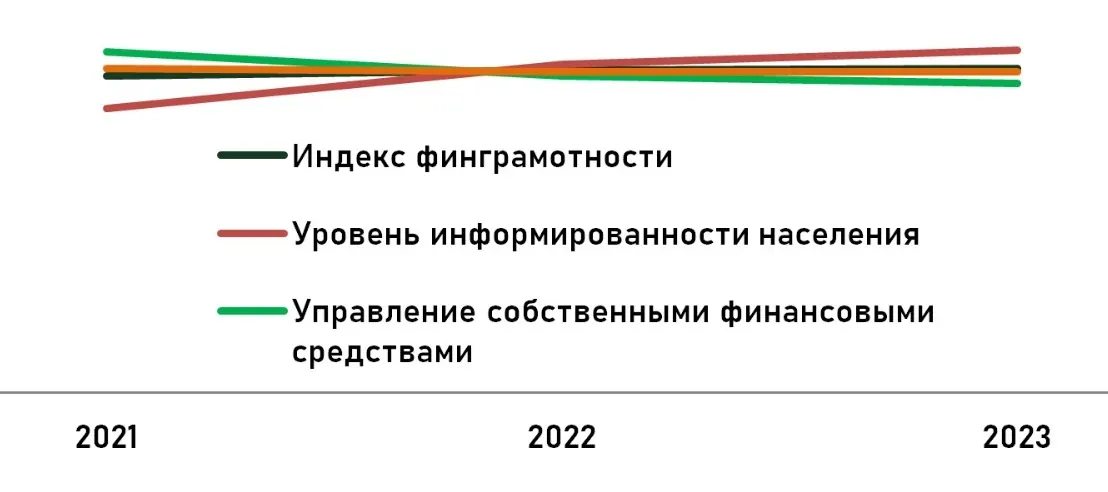
В 2023 году индекс составил 40,5 % (в 2022 г. — 40,3 %; 2021 г. — 39,52 %; 2020 г. — 39,07 %). Текущее исследование продемонстрировало преимущество уровня информированности населения — 42,8 % (в 2022 г. — 41 %, в 2021 г. — 35,5 %). При этом, наиболее уязвимым звеном является «Управление собственными финансовыми средствами» — 38,6 % (в 2022 г. — 39,6 %, в 2021 г. — 42,57 %). Средний показатель зафиксирован в сфере использования финансовых услуг — 40,1 % (в 2022 г. — 40,1 %; 2021 г. — 40,5 %).
Категория «Управление собственными финансовыми средствами» указывает на навыки распределения доходов и расходов в динамике. Почти треть респондентов или 30,2 % самостоятельно принимают решения о распределении финансовых средств и это характерно для категории 50-63 лет. 35,6 % респондентов от 30 до 49 лет доверяет свои деньги родителям. Каждый пятый респондент делегирует супругу или супруге и лишь 18,2 % ведут общий бюджет. При этом участники исследования назвали наиболее важные аспекты финансовой жизни: своевременная оплата счетов (48,4 %), рациональный подход к покупкам (46,4 %) и мониторинг бюджета (43,9 %).
В случае сверхлимитного расхода почти каждый третий респондент брал в долг (38,9 %) и воспользовался кредитом (35,9 %), из которых 12,5 % прибегают к микрокредитам, 7,5 % оформляют онлайн-кредит. Четверть использовала личные сбережения (23,7 %), еще 13,1 % снимали средствами с депозита.
Накопительный опыт респондентов показал, что 48,2 % откладывают деньги. Динамика последних трёх лет показывает, что количество граждан, способных формировать сбережения после уплаты ежемесячных обязательных трат, умеренно растёт: для сравнения так делали 30,6 % граждан в 2020 году, 31,4 % — в 2021 году и 31,5 % в прошлом году. Мотивационный фактор приумножения своих сбережений характерен для 24,5 %, которые собирают деньги на определённые покупки. Стабильность в аккумулировании финансовых средств отмечается у 16,3 % населения.
Умение использовать финансовые услуги указывает на ту или иную финансовую продукцию/услугу, пользующуюся популярностью среди потребителей в прошлом, в настоящем и будущем. Так за последние два года наиболее распространёнными услугами были автокредитование (43 %), пенсионный аннуитет (40,3 %), потребительский кредит (39,9 %) и дебетовая карта (39,8 %).
74,3 % респондентов отдают предпочтение различным видам депозитов (образовательный — 39,1 %, другие виды депозитов — 35,2 %). Такой показатель говорит о росте накопительных навыков у населения. Среди других продуктов, актуальных в настоящее время, значительную часть составляют ипотека (39,9 %) и онлайн кредиты (36,7 %).
К наиболее выгодным условиям при оформлении кредита стремится почти половина участников опроса. Процентная ставка при оформлении потребительского кредита является важным фактором для 45,6 % респондентов во всех регионах Казахстана. Срок кредитования важен для 21,5 % опрошенных, в основном из Западно-Казахстанской области (30,7 %), Карагандинской (27,3 %) и Атырауской (26,7 %) областях.
При принятии решения оформить потребительский кредит респонденты понимают обязательность возврата в определенный срок (39,8 %).Импульсивное потребительское мышление характерно для 33,6 % респондентов в основном из Северо-Казахстанской области (37,3 %), Жамбылской (37,3 %) и Туркестанской (38 %) областях. Напротив, о высоком уровне финансовой осознанности отмечали в Атырауской (47,3 %)и Улытауской (48 %) областях.
Информация об уровне дохода при оформлении заявки на кредит, у 38,2 % респондентов чаще всего была завышена. Еще 22 % не всегда указывают корректно доход, и скорее всего, судя по ответам респондентов, завышают для большей вероятности одобрения займа. 6,1 % никогда не указывали свой реальный доход. И только 26,9 % не искажают информацию и предоставляют достоверные данные.
В гендерном разрезе женщины чаще идут на фальсификацию реальных данных о доходах (39 %). Не всегда указывают корректные данные и завышают свой доход в большей степени респонденты среднего возраста — 30-49 лет (23,3 % и 38,8 %). Также очень часто завышают свой доход при подаче заявки на кредит, люди пенсионного возраста (43,8 %).
Среди финансовых организаций наибольшая популярность остается у Kaspi Bank — 46,1 % (в 2022 г. показатель составлял 40,2 %). В ТОП-3 банков по использованию услуг также вошел Halyk Bank у которого показатель составил 25,7 % (в 2022 г.- 39,1 %), третье место, как и в прошлом году остаётся у Отбасы банк — 8,1 % (в 2022 г. — 20,3 %).
Основными источниками знаний по финансам являются социальные сети (48,2 %). Значительным ресурсом — бесплатные курсы (27 %), которые популярны у молодёжи 18-29 лет (29,8 %) и у людей в возрасте 50-63 года (29,7 %). Люди реже готовы платить за подобные знания и ходить на курсы (12,1 %).
В АРРФР отметили, что чаще всего информация в социальных сетях и на бесплатных курсах является фрагментированной и базовой, напротив, локализованный материал в виде роликов на YouTube (3,1 %) или специализированная литература (4,6 %) меньше привлекает респондентов. При этом, последние наиболее популярны среди информантов с послевузовским уровнем образования (10,1 %). Еще 12,8 % вовсе не интересуются финансовым образованием.
Раздел «Финансовое мошенничество» остаётся актуальным для исследования второй год подряд ввиду применения более изощрённых и сложных методов обмана граждан. В разрезе регионов исследователи обратили внимание на показатели по западным регионам Казахстана: Атырауской (27,3 %), Актюбинской (26,7 %) и Мангистауской (26 %) областей, где респонденты чаще указывали на то, что сталкивались с мошенничеством.
Жертвами мошенников чаще всего становится молодежь от 18 до 29 лет (23,1 %) и люди старшего возраста 50-63 лет (24,9 %). Наиболее распространённым видом финансового мошенничества является телефонное интернет-мошенничество «вишинг» (31,5 %). При этом, чаще всего мошенники связываются со своими жертвами посредством звонка на мобильный или городской телефон (45,6 %).
С 2017 г. по 2022 г. Организация экономического сотрудничества и развития (ОЭСР) провела специализированное углубленное межстрановое исследование по определению, оценке и анализу уровней финансовой грамотности населения стран СНГ. В исследовании участвовало 8 стран (Азербайджан, Армения, Беларусь, Казахстан, Кыргызстан, Таджикистан, Узбекистан, Российская Федерация). Казахстан участвовал как в первой (2017 г.), так и во второй волне (2021 г.) исследования. Согласно данным второй фазы полевых работ (2021 г.) средний показатель финансовой грамотности по СНГ равен 55,8 %. Казахстан вошел в тройку лидеров — 59,6 %. Беспрецедентным лидером заявила себя Беларусь (61,4 %). На последнем месяце оказался Азербайджан (45,9 %). В целом, показатели ниже среднего были зафиксированы в 4 из 8 стран.
Оригинал: https://the-tenge.kz/articles/indeks-fingramotnosti-2023