Рыночная стоимость мирового парка промышленных роботов превысила $18,5 млрд
Три четверти мирового фонда приходится на Азию, безусловный лидер — Китай
Изображение: usertrmk/Magnific
К 2028 году общий парк роботов превысит 6 миллионов. Такой прогноз обозначили аналитики Международной федерации робототехники. Главным локомотивом индустрии остаётся Азия во главе с Китаем, в то время как Запад делает ставку на технологическую гибкость, роботизацию новых отраслей и защиту локальных цепочек поставок. Интеграция искусственного интеллекта и удешевление автоматизации гарантируют, что долгосрочный тренд на экспансию роботов в производстве сохранится на годы вперёд, отмечают эксперты. В то же время из-за геополитики, пошлин и рисков в цепочках поставок производители переносят мощности ближе к рынкам сбыта, что повышает требования к локализации производства и местной инженерной поддержке.
В 2025 году в мире было установлено 603 307 роботов. Годовые показатели впервые преодолели отметку в 600 000 единиц. После четырёх лет, когда объёмы держались на уровне около 550 000 новых установок ежегодно, мировой спрос на роботов ускорился. Как отмечается отчёте World Robotics Industrial Robots, предыдущий рекорд в 552 946 единиц, достигнутый в 2022 году, был превышен на 9 %. Высокий спрос со стороны электронной промышленности, автопрома и большинства секторов общей промышленности обеспечил рост установок на 11 % по сравнению с предыдущим годом.
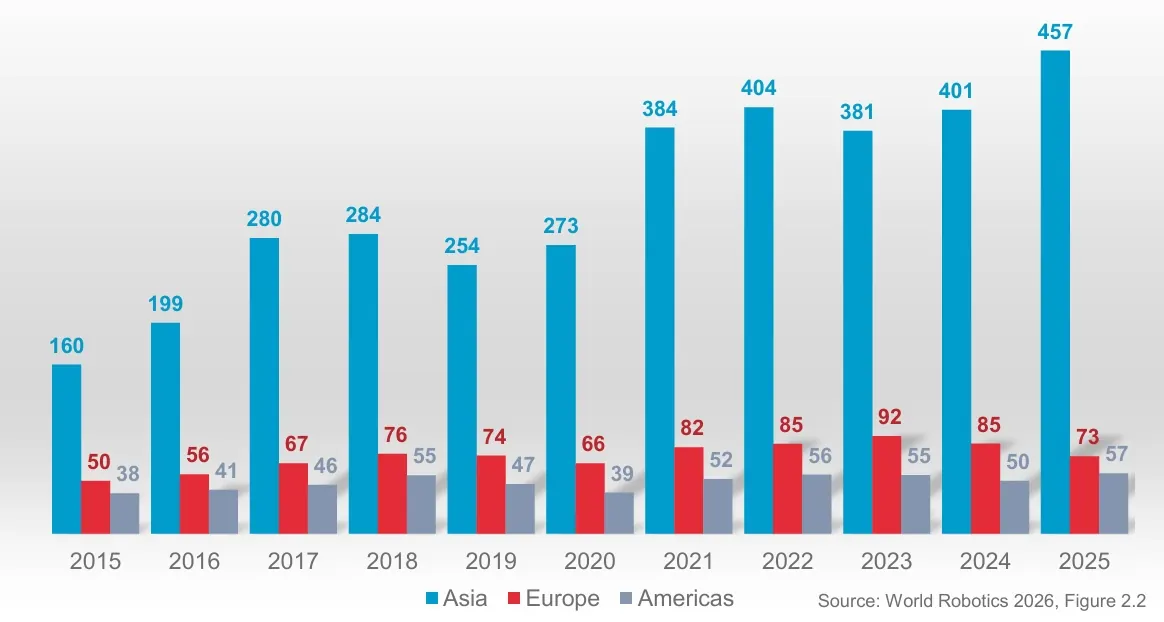
Годовые установки промышленных роботов, тыс. ед.
Источник: IFR
Несмотря на существенные региональные различия, глобальный прогноз остаётся позитивным. В 2026 году ожидается рост установок на 9 % (до 655 000 единиц), а к 2029 году этот показатель достигнет 806 000 единиц. Никаких признаков завершения долгосрочного тренда роста, по мнению авторов отчёта, в ближайшее время не наблюдается.
Мировой оперативный парк промышленных роботов вырос в 2025 году на 9 % и составил 5 079 078 единиц. Ожидается, что с 2026 по 2029 год он будет расти в среднем на 7 % ежегодно. Перешагнув рубеж в пять миллионов единиц в 2025 году, парк роботов превысит шесть миллионов единиц в 2028 году. В 2025 году рыночная стоимость увеличилась на 11 % и составила $18,6 млрд.
Рост в Азии и Америке, спад в Европе
Спрос на роботов в Азии стремительно растёт. В 2025 году было установлено 457 315 единиц (+14 % к предыдущему году). В Азии разместили 76 % всех вновь внедрённых роботов (на 2 процентных пункта больше, чем в 2024 году). Три из пяти крупнейших рынков находятся здесь: Китай является главным драйвером роста и крупнейшим рынком с 354 226 установленными единицами (+20 %). Доля местных китайских поставщиков с 2019 по 2021 год составляла около 30 % и начала стремительно расти в 2022 году. Начиная с 2024 года, более половины всех установок в Китае приходятся на отечественные бренды.
Второй по величине в мире европейский рынок столкнулся с замедлением: спрос на роботов сократился на 14 %, до 73 054 единиц в 2025 году. Регион также ощутил выгоду от тенденции переноса производства ближе к рынкам сбыта, но в последнее время пострадал из-за низкого спроса со стороны автомобильной промышленности.
Количество установок в Америке напротив увеличилось на 14 %, достигнув нового рекордного уровня в 57 044 единиц. Крупнейшим рынком региона являются США, на долю которых в 2025 году пришлось 67 % (−1 п. п.) всех установок (38 428 единиц; +12 %).
Установки и парк промышленных роботов в 2020-2025 гг. по отраслям заказчиков
Долгое время структура закупок роботов автомобильной промышленностью определяла общие инвестиции в робототехнику. Ситуация изменилась в глобальном масштабе и как минимум в некоторых азиатских странах (Китай, Япония и Республика Корея), где крупнейшим заказчиком стала электротехническая и электронная промышленность.
Последняя смена лидера произошла в 2024 году, когда электроника вернула себе первенство и сохранила его в 2025 году (установки выросли на 10 %, до 142 235 единиц).
Автомобильная промышленность осталась вторым по величине заказчиком в 2025 году, отстав от электронной сферы всего примерно на 3 800 единиц. Спрос вырос на 10 %, достигнув пиковых 138 429 единиц.
Металлообрабатывающая и машиностроительная промышленность закрепилась на третьем месте, заняв 18 % (+2 п. п.) от общего числа установок в 2025 году. Рост составил 22 % до нового пикового уровня в 108 571 единицу.
Регионализация и доступ к рынку
Геополитическая напряжённость, пошлины, нетарифные барьеры, промышленная политика и риски цепочек поставок побуждают производителей диверсифицировать производство и создавать мощности ближе к основным рынкам. Это не обязательно увеличивает глобальный спрос на роботов, но меняет географию инвестиций, отметили аналитики.
Для поставщиков роботов регионализация повышает важность местного производства, инжиниринга, системной интеграции, а также инфраструктуры сервиса и поддержки. Там, где действуют протекционистские меры, доступ к рынку будет всё больше зависеть от местных цепочек поставок, физического присутствия в регионе и соблюдения национальных требований.
Стандартизированные и модульные ячейки, предварительно настроенные прикладные пакеты, более простое программирование и ускоренный ввод в эксплуатацию помогают снизить затраты на интеграцию и проектные риски.
Тенденции в области робототехники
Искусственный интеллект становится ключевой базовой технологией во всей робототехнике. Усовершенствование вычислительной мощности, доступности данных и моделей ИИ расширяет как спектр, так и сложность его применения.
- Зрелость технологий: Степень зрелости сильно различается в зависимости от сферы применения. Системы технического зрения для обнаружения и наведения роботов уже внедрены и соответствуют промышленным стандартам. Предиктивное обслуживание, оптимизация процессов и инспекция на базе ИИ также все шире используются в промышленности.
- Общие физические системы ИИ (Physical AI) и обучение на основе симуляций и опыта пока не достигли промышленного уровня.
- Гуманоидные роботы: Большинство гуманоидов остаются прототипами или технологиями пилотной стадии, а не промышленной продукцией. На текущем технологическом этапе промышленные роботы экономически эффективнее для производственных задач. В будущем гуманоиды смогут дополнить эти системы в отдельных сферах, однако их массовое внедрение на производстве будет зависеть от существенного улучшения надёжности, безопасности, времени автономной работы и экономической целесообразности.
Оригинал: https://the-tenge.kz/articles/ifr-robototekhnika-26