Четыре инвест-рекомендации от HSBC, которые помогут сформировать портфель
Банк ожидает рост капитальных затрат в ИИ до $1 трлн к 2027 году и советует расширять диверсификацию за пределы техсектора
Изображение: brgfx/Magnific
Внедрение ИИ ускоряется, а совокупные капитальные затраты в ИИ-экосистему, по прогнозам, превысят $1 трлн к 2027 году против $735 млрд в Q1 2026. Фокус смещается на компании, способные превращать ИИ-технологии в устойчивую выручку (облачные сервисы, полупроводники, ИИ-приложения). Оценки американского техсектора остаются привлекательными: мультипликаторы P/E ниже прошлых значений благодаря мощному росту реальных доходов. Как отмечается в инвестиционном обзоре HSBC за IV квартал 2026 года, сектор IT остаётся главной переоценённой позицией, с упором на облачные технологии, полупроводники и прикладные ИИ-сервисы. Развитие ИИ требует колоссальных объёмов электроэнергии и дата-центров. Вместе с геополитической напряжённостью это стимулирует рост смежных секторов: электроэнергетики, коммунальных услуг, промышленности, сырьевых ресурсов и оборонно-промышленного комплекса. Для снижения риска волатильности аналитики рекомендуют удерживать высококачественные облигации со средней дюрацией для фиксации привлекательной доходности, а также использовать дивидендные акции, инфраструктурные активы и золото (как хэдж от геополитики). Азия — ключевой элемент цепочки поставок ИИ. Реформы корпоративного управления в Японии, Южной Корее, Китае и Сингапуре, как ожидается, повысят рентабельность капитала (ROE) региона с ~11 % в 2025 году до ~17 % в 2027.
Отчёт HSBC подчёркивает, что, несмотря на геополитическую напряжённость, риски инфляции и предстоящие выборы в США, мировая экономика и корпоративный сектор демонстрируют высокую устойчивость. Главным двигателем роста глобальных рынков остаётся развитие и ускоренное внедрение искусственного интеллекта. Тренды ИИ создают мультипликативный эффект для энергетики, инфраструктуры и промышленности. Для построения устойчивого портфеля HSBC рекомендует использовать мультиактивный подход: сочетать акции роста (технологии США и Азии) с качественными облигациями с фиксированной доходностью, а также альтернативными активами (золото, инфраструктура, частные активы) для диверсификации и защиты от рыночной волатильности. В отчёт также включены экспертные тезисы главы Blackstone Стивена Шварцмана, который акцентирует внимание на строгости оценки рисков, долгосрочном тематическом инвестировании и преимуществе выходов на частные рынки, охватывающие до 90 % компаний мира. Авторы доклада сформулировали четыре главных инвестиционных приоритета на ближайшую перспективу. Они показывают, где искать доходность, как защитить капитал и почему главный двигатель рынка — ИИ — теперь требует нового подхода.
1. Фокус на монетизации ИИ
Хотя ИИ остаётся ключевым двигателем роста прибылей, как показали результаты компаний США за II квартал, аналитики уделяют больше внимания монетизации по всей экосистеме ИИ. Эксперты отдают предпочтение компаниям и секторам, которые способны превращать возможности, продукты или инвестиции в сфере ИИ в выручку.
Продолжающееся ускорение внедрения и инвестиций подпитывает рыночный оптимизм. Модели ИИ становятся всё более мощными, а сферы применения множатся — от робототехники и автоматизации до здравоохранения и потребительских услуг. По оценкам авторов отчёта, общие капитальные затраты (capex) на ИИ превысят $1 трлн в 2027 году по сравнению с $735 млрд в I квартале 2026 года, подкрепляя доходы главных благополучателей этих расходов.
США продолжают лидировать, а многие крупные технологические компании доминируют на рынке. Азия является главным бенефициаром глобального спроса на микрочипы, в то время как компании, внедряющие ИИ в Европе, также выигрывают от этого тренда. Более того, технологический сектор США торгуется с куда меньшими коэффициентами P/E (цена/прибыль), чем в прошлом году, так как ралли на рынке было подкреплено ростом прибылей. Поэтому эксперты не считают, что технологический сектор переоценён.
Благодаря инновациям во главе с ИИ, сектор IT остаётся крупнейшим активом с увеличенной долей в отраслевом распределении аналитиков по США и Азии, а также выборочно в Европе. Внутри технологического сектора авторы отчёта отдают предпочтение облачным технологиям, полупроводникам и приложениям с поддержкой ИИ, где монетизация и доходы понятны и устойчивы.
Мы занимаемся ИИ примерно с 2015 года. Поэтому, когда произошёл настоящий прорыв с ChatGPT и другими разработками, мы стали крупнейшим инвестором в дата-центры в мире. Затем мы поняли, что миру потребуется больше электроэнергии для работы ИИ. И мы стали крупными инвесторами во весь электроэнергетический комплекс. Сейчас мы также тратим много времени, размышляя о том, какие отрасли пострадают и где придётся адаптироваться. Это заставляет думать иначе. ИИ окажет влияние абсолютно на всё. Разработка фармацевтических препаратов должна ускориться в три раза. Образование — мы сможем обучать практически каждого человека в любой точке мира, у кого есть смартфон. Мы должны быть способны дать исключительно высокое, индивидуально разработанное образование, которое изменит показатели целых континентов, — сказал Стивен А. Шварцман, председатель правления, генеральный директор и сооснователь Blackstone.
Глобальные акции демонстрировали волатильность, однако сохраняли восходящий тренд, поддерживаемый фактором ИИ
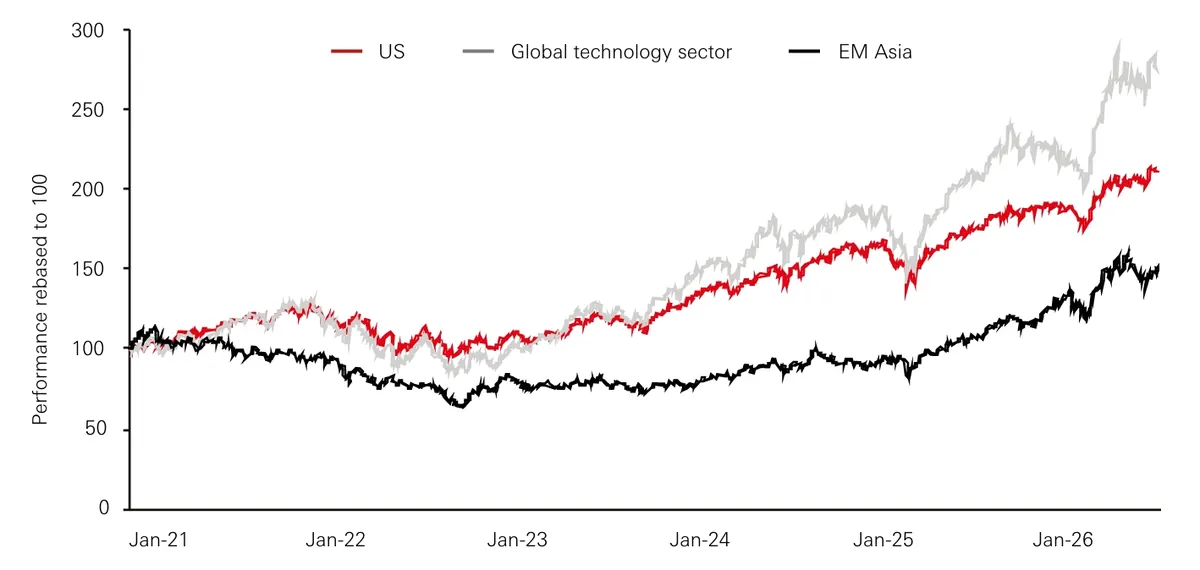
Источник: Bloomberg, HSBC Private Bank и Premier Wealth по состоянию на 3 сентября 2026 года
Примечание. Показатели в прошлом не являются надёжным индикатором будущих результатов
2. Выгода от внимания правительств к безопасности и энергетической независимости
ИИ — ключевой фактор роста, однако он не может существовать сам по себе без электроэнергии и критически важного сырья. Геополитические конфликты также заставили правительства пересмотреть приоритеты в пользу национальной обороны и поставщиков энергии для снижения уязвимостей.
Строительство дата-центров продолжается быстрыми темпами, вызывая скачок спроса на электроэнергию. Аэрокосмическая и оборонная промышленность получают выгоду от многолетних портфелей заказов и ограниченной конкуренции: мировые расходы на оборону достигли $2,9 трлн в 2025 году и продолжают расти. Извлечённый урок и направление движения — от военного конфликта между Россией и Украиной до Ближнего Востока — это диверсификация поставщиков и источников энергии.
Это трансформируется в новые драйверы активности и возможностей. В результате рост прибылей расширяется за пределы IT в промышленный сектор, который выигрывает от масштабного наращивания мощностей генерации электроэнергии и модернизации обороны, тогда как финансовый сектор поддерживается активностью в сфере финансирования и рефинансирования.
Мы сохраняем вложения в энергетику и сырьевой сектор для управления инфляцией, вызванной ценами на энергоресурсы. Мы дополняем наш овервейт в IT финансовым, сырьевым и энергетическим секторами по всем регионам для достижения отраслевой и стилевой диверсификации. История с ИИ также создаёт возможности в промышленном секторе (в мире, США и Европе) и коммунальных услугах (в мире и Европе), — отметили авторы доклада.
3. Обеспечение устойчивости портфеля с помощью доходных и мультиактивных стратегий
Чтобы сбалансировать риски акций и рыночную неопределённость, эксперты продолжают опираться на качественные облигации, которые служат стабилизаторами портфеля благодаря привлекательной доходности. Инфляция была переменчивым фактором для облигаций и решений центральных банков по процентным ставкам. Хотя она может и не упасть существенно, она, скорее всего, останется под контролем, что позволит ЦБ удерживать ставки на текущем уровне. Опасения по поводу инфляции и беспокойство относительно предложения облигаций, связанного с ИИ, уже подтолкнули доходность облигаций до привлекательных уровней, подкрепляя стратегию авторов отчёта по фиксации этой доходности на текущих отметках.
Для обеспечения стабильности и диверсификации портфеля эксперты рекомендуют сфокусироваться на формировании мультиактивной стратегии, сочетающей инструменты фиксированной доходности, защитные активы и частный капитал. В сегменте облигаций авторы отчёта советуют отдавать предпочтение корпоративным бумагам инвестиционного уровня со средней дюрацией в USD и GBP, а также со средне-долгой дюрацией в EUR. Это позволит зафиксировать привлекательную текущую доходность и защитить капитал от волатильности. Дополнительным источником регулярного денежного потока и защитным барьером выступают дивидендные акции и инфраструктурные активы. Вложения в инфраструктуру представляют особый интерес, так как они не только защищают капитал от инфляционных рисков, но и позволяют капитализировать тренды, связанные с развитием ИИ, перестройкой глобальных цепочек поставок и масштабным обновлением электроэнергетической системы. Золото, судя по всему, нащупало дно и сохраняет свою роль портфельного хэджа против геополитических рисков, поддерживаемого покупками центральных банков.
Альтернативные активы добавляются там, где это уместно, так как они предлагают взаимодополняющие источники доходности. Помимо хедж-фондов, частные активы могут предоставить доступ к компаниям и секторам, которые не столь легкодоступны через публичные рынки. Некоторые из них завтра могут стать «восходящими звёздами». Мы предпочитаем корпоративные облигации инвестиционного уровня (Investment Grade) со средней дюрацией в USD и GBP, и со средне-долгой дюрацией в EUR. Золото, инфраструктура и альтернативные активы предлагают возможности, которые могут вести себя иначе, чем традиционные акции и облигации, обеспечивая диверсификацию, — говорится в отчёте.
Динамика роста прибылей расширяется, открывая широкие возможности для получения дохода
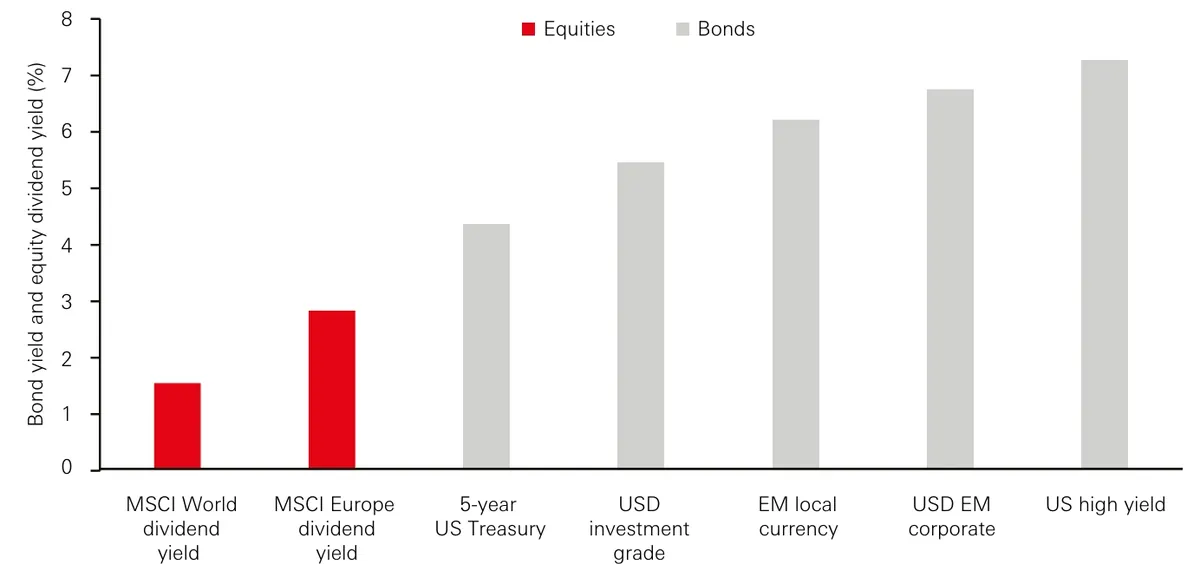
Источник: Bloomberg, LSEG, консенсус-прогнозы прибылей I/B/E/S. HSBC Private Bank и Premier Wealth по состоянию на 3 сентября 2026 года
Примечание. Прогнозы могут изменяться.
4. Использование инноваций и доходности Азии
Хотя технологии и инновации остаются ключевыми движущими силами роста в Азии, авторы отчёта также стремятся раскрыть привлекательные возможности получения дохода, балансируя эти два фактора в своей инвестиционной стратегии для максимального использования потенциала региона.
Азия играет стратегическую роль в глобальной цепочке поставок ИИ благодаря непревзойдённому объёму производства полупроводников, особенно на рынках Северной Азии. Производственная мощность материкового Китая подкрепляется государственной поддержкой и усиливается благодаря быстрым технологическим инновациям и открытым моделям ИИ, а его огромные инвестиции в робототехнику могут ещё больше укрепить его лидерство в производстве. По оценкам экспертов, рынок переходит к масштабному передовому производству, что наиболее заметно в сфере возобновляемой энергетики, зелёных технологий, электромобилей и биотехнологий, от чего также должен выиграть Гонконг.
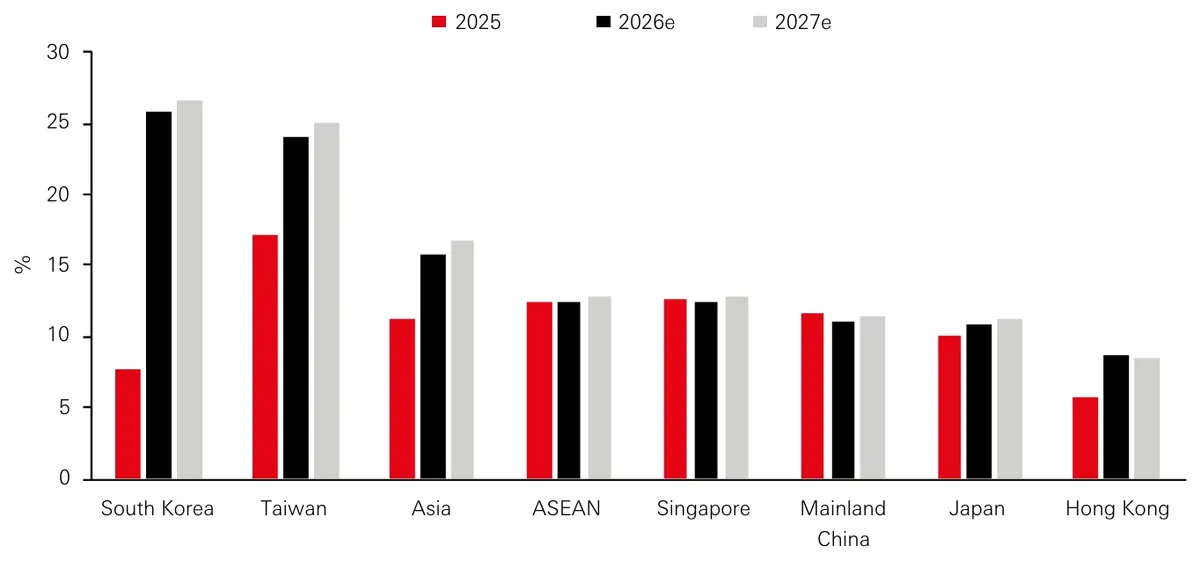
Реформы корпоративного управления набирают обороты в Японии, Южной Корее, материковом Китае и Сингапуре, поднимая рентабельность собственного капитала (ROE) Азии с примерно 11 % в 2025 году до почти 17 % к 2027 году. Между тем азиатские облигации остаются фаворитом среди мировых инвесторов благодаря своему высокому качеству и привлекательной доходности.
Инновационные сильные стороны Азии поддерживают наш овервейт в материковом Китае, Японии, Южной Корее, Гонконге и Сингапуре. Наше распределение дохода сочетает высококачественные дивидендные акции и облигации инвестиционного уровня для укрепления устойчивости портфеля, — подчеркнули эксперты.
Рентабельность собственного капитала (ROE) в Азии должна вырасти до 16,8 % в следующем году благодаря рынкам с высокой долей технологического сектора и улучшению корпоративного управления
Источник: Bloomberg, HSBC Private Bank и Premier Wealth по состоянию на 3 сентября 2026 года
Примечание. Прогнозы могут изменяться.
Инвестиционные ориентиры от главы Blackstone
Инвестиционный успех начинается со строгой проверки каждого предположения и защиты от рисков снижения стоимости, отметил Стивен А. Шварцман. Если потенциальная инвестиция несёт в себе реальный риск убытков, лучше отказаться от неё, чем гоняться за потенциальной прибылью.
Прежде всего, наша базовая концепция — никогда не терять деньги. Мы разработали целую систему, включающую то, как мы проводим инвестиционные комитеты и как анализируем потенциальные сделки или инвестиции. Каждый приходит с вопросами и опасениями по поводу предположений, определяющих наши инвестиционные решения. К тому моменту, когда мы заканчиваем, мы точно знаем, есть ли у инвестиции, которую мы собираемся сделать, реальный риск убытков. И если он есть, мы этого делать не будем. Мы тоже любим потенциал роста. Мы делаем такие сделки — иначе вы просто не смогли бы стать крупнейшими в мире при том пути развития, который мы прошли, — сказал Шварцман.
Частные компании составляют около 90 % корпоративного мира, поэтому при необходимости расширение доступа к частным рынкам открывает куда более широкий спектр возможностей и может приносить доходность выше той, которую обычно обеспечивают публичные рынки. ИИ меняет каждый сектор и создаёт огромный спрос на дата-центры и энергетическую инфраструктуру. Инвесторам необходимо адаптироваться по мере того, как определяются победители и проигравшие.
Мы смотрим на базовые оценки и спрашиваем себя: «Какие сферы будут развиваться отлично?» Когда ситуация в мире становится немного нестабильной, для нас это отличное время для покупок. Мы покупаем в долгосрок и строим инвестиции вокруг определённых тем, — поделился глава Blackstone.
Оригинал: https://the-tenge.kz/articles/hsbc-perspectives-q4-26