Аналитики Goldman Sachs прогнозируют солидную долгосрочную доходность мировых акций
Наибольший потенциал доходности ожидается на развивающихся рынках и в Азии
Изображение: DC Studio/Freepik
Ожидается, что мировые рынки акций обеспечат солидную среднегодовую доходность 7,7 % в долларах США в течение следующих 10 лет, что близко к историческому среднему значению, несмотря на текущие повышенные оценки. При этом аналитики Goldman Sachs рекомендуют инвесторам диверсифицироваться за пределы США с уклоном в сторону развивающихся рынков, где ожидается более высокий номинальный рост ВВП и структурные реформы. Финансисты американского инвестбанка опубликовали 10-летние прогнозы в глобальной стратегической записке о доходности мировых рынков. Наибольший потенциал доходности ожидается на развивающихся рынках и в Азии (более 10 % годовых), в то время как прогноз для США (6,5 %) самый консервативный среди регионов, что обусловлено его повышенной оценкой. Ожидается, что долгосрочные выгоды ИИ будут широкомасштабными, а не ограничатся только американскими технологическими компаниями. Базовый прогноз предполагает благоприятные условия без учёта экстремальных шоков. Сценарии варьируются от 10,5 % (рост) до 3,6 % (снижение) для мировых акций. Диверсификация за пределы США с уклоном в развивающиеся рынки позволит инвесторам извлечь выгоду из более сильного роста и ожидаемого ослабления доллара США, которое исторически благоприятствовало неамериканским активам.
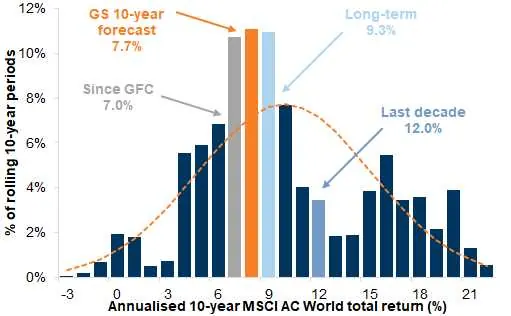
Авторы стратегической записки (Питер Оппенхаймер и другие) ожидают, что, несмотря на повышенные оценки, мировые рынки акций обеспечат солидную долгосрочную доходность. Базовый прогноз составляет 7,7 % годовых (в долларах США), что близко к историческому медианному значению, и поддерживается структурными факторами, такими как номинальный рост, прибыльность и распределение средств среди акционеров. Прогноз Goldman Sachs основан на методологии «строительных блоков» (рост доходов + изменение оценки + дивидендная доходность). Аналитики ожидают, что основным двигателем результатов станет рост доходов (включая обратный выкуп акций), прогнозируемый на уровне около 6 % ежегодно, при этом умеренное снижение оценок с текущих высоких уровней будет сдерживать общую доходность.
Разложение глобальной доходности на «строительные блоки»
MSCI AC World: 10-летняя годовая общая доходность с 1985 года
Источник: Datastream, Goldman Sachs Global Investment Research
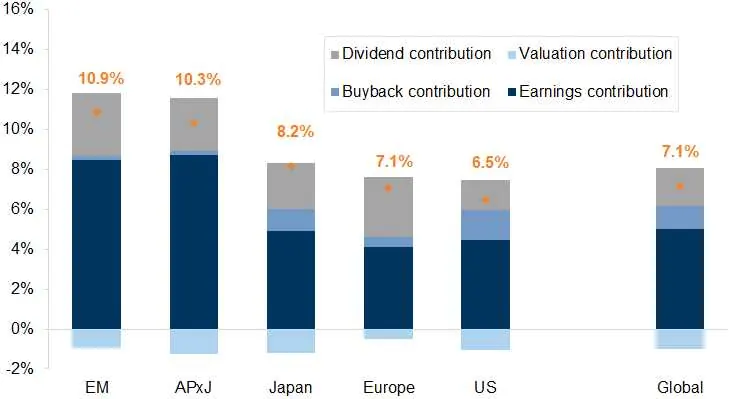
Региональные прогнозы демонстрируют некоторую неоднородность. Доходность +6,5 % в США почти полностью обусловлена доходами и скромными дивидендами (при этом обратный выкуп акций компенсирует негативное влияние оценки). В Европе (+7,1 %) доходность поровну обусловлена доходами и акционерным доходом. +8,2 % в Японии, подкреплённые ростом EPS на 6,0 % и улучшениями в выплатах, вызванными политикой. +10,3 % в остальной Азии, чему способствуют рост EPS примерно на 9 % и дивидендная доходность 2,7 %, частично сдерживаемым снижением оценки. Развивающиеся рынки ожидают доходность +10,9 %, лидирует сильный рост EPS в Китае и Индии. Диверсифицируйтесь за пределы США, с уклоном в сторону развивающихся рынков (EM). Мы ожидаем, что более высокий номинальный рост ВВП и структурные реформы будут благоприятствовать EM, в то время как долгосрочные преимущества ИИ должны быть широкомасштабными, а не ограниченными только американскими технологическими компаниями, — высказаны ключевые прогнозы и рекомендации в записке.
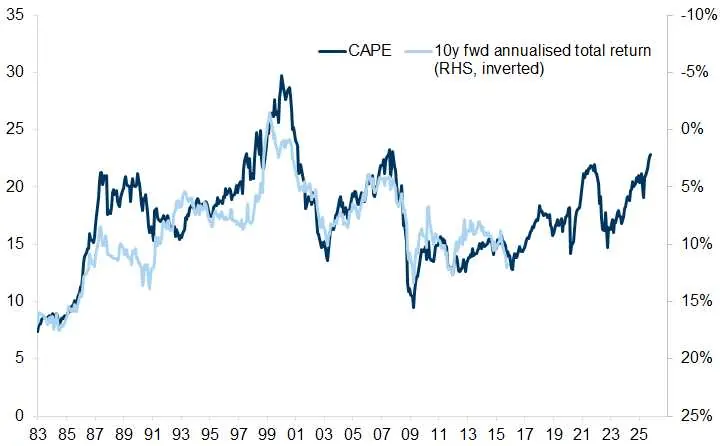
Базовый сценарий (7,7 %) заметно выше, чем подразумевал бы подход, основанный только на высоком историческом мультипликаторе CAPE (показывает доходность ниже 5 %). Аналитики объясняют это тем, что сегодняшние высокие оценки частично оправданы структурно более высокой маржой и улучшенной рентабельностью собственного капитала. Таким образом, оценка остаётся сдерживающим фактором, но не доминирует в прогнозе. Возможны сценарии роста до 10,5 % и снижения до 3,6 % годовых.
Этот прогноз также будет зависеть от того, как ИИ изменит ландшафт акций, при этом ожидается, что долгосрочные выгоды будут широкомасштабными, а не ограниченными только технологиями США. Важен валютный фактор (FX): снижение курса доллара США может повысить доходность, пересчитанную в доллары США, и исторически совпадало с опережающими результатами акций, не относящихся к США.
CAPE vs. Прогнозируемая доходность
Индекс P/E мирового рынка Шиллера и индекс MSCI All Country World совокупная годовая доходность на 10 лет вперёд
Источник: Datastream, Goldman Sachs Global Investment Research
Прогноз доходности акций США на 10 лет
Аналитики прогнозируют среднегодовую общую доходность S&P 500 на уровне 6,5 % в течение следующих 10 лет, при этом сценарии роста и снижения указывают на диапазон от 3 % до 10 %. По отношению к распределению 10-летней доходности S&P 500 с 1900 года эта базовая доходность в 6,5 % займёт 27-й перцентиль. С поправкой на средний уровень инфляции, оценённый экономистами в 2,2 %, наш прогноз будет указывать на реальную доходность 4 %, занимая 33-й перцентиль по сравнению с историей.
Прогноз доходности акций Европы на 10 лет
Аналитики прогнозируют общую годовую доходность европейских акций на уровне 7,1 % в евро (7,5 % в долларах США) в течение 2025–2035 годов. Прогноз основан на консервативном росте EPS в 4,6 % CAGR при допущении стабильной чистой маржи (чуть ниже 10 %, что соответствует 80-му перцентилю истории). Прибыльность поддерживается структурными сдвигами, несмотря на то, что текущая маржа уже высока. Основными составляющими доходности являются рост доходов и высокая доходность для акционеров (3,5 % годовых), которая включает стабильную дивидендную доходность 3,0 % и консервативную доходность от обратного выкупа акций 0,5 %. Прогнозируется небольшое снижение оценки с текущего форвардного P/E 14,6x до 13,9x, что снизит общую доходность на 0,5 п.п. в год.
Анализ сценариев показывает широкий диапазон потенциальных результатов. В сценарии роста при большей интеграции и ИИ-стимуле, доходность может превысить 10 % годовых, чему способствует рост EPS до 6,6 % CAGR и переоценка до 15,4x. И наоборот, в сценарии снижения, при возврате к вялому росту, доходность может упасть до 4 % годовых, сопровождаясь сжатием маржи и де-рейтингом P/E. Важным фактором для инвесторов в долларах США является валютный фактор (FX): ожидается, что укрепление EUR/USD с 1,15 до 1,21 в течение десятилетия добавит 0,4 % годовых к доходности в долларах.
Прогноз доходности акций Азии без Японии на 10 лет
Аналитики прогнозируют высокую общую годовую доходность в местной валюте на уровне 10,3 % для индекса MSCI Asia Pacific ex-Japan (MXAPJ) и 8,2 % для Японии в течение следующих 10 лет. Эти прогнозы значительно выше исторического среднего значения (7,5 % для MXAPJ). Основным двигателем доходности являются доходы, с прогнозом роста EPS в 8,7 % для региона, скорректированным в сторону повышения за счёт факторов ИИ (капитальные затраты и внедрение в Корее, Тайване, Китае) и структурных реформ, повышающих ROE (особенно в Китае, Корее, Японии). Индия (+13 % CAGR) и Китай (в среднем +8 %) являются ключевыми лидерами по росту EPS в регионе.
Ожидается, что высокие текущие оценки выступят сдерживающим фактором: мультипликатор P/E индекса MXAPJ может снизиться до среднего значения 13,5x с текущего 15,3x, что снизит доходность на −1,2 % годовых. При этом доходность для акционеров станет более важным компонентом, поскольку моделируется увеличение коэффициентов выплат (с 38 % до 44 % к 2035 году), что приведёт к дивидендной доходности около 2,7 %. Китай, Корея и Япония лидируют в улучшении как дивидендов, так и обратного выкупа акций, подкреплённые политическими инициативами. Кроме того, ожидаемое укрепление азиатских валют против медвежьего доллара США может добавить 2-3,5 % годового роста к общей доходности в долларовом выражении.
Прогноз доходности акций развивающихся рынков (EM) на 10 лет
Аналитики прогнозируют, что акции развивающихся рынков (MSCI EM) обеспечат самую высокую среди ключевых регионов общую годовую доходность +10,9 % в местной валюте и +12,8 % в долларах США в течение следующего десятилетия. Доходы являются основным двигателем: ожидаемый годовой рост EPS в +8,7 % составляет около 80 % общей доходности, что выше исторического среднего значения (+8 %) благодаря структурным реформам и потенциальным выгодам от внедрения ИИ (особенно в Китае и Корее). Индия (+12,6 % CAGR) и Южная Африка (+10,1 %) лидируют по прогнозируемому росту EPS. Кроме того, ожидается улучшение доходности для акционеров до 2,9 % за счёт повышения коэффициентов выплат в рамках корпоративных реформ.
В отличие от исторического опыта, ожидается, что FX станет стимулом для доходности: ослабление доллара США должно привести к взвешенному укреплению валют EM примерно на 1,7 % годовых, что добавит существенную положительную дельту к доходности в долларах США. Влияние оценки будет умеренно негативным: прогнозируется снижение P/E с текущего 14,1x до 12,8x, что снизит общую доходность на −1 % годовых. Аналитики считают, что риски снижения (до 7,6 % годовых) для базового сценария выше, чем риски роста (до 12,5 % годовых), из-за внешних макрошоков и геополитической напряжённости, несмотря на благоприятные структурные реформы.
Гистограмма распределения доходности
Годовая общая доходность в местной валюте за 10 лет вперёд — прогноз GS
Источник: Goldman Sachs Global Investment Research
Оригинал: https://the-tenge.kz/articles/gs-prognoz-10-let-dokhodnost