Фискальная стагнация
Почему борьба с высоким долгом без учёта инвестиционных стимулов может привести к экономической инерции
Изображение: Freepik
В большинстве развитых стран соотношение государственного долга к ВВП достигло рекордных уровней, что вызвало оживлённые дискуссии о его устойчивости и потенциальных макроэкономических рисках. Традиционно подобные дебаты опираются на допущение, что темпы роста производительности носят экзогенный характер и не зависят от проводимой фискальной политики. Однако современные эмпирические исследования всё чаще демонстрируют наличие обратной связи: фискальные меры могут оказывать прямое влияние на инвестиционную активность и динамику производительности. В данном обзоре THE TENGE представлены ключевые выводы исследования Луки Форнаро и Мартина Вольфа, в котором показано, что повышение корпоративных налогов и сокращение государственных расходов на научно-исследовательские и опытно-конструкторские работы (НИОКР) сдерживают инвестиции бизнеса и препятствуют росту производительности, тем самым усугубляя долговую нагрузку.
Теоретическая модель, рассмотренная в данной колонке, подтверждает наличие такой взаимосвязи: высокие первичные профициты зачастую сопровождаются фискальными искажениями, снижающими уровень частных инвестиций и ограничивающими рост производительности. Это, в свою очередь, может усилить давление на соотношение долга к ВВП, запуская негативную динамику.
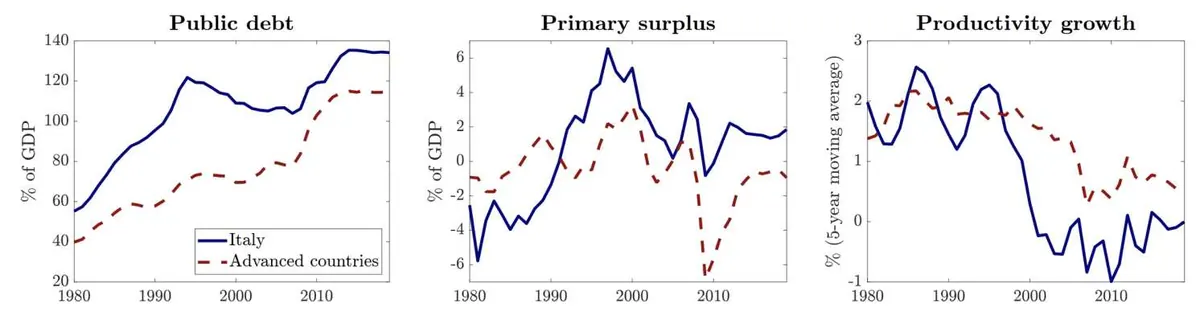
Исторический пример Италии иллюстрирует данную взаимосвязь. В 1980-х годах государственный долг Италии существенно вырос на фоне расширения бюджетных расходов. Впоследствии для стабилизации долговой нагрузки правительство было вынуждено формировать значительные первичные излишки за счёт увеличения налогов и сокращения государственных инвестиций. Как показывают данные, этот период совпал с выраженным замедлением роста производительности труда. Возникает вопрос, не столкнутся ли и другие развитые экономики с аналогичным сценарием, учитывая схожие тенденции в долговой динамике.
Рисунок 1. Эволюция государственного долга, первичных излишков и роста производительности труда
Источник: cepr.org
Примечание. На этом рисунке сравнивается динамика государственного долга, первичного профицита и роста производительности труда в Италии с выборкой стран с развитой экономикой в период 1980–2019 гг.
Впадение в фискальную стагнацию
Авторы предлагают теоретическую модель, позволяющую проанализировать взаимосвязь между ростом производительности, фискальной политикой и динамикой государственного долга. Структура модели включает два ключевых элемента. Во-первых, в духе современных моделей эндогенного роста, производительность рассматривается как результат инвестиционной активности фирм, ориентированных на максимизацию прибыли. Во-вторых, финансирование крупных первичных профицитов требует от государства введения фискальных искажений — в виде высоких искажающих налогов или сокращения государственных инвестиций, — что снижает стимулы к инвестированию со стороны частного сектора.
Совокупность этих факторов формирует замкнутый контур обратной связи между фискальной политикой и экономическим ростом. Существенные первичные профициты неизбежно сопровождаются ростом фискальных искажений, подрывающих частные инвестиции и сдерживающих рост производительности. В условиях слабого роста возрастает давление на соотношение долга к ВВП, что, в свою очередь, вынуждает правительство удерживать высокие профициты для обеспечения долговой устойчивости. Таким образом, экономика может попасть в замкнутый круг, где фискальная политика, ориентированная на устойчивость долга, сама становится источником слабого роста — явление, которое авторы характеризуют как фискальную стагнацию.
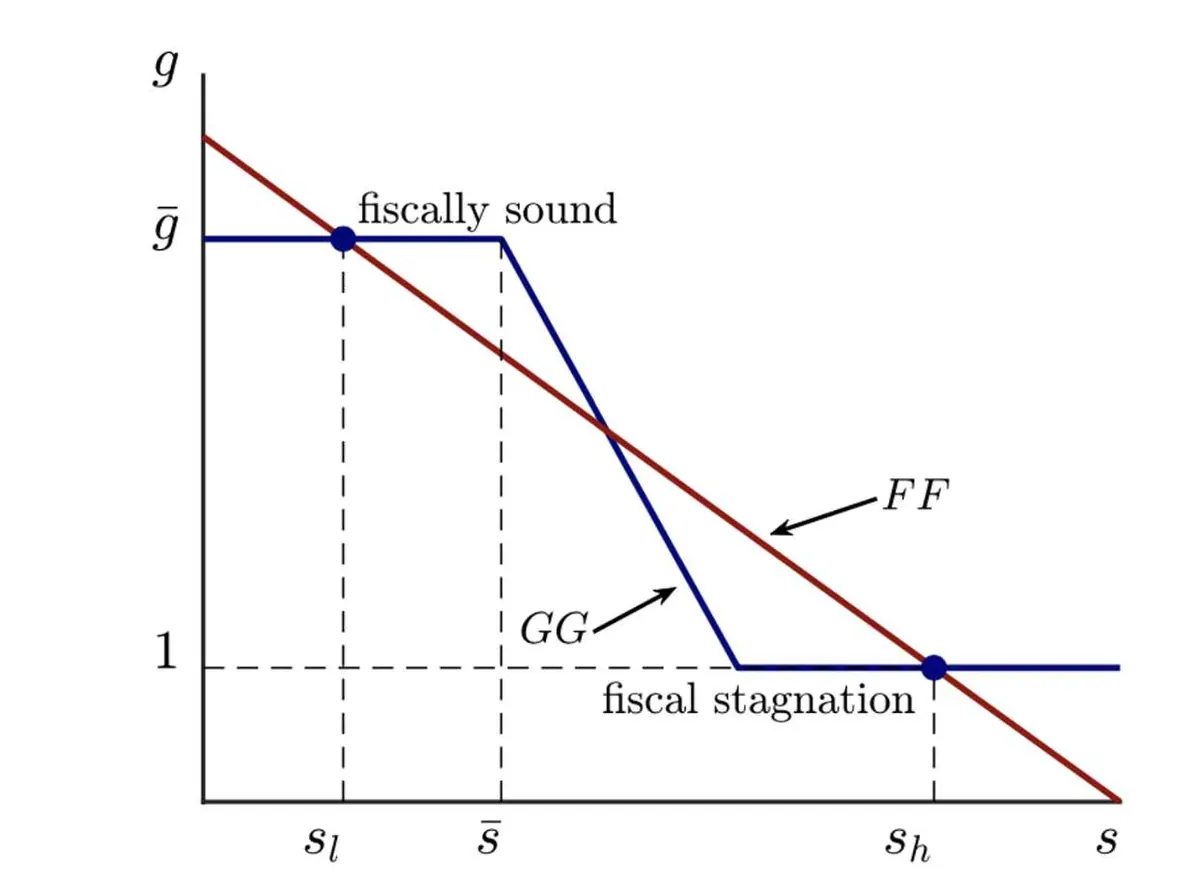
Модель визуализируется с помощью графика, на котором отображается взаимозависимость между темпами роста производительности (g) и уровнем первичных профицитов (s). Кривая GG иллюстрирует, как высокие профициты и сопутствующие фискальные искажения подавляют инвестиции и рост. В то время как кривая FF отражает необходимость увеличения первичных профицитов при низких темпах роста для сохранения устойчивости долга.
Анализ показывает, что в экономике могут сосуществовать два устойчивых равновесия. Первое — так называемое «фискально надёжное» состояние — характеризуется высоким ростом, умеренными первичными профицитами и стабильным уровнем долга. Второе — «фискально стагнационное» — представляет собой ситуацию низкого роста и высоких профицитов, где фискальные искажения усиливают инвестиционную слабость и закрепляют экономику в состоянии хронической стагнации. Это равновесие, по сути, является самоподдерживающимся и требует серьёзных политических усилий для выхода из него.
Рисунок 2. Устойчивые состояния фискальной устойчивости и фискальной стагнации
Источник: cepr.org
Переход экономики в состояние фискальной стагнации обусловлен двумя ключевыми механизмами — эффектами гистерезиса и самореализующимися ожиданиями. Если обратная связь между фискальной политикой и экономическим ростом носит умеренный характер, то основным триггером фискальной стагнации выступает именно гистерезис. В этом случае временные шоки, приводящие к умеренному росту соотношения государственного долга к ВВП, в нормальных условиях не ведут к долговременным последствиям: экономика способна со временем вернуться к состоянию фискальной устойчивости. Однако, как только уровень долга пересекает определённый критический порог, запускается негативная динамика — снижение темпов роста провоцирует ужесточение фискальной политики, что усиливает фискальные искажения, ослабляет инвестиции и закрепляет экономику в состоянии стагнации.
При этом если обратная связь между фискальной политикой и ростом достаточно сильна, причиной фискальной стагнации может стать волна пессимистических ожиданий. В таких условиях само предвосхищение низкого роста и высоких фискальных искажений приводит к соответствующей реакции со стороны частного сектора и фискальных властей. Эти ожидания становятся самореализующимися, и экономика смещается от состояния устойчивого роста к устойчивой стагнации даже без внешнего шока.
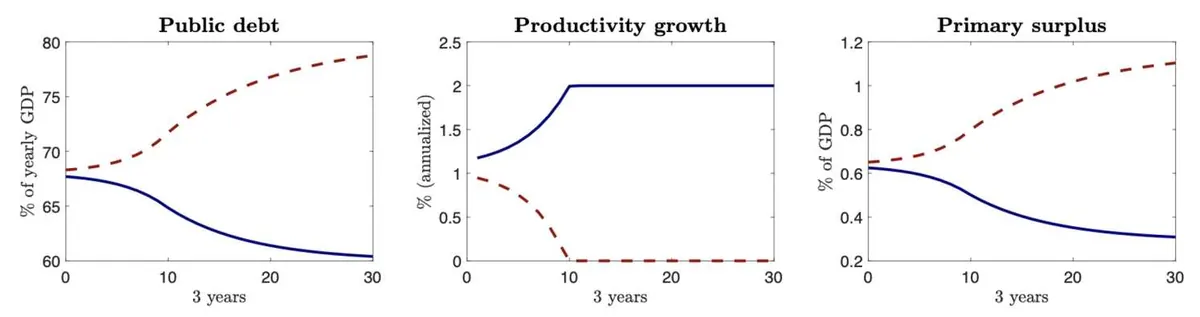
Независимо от того, является ли триггером эффект гистерезиса или доминирование пессимистических ожиданий, переход от фискально устойчивого к стагнационному состоянию представляет собой пример так называемой саморазрушительной жёсткой экономии. Как демонстрирует модель, на этапе вхождения в стагнацию усиление первичных профицитов может настолько подавлять рост, что соотношение долга к ВВП не только не снижается, но в отдельных случаях даже увеличивается, вопреки целям фискальной консолидации.
Рисунок 3. Впадение в фискальную стагнацию
Источник: cepr.org
Примечание. Этот рисунок противопоставляет экономику, которая впадает в фискальную стагнацию (красные пунктирные линии), и ту, которая избегает её (синие сплошные линии). Это расхождение в долгосрочных результатах обусловлено небольшой разницей в изначальном соотношении государственного долга к ВВП.
Выход из фискальной стагнации: политика жёсткой экономии или стимулирования роста?
Оптимальная стратегия выхода из фискальной стагнации, согласно модели, требует решительных и масштабных политических шагов. Ключевой вывод заключается в том, что постепенные и незначительные изменения фискальной политики не приведут к преодолению стагнации. Необходим мощный импульс — радикальный сдвиг в политике, способный переломить замкнутый круг низкого роста и фискальных искажений.
В модели рассматриваются две основные стратегии, доступные фискальным органам. Первая — это политика фискальной жёсткости. Теоретически она выглядит просто: увеличение первичного профицита должно привести к снижению соотношения долга к ВВП. Однако на практике такая стратегия сопряжена с серьёзными издержками. Повышение налоговой нагрузки и сокращение государственных инвестиций ограничивают инвестиционную активность частного сектора, подавляют рост и, в итоге, лишь усиливают симптомы стагнации. Особенно трудно реализовать такую стратегию в условиях преобладания пессимистических ожиданий в экономике.
Альтернативный путь — политика, ориентированная на стимулирование роста. Она предполагает сокращение фискальных искажений и формирование условий, способствующих активизации частных инвестиций и повышению производительности. В результате ускоряется рост ВВП, а долговая нагрузка снижается за счёт расширения базы налогообложения, а не за счёт усиления фискального давления. Однако эффективность данной стратегии зависит от способности государства обеспечить долгосрочные институциональные гарантии. Из-за проблемы временной несогласованности у правительства может возникнуть соблазн пересмотреть свои обязательства после того, как инвестиции уже будут осуществлены. Предприниматели, предвидя такую возможность, могут не поверить в обещания низких налогов в будущем, что сведёт на нет эффект стимулирующих мер.
Таким образом, успешная реализация политики, направленной на рост, требует создания институционального механизма, который обеспечит надёжность фискальных планов. Это может быть достигнуто через законодательные ограничения, независимые фискальные советы или долгосрочные стратегические документы с высокой степенью обязательности исполнения.
В заключение, фискальная стагнация является реальным и значимым риском для развитых экономик. Чтобы избежать этого сценария, необходимо разрабатывать и внедрять фискальные стратегии, способствующие росту, и обеспечивать доверие к их реализации. Представленная модель может стать полезным инструментом для анализа альтернативных политик, таких как выпуск облигаций, индексированных на ВВП, или меры, стимулирующие совокупный спрос.
Оригинал: https://the-tenge.kz/articles/fiskalnaya-stagnatsiya