Экономика Казахстана: итоги первого полугодия
Замедление нефтедобычи больше не определяет динамику всей экономики — основными драйверами роста в первом полугодии стали строительство, обрабатывающая промышленность, транспорт и сельское хозяйство.
Источник: данные БНС
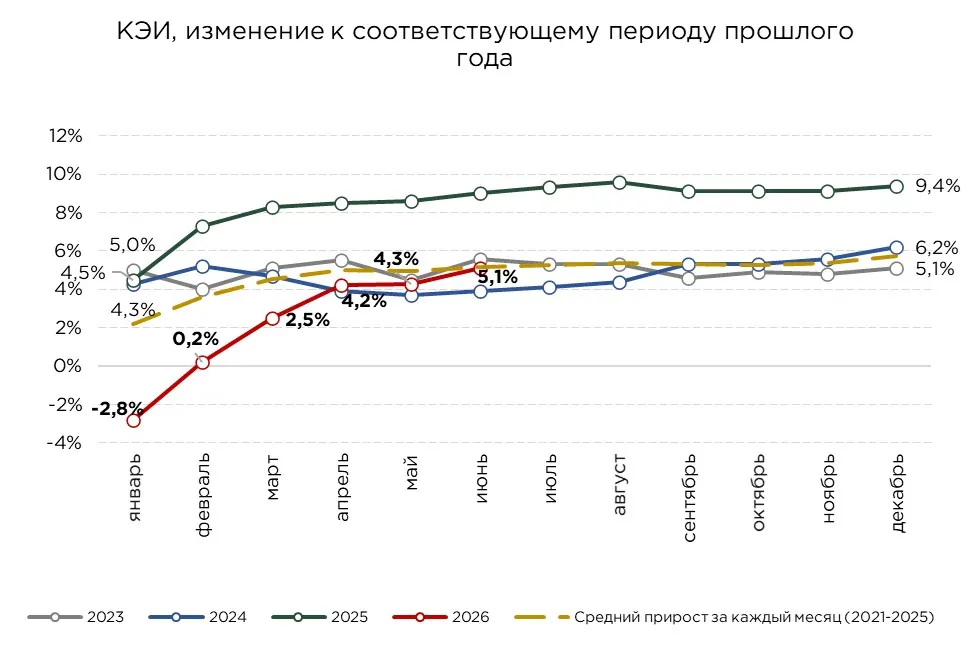
За первое полугодие 2026 года краткосрочный экономический индикатор (КЭИ) составил 5,1 %. Темпы прироста несколько уступают показателям прошлого года, когда за аналогичный период КЭИ составил 9,0 %, но находятся в пределах долгосрочного среднего. При этом за месяц ускорение роста составило 0,8 п.п..
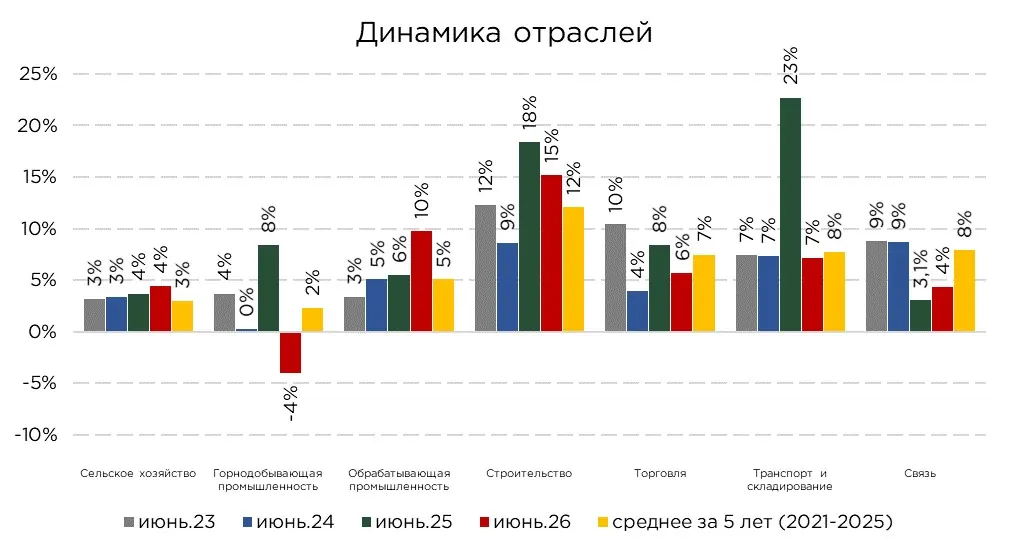
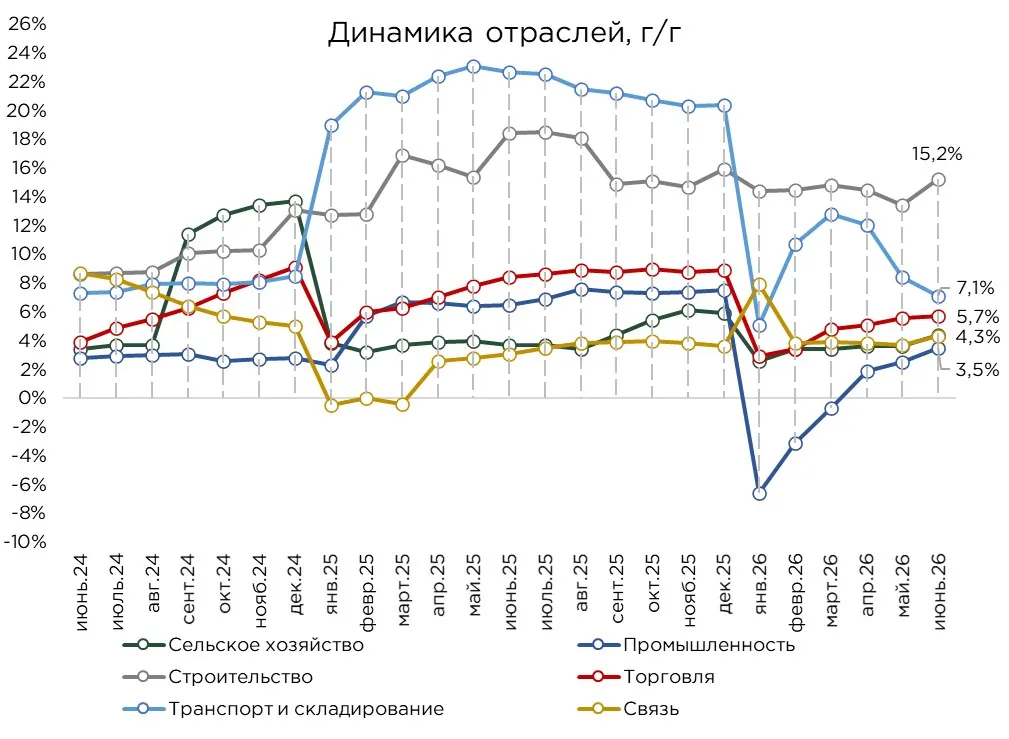
Основными факторами прироста выступают неторгуемые секторы, такие как строительство (+15,2 %), транспорт и складирование (+7,1 %), а также сектор торговли (+5,7 %). Заметный прирост также отметился на стороне обрабатывающей промышленности (+9,8 %).
По сравнению с первым полугодием 2025 года ускорение зафиксировано в обрабатывающей промышленности на 4,3 п.п., секторе информации и связи на 1,2 п.п. и сельском хозяйстве на 0,7 п.п.. За последний месяц наиболее заметно улучшилась динамика строительства на 1,8 п.п., обрабатывающей промышленности на 0,8 п.п. и сельского хозяйства также на 0,8 п.п..
Постепенно восстанавливается и горнодобывающий сектор. По сравнению с январём–маем его динамика улучшилась на 1,2 п.п., однако объём производства по-прежнему остаётся ниже уровня прошлого года. Основное давление продолжает оказывать нефтедобыча, сокращение которой связано с ремонтными работами на крупных месторождениях и обязательствами Казахстана в рамках ОПЕК+.
Наиболее заметное отклонение от средних темпов роста наблюдается в обрабатывающей промышленности, где текущие темпы роста превышают средний уровень на 4,7 п.п.. Сектор строительства растёт быстрее 5-летнего уровня на 3,1 п.п.. Такая высокая динамика сохраняется, даже несмотря на довольно высокую базу прошлого года, что по-прежнему указывает на существование значительного перегрева в данной отрасли.
Источник: данные БНС
Промышленность третий месяц подряд сохраняет положительную динамику. По итогам первого полугодия 2026 года объём промышленного производства увеличился на 3,5 %, а по сравнению с январём–маем темпы роста ускорились на 1,0 п.п.. Улучшение наблюдалось как в горнодобывающей промышленности, где ускорение составило 1,2 п.п., так и в обрабатывающем секторе, где годовые темпы роста увеличились на 0,8 п.п..
Сдержанные темпы роста промышленности на уровне средних значений связаны преимущественно со спадом в добывающем секторе в начале года. Проведение ремонтных работ на крупных нефтяных месторождениях привело к сокращению добычи и сформировало высокую отрицательную базу для всей отрасли. Несмотря на постепенное восстановление производства, по итогам января–июня выпуск в горнодобывающей всё ещё находится в отрицательной зоне (−4,0 % г/г).
Основное негативное давление исходит от нефтяного сектора. За первое полугодие добыча нефти сократилась на 8,3 %. В июне объём производства снизился на 0,7 % по сравнению с маем, однако оказался на 1,0 % выше уровня июня прошлого года.
В остальных сегментах горнодобывающей промышленности сохраняется положительная динамика. Добыча угля за шесть месяцев выросла на 12,4 %, металлических руд на 2,3 %, прочих полезных ископаемых на 21,5 %.
На фоне роста мировых цен и устойчивого внешнего спроса сроки проведения части ремонтных работ на Тенгизе были перенесены, что поддержит добычу во второй половине года и улучшит показатели промышленности. Вместе с тем, потенциал ускорения ограничивается обязательствами Казахстана в рамках ОПЕК+. Стране необходимо компенсировать ранее превышенные объёмы производства, поэтому восстановление нефтедобычи будет зависеть от согласованного графика компенсационных сокращений.
Обрабатывающая промышленность остаётся основным источником роста промышленного производства. По итогам первого полугодия 2026 года выпуск в секторе увеличился на довольно значительные 9,8 %. По сравнению с январём–маем темпы ускорились на 0,8 п.п., а средний показатель последних пяти лет был превышен на 4,7 п.п..
Около 65 % текущего годового прироста обрабатывающей промышленности обеспечили преимущественно три отрасли: машиностроение (36 % прироста), пищевая промышленность (19 % вклада в текущее ускорение роста) и химическая промышленность (10 %).
Номер один по обеспечению высоких темпов роста этого года — машиностроение, по итогам первого полугодия увеличилось на 23,1 % г/г относительно аналогичного периода прошлого года. В натуральном выражении наиболее заметно увеличилось производство грузовых автомобилей на 139,2 % г/г, специализированных автомобилей на 115,2 % г/г и автомобильных комплектующих на 107,3 % г/г.
Автомобильная промышленность получает существенную поддержку со стороны программ льготного автокредитования, стимулирующих спрос на машины отечественной сборки. Дополнительный импульс отрасли может придать планируемое смягчение отдельных требований к оценке платёжеспособности заёмщиков при оформлении автокредитов.
Рост машиностроения также поддерживается аграрным сектором. Увеличение сельскохозяйственного производства и инвестиций в основной капитал и масштабные льготные лизинговые программы формируют высокий спрос на тракторы, комбайны и другую специализированную технику отечественного производства.
Второй основной драйвер текущего взрывного роста обрабатывающей промышленности в виде производства продуктов питания вырос на 14,7 % г/г. Практически половина прироста (44 %) приходится на производство растительных и животных масел и жиров (26 %), а также на производство готовых кормов для животных (19 %). За первое полугодие 2026 года относительно аналогичного периода прошлого года производство готовых кормов для животных выросло на 38,5 %, выпуск растительных и животных масел и жиров — на 23,6 %, прочих пищевых продуктов — на 21,6 %.
Химическая промышленность нарастила свой выпуск на 20,7 % г/г (номер три по вкладу в текущее ускорение обрабатывающей промышленности).
Отметим значительный рост выпуска гипохлоритов в 2,3 раза. Данная продукция применяется для обеззараживания воды, производства чистящих и отбеливающих средств, а также в коммунальном хозяйстве и промышленной обработке. Дополнительно выделяется рост производства аммиака, который в основной своей массе используется для производства удобрений (+9 % г/г), моющих средств (+7 %) и добавок для цементов, растворов строительных и бетонов (+6 %). По остальным основным категориям химического производства наблюдается спад либо незначительный темпы увеличения.
Металлургия остаётся одним из немногих крупных сегментов, демонстрирующих спад. За первое полугодие производство сократилось на 2,7 % относительно прошлого года. Выпуск основных благородных и цветных металлов уменьшился на 6,0 %, литьё металлов на 15,3 %.
На фоне снижения в базовой металлургии производство готовых металлических изделий выросло на 39,9 % г/г. Данный сегмент напрямую выигрывает от высокой строительной активности и реализации инфраструктурных проектов. Выпуск отопительных радиаторов увеличился на 31,2 %, строительных металлоконструкций на 11,5 %.
Строительство по-прежнему сохраняет наиболее высокий темп роста среди основных отраслей экономики. По итогам января–июня 2026 года объём выполненных работ увеличился на 15,2 %. За последний месяц темпы ускорились на 1,8 п.п., однако по сравнению с аналогичным периодом прошлого года замедлились на 3,2 п.п.. Несмотря на эффект высокой базы, текущий рост на 3,1 п.п. превышает средний показатель последних пяти лет.
Основной объём строительной деятельности приходится на строительно-монтажные работы, доля которых составляет 83,0 %. На капитальный ремонт приходится 8,4 %, на текущий ремонт 8,7 %. Положительная динамика сохраняется во всех сегментах. Строительно-монтажные работы выросли на 12,7 % г/г, капитальный ремонт на 8,4 %, текущий ремонт на 8,7 %.
Примечательно, что ускорение происходит на фоне высокой базы прошлого года. В январе–июне прошлого года объём строительных работ находился вблизи своих локальных максимумов. Основным источником текущего роста стало строительство сооружений, обеспечившее около 75 % совокупного прироста отрасли. При этом вклад строительства жилых зданий в текущее ускорение сектора строительства составило всего 5,6 %.
Таким образом, 58 % совокупного прироста отрасли обеспечили три направления: строительство железных дорог и метро (31 %), строительство нежилых зданий, за исключением стационарных торговых объектов 1 и 2 категорий (18 %) и строительство автомобильных дорог и автомагистралей (8 %). То есть, текущая динамика отрасли определяется преимущественно инфраструктурными и нежилыми объектами, тогда как вклад жилищного строительства остаётся ограниченным.
Текущая структура роста указывает на усиление инфраструктурной составляющей. Объём строительства железных дорог и метрополитена увеличился на 86,4 % г/г, нежилых зданий на 12,8 % г/г. Более умеренная динамика сложилась в строительстве жилых зданий, где рост составил 6,5 % г/г, а также автомобильных дорог и магистралей с приростом на 7,7 % г/г.
Расширение строительства создаёт устойчивый спрос со стороны смежных отраслей. Реализация инфраструктурных и коммерческих проектов поддерживает производство цемента, бетона, металлических конструкций, кабельной продукции, инженерного оборудования и других строительных материалов. Дополнительный эффект получают транспорт, проектирование и деловые услуги. Поэтому вклад строительства в экономическую активность значительно шире его непосредственной доли в выпуске.
При этом в отраслевой статистике наблюдается заметное расхождение. На фоне роста объёма выполненных строительных работ фактическая стоимость завершённых объектов сократилась на 30,3 % г/г. В жилищном строительстве, напротив, показатель увеличился на 10,8 % относительно прошлого года.
Транспорт и складирование остаётся одним из ключевых источников роста экономики. По итогам первого полугодия 2026 года выпуск в секторе увеличился на 7,1 %. При этом динамика постепенно нормализуется после высоких темпов предыдущего года. По сравнению с январём–маем рост замедлился на 1,3 п.п., а в годовом выражении на 15,6 п.п.. Текущий показатель на 0,6 п.п. ниже среднего уровня последних пяти лет.
Динамика отрасли тесно связана с торговлей, поскольку расширение товарооборота формирует дополнительный спрос на перевозку, хранение и распределение грузов. Поэтому замедление торговли относительно прошлого года закономерно отразилось и на транспортной активности.
Физические показатели перевозок растут медленнее совокупного выпуска сектора. За январь–июнь грузооборот увеличился на 2,0 %, а пассажирооборот на 5,1 %, тогда как общий рост отрасли составил 7,1 %. В целом, подобное расхождение указывает на более значительный вклад складской деятельности и вспомогательных транспортных услуг.
В структуре грузооборота доминирует железнодорожный транспорт, на который приходится около 57 % общего объёма. Его грузооборот вырос на 4,0 %, что позволило частично компенсировать снижение в других сегментах. Трубопроводный транспорт формирует ещё 33 % грузооборота, однако объём перевозок по нему сократился на 2,4 %. Основным фактором стало снижение добычи нефти относительно прошлого года, которое ограничило объёмы транспортировки сырья.
Доля автомобильного транспорта составляет около 9 % грузооборота, при этом объём перевозок вырос на 6,4 %.
Грузооборот воздушного транспорта сократился на 5,5 %. На динамику сегмента повлияли военные конфликты на Ближнем Востоке, временное закрытие воздушного пространства отдельных стран и изменение международных маршрутов. Усиление геополитической напряжённости увеличивает продолжительность рейсов и операционные расходы перевозчиков.
В структуре пассажирооборота около половины приходится на автомобильный транспорт, который вырос на 5,1 %. Железнодорожный транспорт занимает порядка 17 %, однако его пассажирооборот увеличился лишь на 0,1 %, фактически сохранившись на уровне прошлого года. Наиболее высокую динамику продемонстрировал воздушный транспорт, где пассажирооборот вырос на 7,9 %.
По итогам первого полугодия 2026 года торговля увеличилась на 5,7 %. По сравнению с январём–маем темпы роста ускорились на 0,1 п.п., однако относительно аналогичного периода прошлого года замедлились на 2,7 п.п. Несмотря на сохранение положительной динамики, текущие темпы остаются ниже среднего уровня последних 5 лет (7,5 %).
Основное давление на отрасль оказывает изменение налоговой нагрузки, включая повышение ставки НДС и пересмотр порога постановки на учёт. Одновременно ужесточение требований к потребительскому кредитованию ограничило один из ключевых источников расширения внутреннего спроса. В предыдущие годы рост торговли во многом поддерживался быстрым увеличением потребительских займов. Введенные с середины прошлого года меры по сдерживанию необеспеченного кредитования снизили вклад этого фактора и отразились, в первую очередь, на продажах непродовольственных товаров.
Внешнеторговый оборот за январь–май 2026 года увеличился на 4,3 %. Основной вклад внёс импорт, который вырос на 7,7 %, тогда как экспорт прибавил лишь 1,6 %. Расширению импорта способствовало укрепление теңге, снизившее стоимость зарубежных товаров для внутренних покупателей. Вместе с тем, более крепкий обменный курс ухудшает ценовую конкурентоспособность отечественных производителей на внешних рынках и может сдерживать экспортную активность.
Внутренняя структура отрасли также указывает на неравномерный характер роста. Оборот оптовой торговли увеличился на 6,6 %, тогда как розничный сегмент вырос только на 3,8 %. В целом, межфирменная активность развивается быстрее конечного потребительского спроса. Расширение торгового оборота поддерживается преимущественно поставками между производителями, дистрибуторами, подрядчиками и торговыми компаниями, тогда как спрос населения остаётся более сдержанным.
В оптовой торговле продажи продовольственных товаров выросли на 17,0 %, а непродовольственных товаров на 5,5 %. Схожая картина наблюдается в розничном сегменте, где оборот продовольственных товаров увеличился на 9,5 %, а непродовольственных — только на 1,3 %. В совокупности, такая динамика отражает значительную концентрацию текущих расходов населения на продуктах питания. Относительно слабый рост непродовольственного сегмента в этом году связан с замедлением потребительского кредитования, высокой стоимостью заёмных средств, более осторожным поведением домохозяйств и продолжающимся давлением на доходы домохозяйств.
По итогам января–июня сельское хозяйство сохранило положительную динамику. Выпуск продукции за первое полугодие 2026 года увеличился на 4,4 %. Темпы роста ускорились на 0,8 п.п. по сравнению с январём–маем и на 0,7 п.п. относительно аналогичного периода прошлого года. Текущий показатель также на 1,4 п.п. превышает средний уровень последних 5 лет.
Одним из факторов ускорения выступает рост инвестиций в агропромышленный комплекс. Увеличение капитальных вложений постепенно отражается на производственных возможностях хозяйств через обновление техники, расширение посевных площадей, модернизацию инфраструктуры и повышение производительности. Поэтому текущая динамика во многом является результатом инвестиционных решений, принятых в предыдущие периоды. Основным драйвером роста остаётся растениеводство, прежде всего, производство зерновых и масличных культур.
Дополнительную поддержку сектору оказывают государственные субсидии, льготное финансирование, гранты и другие инструменты стимулирования. Расширение сельскохозяйственного производства формирует спрос на технику, удобрения, корма и услуги переработки, создавая мультипликативный эффект для смежных отраслей. В обрабатывающей промышленности основными бенефициарами становятся пищевое производство, включая выпуск кормов для животных, химическая промышленность за счёт спроса на удобрения, а также машиностроение, ориентированное на производство и обслуживание сельскохозяйственной техники.
Источник: данные БНС
По итогам первого полугодия 2026 года сектор информации и связи вырос на 4,3 %. По сравнению с январём–маем темпы роста ускорились на 0,6 п.п., а относительно аналогичного периода прошлого года на 1,2 п.п.. Несмотря на улучшение динамики, текущий показатель остаётся заметно ниже среднего уровня последних 5 лет, составляющего 8,0 %.
Основной вклад в рост обеспечили услуги мобильной связи, объём которых увеличился на 5,2 %. В то же время услуги доступа к интернету через фиксированные проводные и беспроводные телекоммуникационные сети сократились на 3,4 %.
Замедление относительно 5-летних темпов отражает переход отрасли к более зрелой фазе развития после периода интенсивного расширения. Предыдущий цикл поддерживался масштабной цифровизацией экономики, распространением онлайн-сервисов, развитием мобильного интернета, финтех-платформ и цифровых экосистем. Основными источниками спроса выступали банки, телекоммуникационные компании и крупный бизнес, активно вкладывавшие средства в IT-инфраструктуру и цифровые каналы обслуживания.
Вместе с тем, ускоренный рост инвестиций в основной капитал указывает на формирование нового инвестиционного цикла. Расширение телекоммуникационной инфраструктуры и ввод новых сетевых мощностей способны поддержать отрасль в среднесрочной перспективе. Однако влияние капитальных вложений на выпуск будет проявляться постепенно, по мере завершения проектов, загрузки новой инфраструктуры и расширения спроса на цифровые услуги.
Краткосрочный экономический индикатор (КЭИ) — рассчитывается для определения состояния экономики в Казахстане. КЭИ рассчитывается по реальному темпу роста 6 отраслей, которые составляют свыше 60 % от ВВП: это сельское хозяйство, промышленность, строительство, торговля, связь, транспорт и складирование. КЭИ является опережающим индикатором, выступающий в качестве прокси индикатора ВВП.
Оригинал: https://the-tenge.kz/articles/ekonomika-kazakhstana-menyaet-strukturu-rosta