Рынок акций США ждёт временная просадка
Драйверов для дальнейшего роста всё меньше, а рисков падения — всё больше

Изображение: wirestock/Magnific
Аналитик Citadel Securities Скотт Рубнер предупреждает о резком ухудшении соотношения риска и доходности для акций США в сентябре. Это не начало глобального «медвежьего» тренда, а окно для тактической просадки с последующим восстановлением во второй половине октября. Сильные драйверы летнего ралли — впечатляющая корпоративная отчётность, приток средств от розничных инвесторов, масштабный байбэк и восстановление позиций систематическими стратегиями — исчерпали свой потенциал, уступая место «периодам тишины» перед отчётами за третий квартал, сезонному спаду ликвидности и крупнейшей экспирации опционов. На фоне сжатия волатильности до многолетних минимумов фокус рынка смещается к неоднозначной макростатистике и заседанию ФРС, что совпадает с исторически самым слабым для акций периодом года (усугубляемым фактором промежуточных выборов). В совокупности это формирует риски технической встряски и делает облигации более привлекательными для систематических покупок, создавая окно для тактической перезагрузки рынка с потенциалом формирования отличных точек входа к середине октября.
Эксперты Citadel Securities сохраняют позитивный взгляд на акции США. Однако расклад факторов, который двигал рынок в августе, меняется, и краткосрочная асимметрия сдвинулась. Стратеги компании сохраняли оптимизм на протяжении всего лета, и этот прогноз во многом оправдался: исключительные корпоративные отчётности, сокращение избыточного кредитного плеча после июльской коррекции, возвращение розничных инвесторов и существенное падение волатильности позволили систематическим инвесторам восстановить позиции и отыграть падение. С минимума 30 марта индекс S&P 500 продемонстрировал рост примерно на 22 %, увеличив рыночную капитализацию на $12 трлн всего за пять месяцев. Тем не менее в сентябре на фондовом рынке формируется принципиально иная динамика.
Поддержка со стороны корпоративных отчётов осталась позади как раз в тот момент, когда календарь решительно разворачивается в сторону макроэкономики. Спрос со стороны розничных и корпоративных инвесторов остаётся давлением в пользу роста, но исторически оба этих фактора ослабевают в течение сентября. Запас ликвидности у систематических стратегий, созданный июльским сбросом, уже во многом исчерпан. Волатильность существенно сжалась. Защита от падения стоит недорого. И мы входим в самый слабый с точки зрения сезонности период года. Это не смена нашего позитивного долгосрочного взгляда на акции. Это изменение краткосрочного соотношения риска и доходности, — написал Скотт Рубнер.
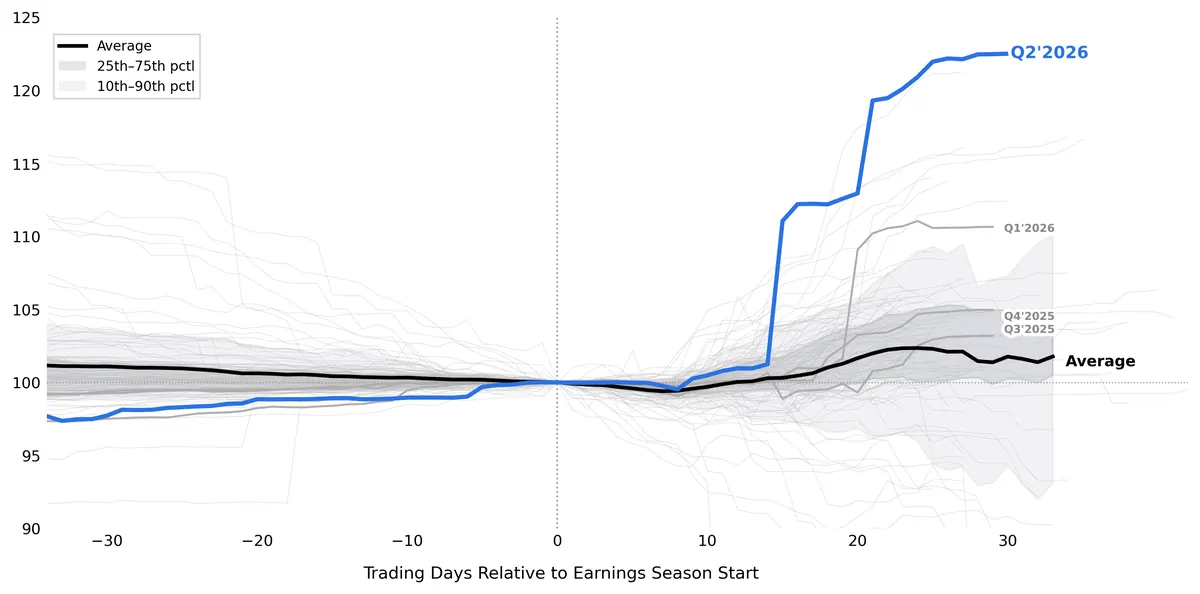
Прогнозы пересмотра квартальных данных по прибыли на акцию (EPS) индекса S&P 500
Начиная с первого квартала 2000 года (106 кварталов), индексируется к началу месяца публикации отчётности
Источник: Bloomberg, Citadel Securities, Global Market Intelligence, по состоянию на 30 августа 2026 г.
Примечание. Цифры приведены исключительно в иллюстративных целях. Данные о прошлых результатах не гарантируют будущих результатов.
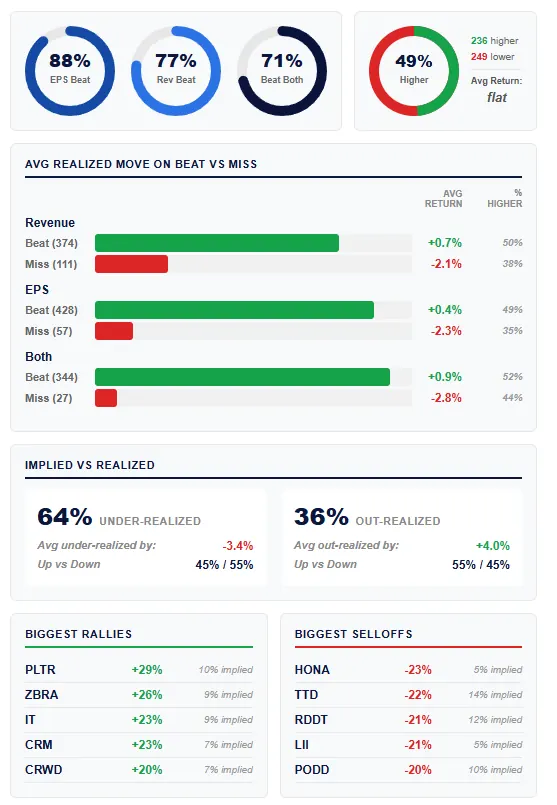
Сезон отчётности компаний, входящих в индекс S&P 500
Из 503 зарегистрированных имен 485 — 93 % от веса индекса
Источник: Bloomberg, Citadel Securities, Global Market Intelligence, по состоянию на 30 августа 2026 г.
Примечание. Цифры приведены исключительно в иллюстративных целях. Данные о прошлых результатах не гарантируют будущих результатов.
Ключевой вопрос заключается в поиске новых катализаторов, способных обеспечить существенный дальнейший рост акций с текущих уровней, что на данном этапе выглядит менее очевидным, чем несколькими неделями ранее.
Впервые с момента июльского сброса я предпочитаю использовать периоды роста для сокращения позиций и покупки недорогой защиты, а не пытаться догонять рынок накануне предстоящих событий. Я рассматриваю сентябрь как окно тактического снижения, а не как начало глобального медвежьего тренда.
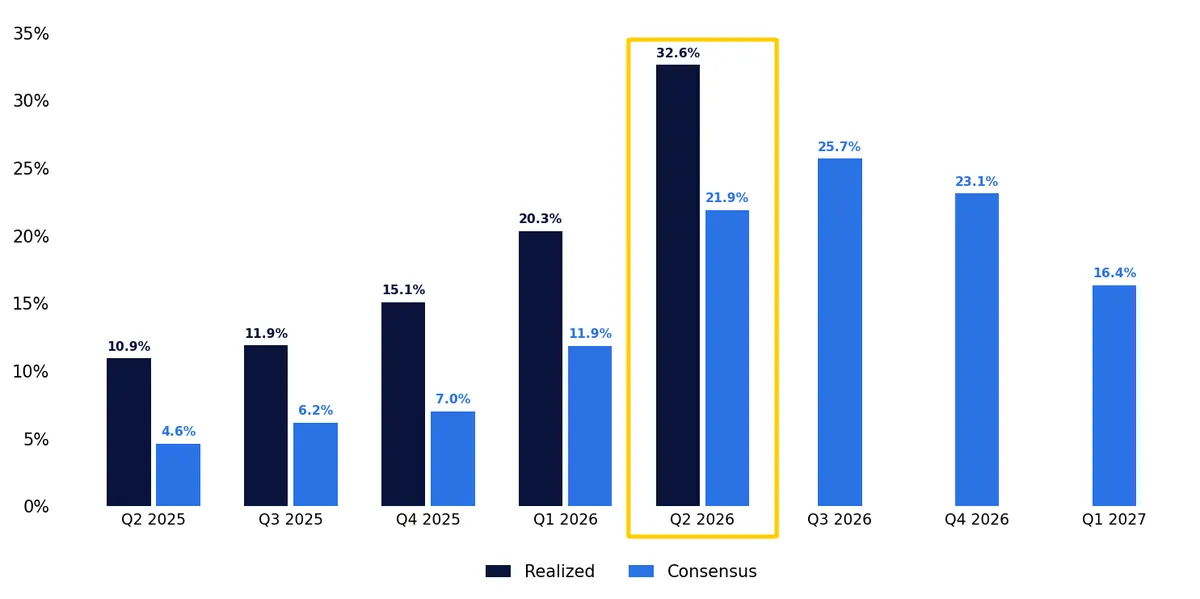
Прибыль на акцию (в % от года) индекса S&P 500
Начиная со второго квартала 2025 года
Источник: Bloomberg, Citadel Securities, Global Market Intelligence, по состоянию на 30 августа 2026 г.
Примечание. Цифры приведены исключительно в иллюстративных целях. Данные о прошлых результатах не гарантируют будущих результатов.
Попутные факторы слабеют
Прошедший сезон отчётности существенно превзошёл ожидания рынка. Из 93 % компаний индекса S&P 500 (по капитализации), представивших результаты, 88 % превысили прогнозы по чистой прибыли на акцию (EPS) в среднем на 7 %, тогда как показатели оставшихся 12 % оказались ниже оценок лишь на 3 %. Во втором квартале рост EPS компаний из состава S&P 500 составил порядка 33 %, что стало максимальным темпом прироста вне периодов посткризисного восстановления. При этом повышение прогнозов производилось наиболее быстрыми темпами с 2000 года.
После публикации результатов компании Nvidia ключевые катализаторы корпоративных доходов оказались исчерпаны. Разгрузка календаря публикаций лишает рынок одного из основных источников позитивных факторов, поддерживавших динамику в летний период. Исторически рост акций США наблюдается в первый месяц сезона отчётности, после чего импульс угасает по мере наступления паузы в публикациях.
Розничные инвесторы вернулись к покупкам в августе после того, как склонялись к продажам во время просадки в конце июля. Среднесуточный чистый объём торгов в этом месяце находится на уровне 65-го перцентиля за последний год (примерно на 10 % выше среднего), даже несмотря на то, что общее участие сезонно замедлялось. При этом среднесуточный валовый объём торгов находится лишь в 35-м перцентиле (примерно на 4 % ниже среднего).
Разница между направлением и объёмом участия принципиальна. Розничные инвесторы остаются источником спроса, но этот спрос проявляется на фоне более низкой общей активности. Сентябрь исторически был самым слабым месяцем года для розничного спроса на нашей платформе: на него приходятся наименьшая доля годового чистого объёма и наименьший перекос в сторону покупок, — отметил Рубнер.
Сезонное замедление затрагивает и стратегию выкупа просадок. С 2019 года средний чистый объём покупок розничных инвесторов в дни снижения индекса S&P 500 в сентябре составлял около половины от среднегодового показателя, что является наименьшим значением среди всех двенадцати месяцев.
Корпоративный спрос стал ещё одним важным фактором поддержки в августе: программы обратного выкупа акций (байбэков) более чем на $1,1 трлн снова активизировались после открытия разрешённых окон. При этом 67 % крупнейших санкционированных программ с начала года пришлись на компании вне технологического сектора. В сентябре данный фактор поддержки начинает ослабевать в связи с вступлением всё большего числа эмитентов в «период тишины» перед публикацией отчётности за третий квартал, активная фаза которого начинается ориентировочно 12 сентября. Таким образом, один из наиболее крупных и стабильных источников структурного спроса на рынке будет постепенно сокращаться на протяжении месяца.
Защита стоит недорого
На текущий момент рынок закладывает относительно низкий спрос на хеджирование рисков снижения, особенно в сравнении со спросом на опционы на рост. Перекос волатильности по индексу S&P 500 торгуется вблизи наиболее плоских значений за прошедший год, находясь в первом перцентиле за этот период. Стоимость месячной защиты от падения с дельтой 25 по индексу SPX опустилась до минимального уровня с декабря 2024 года, а индекс VIX закрылся на отметке 14,4 (второе наименьшее значение закрытия с декабря 2025 года). Подразумеваемая волатильность находится на особенно низких уровнях в секторах, проявляющих наибольшую чувствительность к процентным ставкам: в акциях компаний малой капитализации, финансовом секторе, региональных банках и сегменте потребительских товаров.
Ключевой дисбаланс заключается в том, что участники рынка вступают в период с высокой концентрацией значимых макроэкономических событий при крайне низкой стоимости страхования рисков.
Июльская коррекция привела к существенному сокращению кредитного плеча. Активы под управлением маржинальных ETF снизились почти на $70 млрд (на 31 %) с июньского пика, включая сокращение на 38 % в технологическом секторе и на 50 % — в секторе полупроводников.
По мере ухода кредитного плеча упал и дополнительный спрос на опционы на отдельные акции, что ускорило обвал подразумеваемой волатильности. С конца марта по июльский экспирационный цикл средняя 1-месячная волатильность «при своих» (ATM) для 15 крупнейших компонентов индекса SOX выросла с 53,0 до 77,2 за 74 торговые сессии. Чтобы полностью отыграть этот рост назад, потребовалось всего 20 сессий. Спустя 30 сессий после пика подразумеваемая волатильность находится на уровне 46,0 — она упала на 31,2 пункта (на 40 %) и уже опустилась ниже уровня, с которого начинался разгон.
Спред между индексами VIXEQ и VIX нормализовался после достижения рекордных максимумов, а индекс VVIX торгуется вблизи многолетних минимумов. Дисбаланс, сформировавшийся в июле, практически полностью нивелирован как в волатильности отдельных акций, так и в индексной волатильности. Таким образом, асимметрия рисков изменилась: потенциал для дальнейшего сжатия волатильности практически исчерпан. По мере завершения сезона отчётностей и смещения фокуса на макроэкономический календарь вероятность роста волатильности преобладает над вероятностью её дальнейшего снижения.
Волатильность полупроводниковых рынков — средняя подразумеваемая волатильность за 1 месяц (ATM)
Топ-15 компонентов закона SOX за последний год
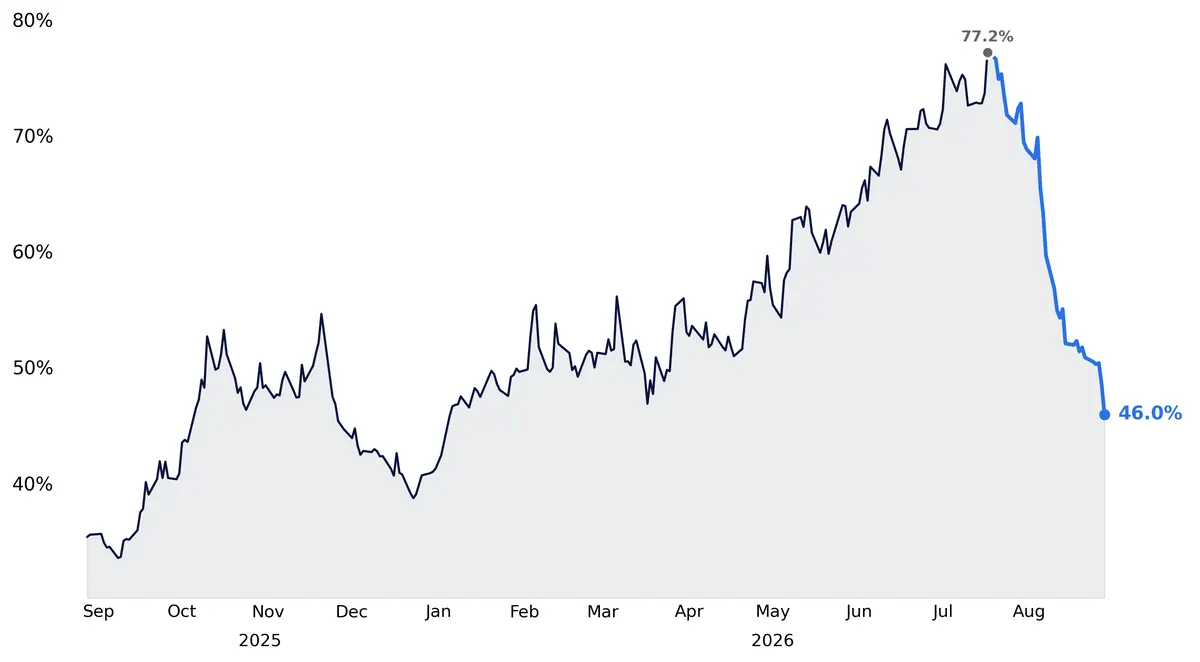
Источник: Bloomberg, Citadel Securities, Global Market Intelligence, по состоянию на 30 августа 2026 г.
Примечание. Цифры приведены исключительно в иллюстративных целях. Данные о прошлых результатах не гарантируют будущих результатов.
Позиции восстановлены, у акций появились конкуренты
После периода устойчивых продаж, обусловленных нефундаментальными факторами, систематические стратегии возобновили набор позиций на фоне снижения реализованной волатильности. Стратегии CTA, Vol-Control и Risk-Parity частично восстановили объёмы с июльских минимумов. Наиболее заметный прирост позиций зафиксирован в индексах S&P 500 и Russell 2000, в то время как структуры в Nasdaq остались практически без изменений. Данная динамика полностью соответствует ожиданиям: падение волатильности высвободило ликвидность, которую систематические инвесторы начали направлять на рынок. Хотя текущее позиционирование не выглядит перегретым, рынок лишился того существенного резерва нереализованного систематического спроса, который наблюдался непосредственно после июльской коррекции.
Дополнительным техническим фактором выступает завершение третьего квартала. Уровень обеспеченности обязательств 100 крупнейших пенсионных фондов США достиг порядка 112 %, что является максимальным показателем с 2001 года. Высокий уровень обеспеченности стимулирует пенсионные планы снижать риски и фиксировать доходность портфелей. Это создаёт потенциал для автоматических продаж акций и покупок облигаций ближе к концу квартала.
Финансирование пенсионных фондов — самый высокий уровень с 2001 года
Milliman 100 Pension Funding: анализ за 25 лет
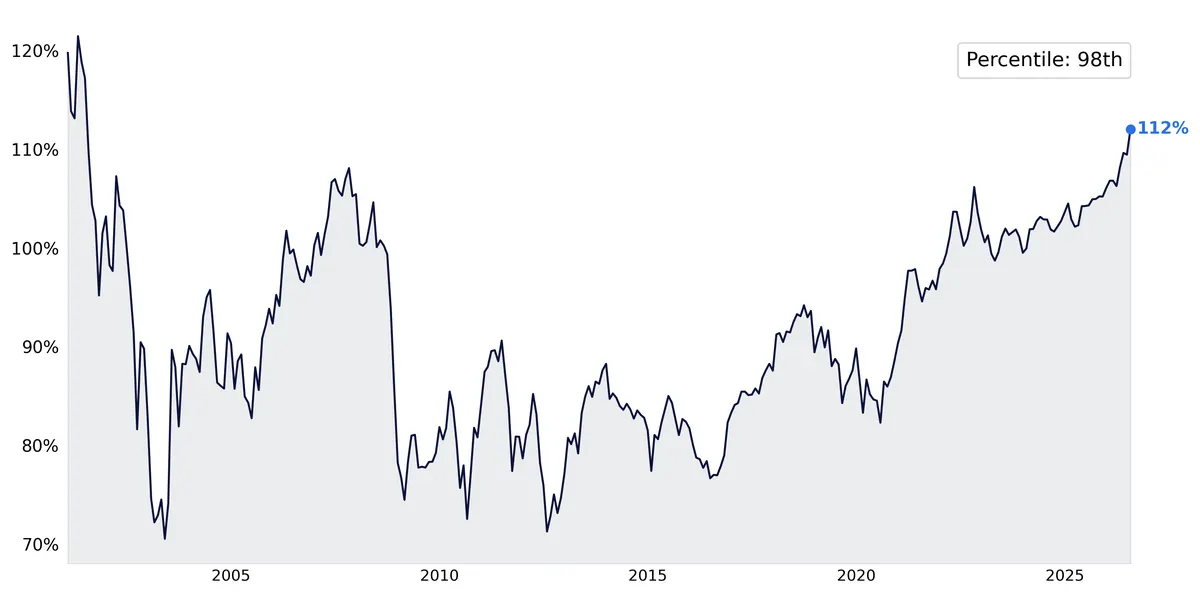
Источник: Bloomberg, Citadel Securities, Global Market Intelligence, по состоянию на 28 августа 2026 г.
Примечание. Цифры приведены исключительно в иллюстративных целях. Данные о прошлых результатах не гарантируют будущих результатов.
С учётом того, что систематические позиции в акциях существенно восстановились, а процентный риск у инвесторов находится на аномально низком уровне, впервые с момента июльского сброса более явная техническая возможность для покупках формируется в сегменте облигаций, а не акций. Сезонный приток средств в акции также остаётся ограниченным: исторически сентябрь является самым слабым месяцем года для покупок взаимных фондов акций (медианный показатель покупок с 1984 года составляет около 1,79 % от активов под управлением).
Предстоящая сентябрьская квартальная экспирация опционов формирует значительные объёмы истекающих контрактов. До 18 сентября истекает срок действия опционов на сумму около $9,6 трлн (~35 % от общего объёма опционных позиций в США), из которых $6,2 трлн (~23 %) приходятся непосредственно на 18 сентября. При сохранении текущих темпов переноса позиций сентябрьский «тройной колдовской час» (triple witching) может обновить июньский рекорд в $7,7 трлн. Это создаёт ещё один риск технической перестройки рынка. По мере того как эти позиции будут переноситься или истекать, поддерживающие позитивные гамма-позиции дилеров могут исчезнуть, что лишит рынок акций одного из его главных амортизаторов.
Календарь снова смещается в сторону макроэкономики
С завершением сезона корпоративной отчётности рынок переходит к макроэкономическому календарю событий. Вслед за симпозиумом в Джексон-Хоул внимание участников рынка смещается к публикации данных по промышленному производству и занятости (NFP), индексу цен производителей (PPI), индексу потребительских цен (CPI), а также к предстоящему заседанию ФРС по денежно-кредитной политике.
В отличие от корпоративных отчётов, макроэкономический календарь несёт в себе гораздо более двусмысленные катализаторы. После сезона отчётностей, где преобладали позитивные сюрпризы, вероятный позитивный эффект от следующего блока новостей выглядит далеко не столь очевидным, — подчеркнул Рубнер.
Статистика с 1928 года указывает на то, что сентябрь является единственным месяцем в году, когда индекс S&P 500 закрывается снижением чаще, чем ростом, отметил аналитик: отрицательная динамика фиксировалась в 55 % случаев со средней месячной доходностью −1,1 % и средним внутримесячным падением на −4,7 %. Усиление продаж исторически приходится на вторую половину месяца. Заключительные две недели сентября демонстрируют среднюю доходность −0,91 %, являясь статистически самым слабым двухнедельным отрезком в году.
Сезонность индекса S&P 500 в месячном исчислении
Средняя доходность и процент успешных находок, 1928-2025 гг.
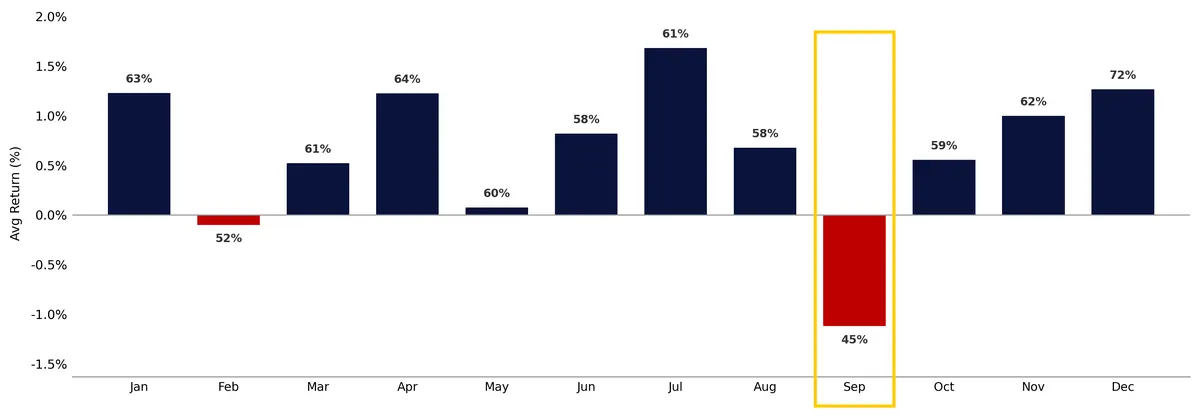
Источник: Bloomberg, Citadel Securities, Global Market Intelligence, по состоянию на 30 августа 2026 г.
Примечание. Цифры приведены исключительно в иллюстративных целях. Данные о прошлых результатах не гарантируют будущих результатов.
Сезонность индекса S&P 500 за полмесяца
Средняя доходность и процент успешных находок, 1928-2025 гг.
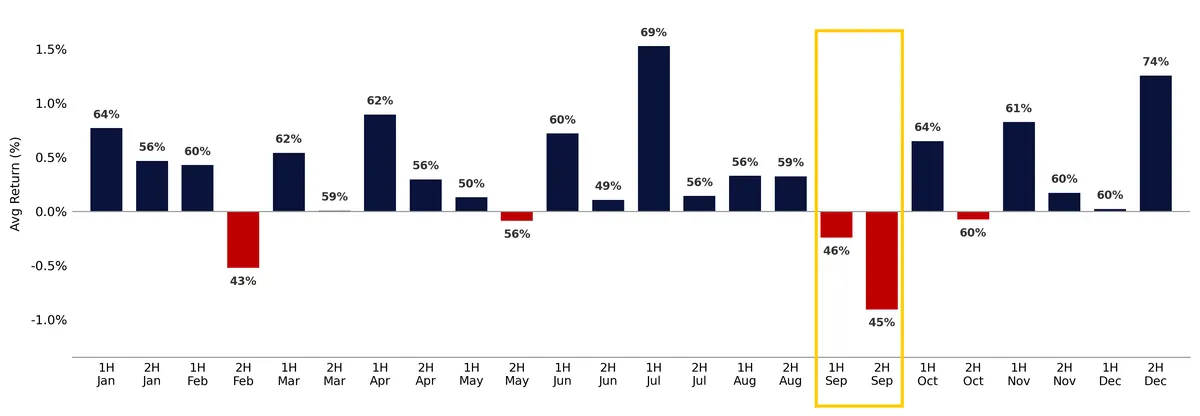
Источник: Bloomberg, Citadel Securities, Global Market Intelligence, по состоянию на 30 августа 2026 г.
Примечание. Цифры приведены исключительно в иллюстративных целях. Данные о прошлых результатах не гарантируют будущих результатов.
В годы проведения промежуточных выборов в Конгресс США негативная сентябрьская динамика усиливается: средняя доходность месяца опускается до −1,5 %, а средняя просадка достигает −6,2 % с пиком давления к концу месяца. Далее исторически следует восстановление в октябре с ускорением роста по мере приближения к дню голосования и концу года.
Эта траектория очень близка к тому, как мы представляем себе ближайшие несколько недель: тактическое окно слабости с последующим формированием более привлекательных условий начиная с середины октября, а не изменение глобального тренда на рынке акций.
Выводы
Сохраняя позитивный долгосрочный прогноз по акциям США, аналитики предупреждают об ухудшении краткосрочного соотношения риска и доходности в сентябре, рекомендуя использовать периоды роста для сокращения позиций и покупки подешевевшего хеджа перед возможной тактической перезагрузкой рынка. Драйверы августовского ралли — сильная корпоративная отчётность, масштабный байбэк и восстановление позиций систематическими стратегиями — исчерпали свой импульс, уступая место «периодам тишины» и сезонному спаду розничного спроса. На фоне сжатия волатильности до минимумов, фокус смещается на неоднозначную макростатистику в период исторически самой слабой сезонности в году. В совокупности с рекордной экспирацией опционов и привлекательностью облигаций для ребалансировки портфелей это формирует риски технической встряски, однако возможная коррекция рассматривается не как начало медвежьего тренда, а как возможность для формирования привлекательных точек входа к середине октября.
Поводы для роста становятся всё менее очевидными именно тогда, когда поводов для падения становится всё больше. Я бы использовал периоды роста для сокращения рисков и покупки недорогой защиты перед этим блоком событий. Я не жду начала масштабного медвежьего тренда. Я жду тактической перезагрузки. Если сентябрь принесёт её, это может создать отличную точку для входа по мере перехода к более благоприятным условиям начиная с середины октября, — резюмировал Рубнер.
Оригинал: https://the-tenge.kz/articles/citadel-rinok-aktsii-ssha-v-sentyabre-prosyadet