Базовую ставку оставили без изменений
Регулятор не видит возможностей для смягчения ДКП в ближайшие месяцы.
Комитет по денежно-кредитной политике Национального Банка Республики Казахстан принял решение установить базовую ставку на уровне 18,0 % годовых с коридором +/- 1 п.п.
Как следует из пояснения НБРК, решение опирается на результаты прогнозного раунда, обновлённые оценки основных макроэкономических показателей и баланса рисков инфляции.
«При устойчивом замедлении инфляции и отсутствии новых проинфляционных шоков будет рассмотрена возможность снижения базовой ставки во втором полугодии 2026 года. В текущих условиях пространство для смягчения денежно-кредитной политики ещё не сформировалось», — говорится в сообщении регулятора.
Так, годовая инфляция в феврале 2026 года снизилась до 11,7 % (в январе — 12,2 %), при этом сижение темпов демонстрируют все компоненты инфляции. В частности, рост цен по продовольственным товарам составил 12,7% (12,9 %), непродовольственным товарам — 11,6 % (11,7 %), платным услугам — 10,8 % (12 %).
Дезинфляции, по оценке НБРК, способствуют умеренно жёсткие денежно-кредитные условия, укрепление курса тенге, замедление беззалогового потребительского кредитования, сокращение избыточной ликвидности через поэтапное повышение МРТ, операции по зеркалированию, а также реализация комплекса антиинфляционных мер правительства и Национального Банка. Значимый вклад в снижение инфляции вносит мораторий на повышение цен на ЖКУ и ГСМ, а влияние повышения НДС на инфляцию оценивается как ограниченное.
Вместе с тем, месячная инфляция в феврале 2026 года ускорилась и составила 1,1 %. Базовая инфляция в феврале составила 0,8 %.
Инфляционные ожидания населения на год вперёд снизились (в феврале — 13,7 %), оставаясь при этом повышенными и волатильными, а ожидания профессиональных участников рынка по инфляции на 2026 год снизились до 10,0% (в январе — 10,8 %).
Что касается внешних факторов, отмечается продолжающееся замедление мировых цен на продовольствие, в частности, по молочной продукции и сахару. При этом рост мировых цен зафиксирован по зерновым и растительным маслам.
В РФ инфляция остаётся повышенной, достижение таргета ожидается к 2027 году. В ЕС рост цен остаётся стабильно низким. В США инфляция приближается к цели в условиях взвешенной политики ФРС.
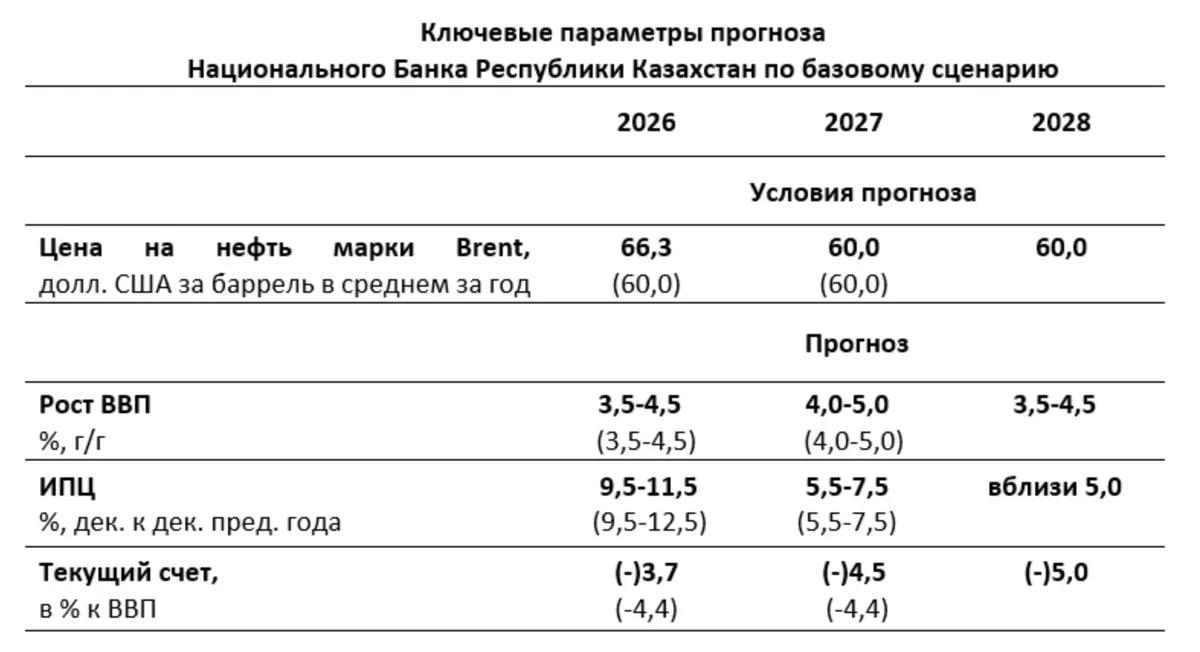
В рамках базового сценария прогнозируется, что в первом полугодии цена на нефть марки Brent будет временно выше прошлых предпосылок на фоне сохраняющихся высоких цен, связанных с эскалацией конфликта на Ближнем Востоке. В дальнейшем предполагается постепенное снижение цены нефти до уровня около $60 за баррель исходя из баланса мирового спроса и предложения. Согласно прогнозу, в среднем в 2026 году она составит $66,3 за баррель и стабилизируется на уровне около $60 в последующие годы.
Прогноз инфляции на 2026 год уточнен в сторону снижения. Рост цен оценивается в пределах 9,5-11,5 % (ранее 9,5-12,5 %). При этом Национальный Банк ожидает достижения однозначных уровней роста цен за счёт реализации совместных действий Правительства и Национального Банка, обеспечения предсказуемой фискальной и квазифискальной политики, а также снижения вклада ЖКУ и ГСМ в рост инфляции. Замедление инфляции до 5,5-5,7 % прогнозируется лишь по итогам 2027 года, а стабилизация вблизи таргета в 5 % ожидается в 2028 году.
НБРК отмечает, что проинфляционные риски несколько снизились на фоне умеренной реакции цен на изменение ставки НДС. Тогда как сохраняющиеся риски концентрируются во внутренних факторах, включая эффекты от повышения регулируемых цен и повышенные инфляционные ожидания. Также, по мнению регулятора, требует внимания фактическое исполнение запланированной бюджетной консолидации в 2027–2028 годах, а также масштабы и параметры квазифискального стимулирования. В случае отклонения факта от заложенных параметров по снижению трансфертов из Национального фонда и сокращению дефицита бюджета, а также недостаточно контролируемого расширения квазифискальных стимулов дезинфляционный эффект может быть ослаблен.
Прогноз роста ВВП на 2026 год сохранен в диапазоне 3,5-4,5 %. На фоне высокой базы 2025 года экономическая активность будет развиваться по более плавной траектории в 2026 и последующих годах.
Внутренний спрос будет замедляться под воздействием фискальной консолидации и охлаждения потребительского кредитования.
Национальный Банк намерен продолжить оценивать темпы снижения инфляции, динамику внутреннего спроса, фактическое исполнение фискальной консолидации и качество реализации квазифискального стимулирования. Также будет проводиться мониторинг эффективности мер по контролю инфляции совместно с правительством, динамики цен на ЖКУ и ГСМ и продолжающейся адаптации населения и бизнеса к налоговой реформе. При устойчивом замедлении инфляции и отсутствии новых проинфляционных шоков будет рассмотрена возможность снижения базовой ставки во втором полугодии 2026 года. В текущих условиях пространство для смягчения денежно-кредитной политики еще не сформировалось.
Очередное плановое решение Комитета по денежно-кредитной политике Национального Банка Республики Казахстан по базовой ставке будет объявлено 24 апреля 2026 года в 12:00 по времени Астаны.
Оригинал: https://the-tenge.kz/articles/bazovuyu-stavku-vnov-sokhranili-neizmennoi