AERC ухудшил оценку среднегодовой инфляции на 2025 до 11,5 %
Средний курс тенге к доллару ожидается на уровне 522,75
Изображение: Freepik
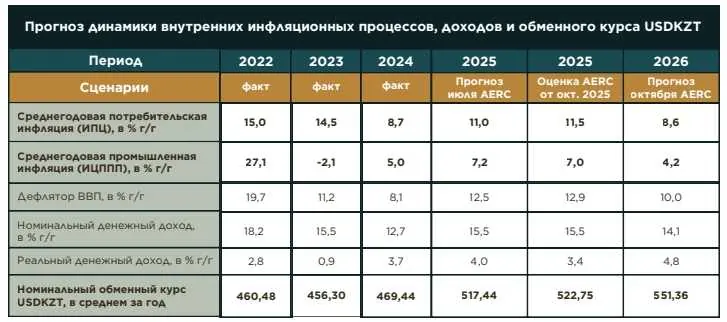
По итогам сентября тенге ослаб до 549,07 тг/долл., но экстренное повышение базовой ставки НБРК до 18,0 % 10 октября вызвало временное укрепление. Тем не менее, аналитики Applied Economics Research Centre скорректировали прогноз среднегодового курса на 2025 год в сторону ослабления — до 522,75 тг/долл. Ожидается, что в 2026 году курс продолжит ослабевать, достигнув 551,36 тг/долл., на фоне прогнозируемого снижения цен на нефть. В последнем макроэкономическом обзоре AERC прогноз среднегодовой инфляции на 2025 повышен до 11,5 % (на конец года ожидается 12,7 %). В 2026 году прогнозируется значительное снижение инфляции до 8,6 %, чему должны способствовать антикризисные меры правительства и эффект высокой базы 2025 года. Прогноз роста реального ВВП на 2025 год повышен до 5,6 % — 5,8 % благодаря бюджетному стимулированию и устойчивой динамике в ключевых секторах (горнодобывающая промышленность, строительство). Однако в 2026 году ожидается замедление роста ВВП до 4,2 %-4,4 %. Рост реальных денежных доходов населения в 2025 году замедлится до 3,4 % из-за инфляции, но ускорится до 4,8 % в 2026 году. Потребительская активность останется высокой в 2025 г., но замедлится в 2026 г. из-за мер по охлаждению потребительского кредитования.
Источник: AERC
По итогам сентября курс тенге ослаб на 1,9 %, но 10 октября НБРК принял решение о повышении базовой процентной ставки сразу на 150 б. п. — до 18,0 %. На этом фоне национальная валюта укрепилась к середине октября, достигнув уровня 536–538 тенге за доллар. Несмотря на временное укрепление, AERC скорректировал оценку среднего курса USD/KZT за 2025 г. в сторону ослабления тенге — до 522,75 (в июльском МОК — 517,44) на фоне пересмотра предпосылки по цене на нефть Brent. В 2026 г., по прогнозу AERC, среднегодовой курс сложится на уровне 551,36 тенге за доллар, что отражает ожидания снижения нефтяных цен в следующем году и ослабление внешней поддержки для валют стран-экспортёров сырья.
Инфляция в Казахстане в сентябре ускорилась до 12,9 % (г/г). За месяц общий уровень цен вырос на 1,1 %. Основной вклад в рост инфляции внесли продовольственные товары и платные услуги, где сохраняется давление со стороны издержек и сезонных факторов. 16 октября Правительство объявило комплекс антикризисных мер, последовавших после повышения базовой ставки НБРК, включающих мораторий на повышение цен на ГСМ и приостановку роста коммунальных тарифов. Несмотря на предпринятые шаги, их эффект проявится с временным лагом — уже в 2026 г.
Учитывая текущую динамику инфляции и структуру ценового давления, AERC пересмотрел оценку среднегодовой инфляции на 2025 г. с 11,0 % до 11,5 %. На конец 2025 г. AERC ожидает инфляцию на уровне 12,7 % (декабрь 2025 г. к декабрю 2024 г.) В 2026 г. AERC прогнозирует среднегодовую инфляцию на уровне 8,6 % с учётом высокой базы 2025 г., но продолжающихся реформ по либерализации цен ГСМ и тарифов ЖКХ. Оценка среднегодовой промышленной инфляции на 2025 г. незначительно скорректирована вниз с 7,2 % (г/г) до 7,0 % (г/г) ввиду снижения предпосылки по цене на нефть на т. г. В 2026 г. среднегодовая промышленная инфляция ожидается на уровне 4,2 % (г/г). С учётом прогноза потребительской и промышленной инфляции среднегодовой дефлятор ВВП в 2025 г. ожидается на уровне 12,9 % (г/г), а в 2026 г. — на уровне 10,0 % (г/г).
AERC ожидает, что в 2025 г. темпы прироста номинальных денежных доходов составят 15,5 % (г/ г) — оценка сохранена с июльского обзора на фоне сохранения предпосылки по темпам прироста номинальной заработной платы. В 2026 г., по прогнозу AERC, номинальные денежные доходы населения вырастут на 14,1 % (г/г). Ввиду ухудшения оценки инфляции на 2025 г. оценка темпа прироста реальных денежных доходов на т. г. также снижена — с 4,0 % до 3,4 % (г/г). При этом AERC прогнозирует рост реальных денежных доходов населения в 2026 г. на 4,8 % (г/г).
Прогноз на базе модели совокупного спроса
Согласно прогнозу AERC по модели совокупного спроса, рост реального ВВП Казахстана в 2025 году составит 5,6 % (оценка повышена благодаря бюджетному импульсу и стимулированию валового накопления основного капитала, рост которого прогнозируется на уровне 10,9 %). Расходы домашних хозяйств на конечное потребление вырастут на 5,3 % в 2025 г. за счёт активного потребительского кредитования. Рост реального экспорта замедлится до 4,1 % в 2025 г. и 3,3 % в 2026 г. из-за снижения прогнозов цен на нефть. В 2026 году ожидается замедление роста ВВП до 4,4 %, что будет обусловлено снижением потребительской активности (расходы вырастут на 4,7 %) и замедлением накопления капитала до 6,1 % вследствие фискальной консолидации и сокращения государственных инвестиций.
Прогноз на базе модели совокупного предложения
Согласно модели совокупного предложения AERC, рост реального ВВП Казахстана в 2025 году повышен до 5,8 % (с 5,0 %) благодаря сильной фактической динамике и улучшению прогнозов по ключевым секторам, включая горнодобывающую промышленность (8,8 %), строительство (12,8 %), транспорт (18,2 %) и сельское хозяйство (4,0 %). В 2026 году прогнозируется замедление роста ВВП до 4,2 % в связи с ожидаемым замедлением в большинстве секторов из-за высокой базы 2025 года и сокращения господдержки (например, в строительстве — рост снизится до 6,5 %), однако рост в обрабатывающей промышленности (7,8 %) и сельском хозяйстве (4,7 %) ускорится, а торговля сохранит высокие темпы (8,5 %).
Прогноз параметров государственного бюджета
AERC прогнозирует, что дефицит государственного бюджета Казахстана в 2025 году улучшится до (-)2,4 % к ВВП (₸3,72 трлн) благодаря пересмотру доходов в сторону повышения, обусловленному ускорением экономического роста, в частности, ростом поступлений КПН, ИПН и НДС. Однако в 2026 году ожидается резкий рост дефицита до (-)3,2 % к ВВП (₸5,45 трлн), вызванный ключевым фактором — значительным сокращением трансфертов из Нацфонда (с ₸5,25 трлн до ₸2,8 трлн), при этом общие налоговые поступления продолжат расти, достигнув ₸22,36 трлн.
Прогноз параметров счёта текущих операций
В 2025 г. счёт текущих операций платёжного баланса ожидается дефицитным — на уровне (-)$10,86 млрд, или (-)3,6 % к ВВП. Оценка существенно улучшена по сравнению с июльским прогнозом (-)7,2 % к ВВП, что связано с уточнёнными данными за первое полугодие 2025 г.
В 2026 г. счёт текущих операций также прогнозируется отрицательным — в (-)$10,94 млрд или (-)3,5 % к ВВП, что отражает сохраняющееся давление со стороны внешней конъюнктуры.
Экспорт товаров, согласно оценке AERC, в 2025 г. составит $79,15 млрд — прогноз пересмотрен вниз по сравнению с июльским обзором ($82,34 млрд) на фоне снижения предпосылки по цене нефти. В 2026 г., с учётом дальнейшего ослабления нефтяных котировок, экспорт товаров прогнозируется на уровне $81,62 млрд, лишь незначительно выше показателя т. г. Импорт товаров в 2025 г. ожидается на уровне $62,58 млрд, что ниже июльской оценки ($65,89 млрд), отражая умеренное замедление внутреннего спроса в условиях жёстких монетарных условий. В 2026 г. импорт прогнозируется на уровне $64,8 млрд. Баланс услуг традиционно останется дефицитным: (-)$1,12 млрд в 2025 г. и (-)$1,07 млрд в 2026 г.
Оригинал: https://the-tenge.kz/articles/aerc-makobzor-3kv2025